


拉姆研究(LRCX)股票10月28日开盘上涨3.20%:释放什么信号?



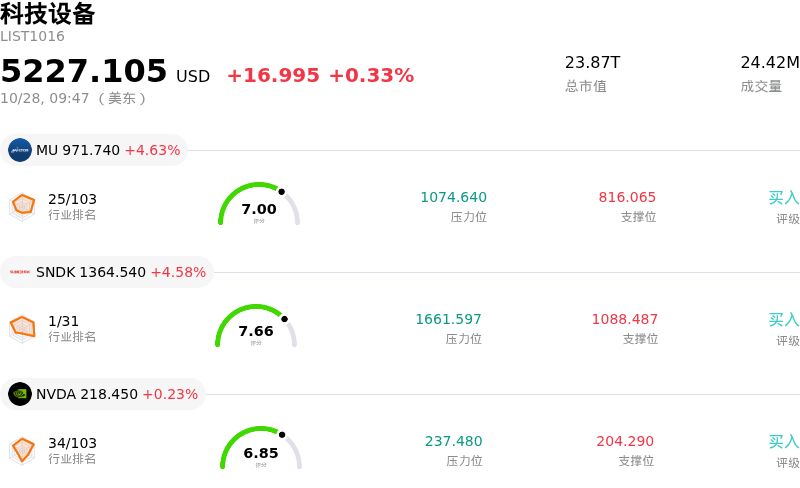
拉姆研究 (LRCX) 开盘上涨3.20%, 所属行业科技设备上涨0.33% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 美光科技 (MU) 上涨 4.81%;闪迪 (SNDK) 上涨 5.05%;英伟达 (NVDA) 上涨 0.26%。
今日是什么导致了拉姆研究(LRCX)股价上涨?
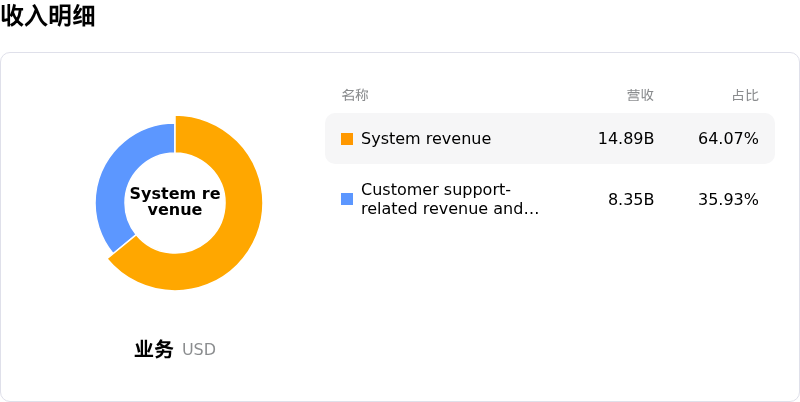
在市场参与者结合泛林集团(Lam Research Corporation)最新发布的2027财年一季度财报重新评估其基本面实力之际,该公司股价出现明显的日内波动,并展现出积极的上涨动能。这家半导体设备制造商取得了超预期的营收与净利润表现,季度营收达创纪录的82.2亿美元,非GAAP营业利润率亦属公司历史上首次突破40%。尽管短期供应链限制以及外界对高管依据预定交易计划进行股票交易的关注一度抑制了最初的市场情绪,但随着市场消化财报整体的高质量表现,买方资金开始积极介入。
支撑该股反弹及日内波动的核心催化剂,是由人工智能基础设施扩张所带来的强劲长期需求环境。受先进逻辑、闪存以及高带宽内存(HBM)架构结构复杂性提升的推动,泛林集团在晶圆制造的关键环节——尤其是刻蚀和沉积领域——持续扩大市场份额。管理层进一步强调了这一势头,将其专有的Aether干法抗蚀剂EUV技术的长期累计营收预期提升至25亿美元,并详细介绍了客户支持部门的强劲增长,这反映出全球主要芯片制造商工厂产能利用率维持在高位。此外,乐观的行业整体晶圆厂设备支出预测显示,2026日历年支出将达到1500亿美元,2027日历年将超过2000亿美元,这进一步增强了市场对资本支出持续增长的信心。
从策略角度来看,在近期整个半导体板块出现回调后,分析师重申买入评级并给出积极的目标价,催化了市场的逢低买入活动。金融机构和聚焦成长的基金日益将近期的估值回落视为布局全球芯片厂扩建核心受益标的的具吸引力切入点。尽管受整体科技板块波动及宏观因素影响,短期波动率仍处于高位,但创纪录的盈利能力、稳健的前瞻指引以及与AI资本支出长期趋势的高度契合,正持续推动机构对该股票产生净买入需求。
拉姆研究(LRCX)技术分析
拉姆研究 (LRCX) 技术面来看,MACD(12,26,9)数值-10.866,处于卖出状态,RSI数值35.657处于中性状态,Williams%R数值76.846处于卖出状态,注意关注。
拉姆研究(LRCX)媒体舆情
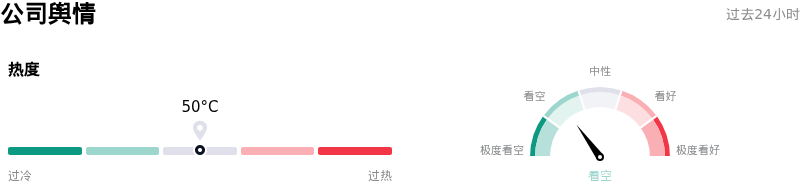
拉姆研究 (LRCX) 公司舆情热度来看,当前热度50,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于看空状态。
拉姆研究(LRCX)基本面分析
拉姆研究 (LRCX) 处于科技设备行业,最新年度营业收入$23.23B,处于行业12,净利润$7.27B,处于行业7。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$359.02,最高价为$500.00,最低价为$213.00。
关于拉姆研究(LRCX)的更多详情
公司特定风险:
- 营收预测偏谨慎与供应链瓶颈:尽管第一财季业绩超出预期,但由于供应链限制持续存在,泛林集团发布的12月季度营收指引较为保守且低于机构预期,引发盘中剧烈抛售压力。
- 分析师下调目标价与估值承压:包括Needham、摩根士丹利、B. Riley和花旗在内的多家华尔街券商下调了LRCX的目标价(其中Needham将其目标价从390美元下调至290美元),理由是短期营收增长见顶以及芯片设备制造商整体面临估值压缩压力。
- 对华贸易限制与出口管制:美国对先进半导体设备出口管制的不断收紧持续施压公司,带来中国大陆营收贡献萎缩的风险以及晶圆制造设备部署时间表的不确定性。
- 内部人士大幅减持套现:披露信息显示,近几个月来内部人士出售交易超过50笔,而公开市场内部人士增持为零——包括高级管理层数百万美元的股票套现——这加剧了市场疑虑,并放大了盘中价格波动。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。









