


阿斯麦(ASML)股票10月27日盘中上涨3.07%:原因全解读



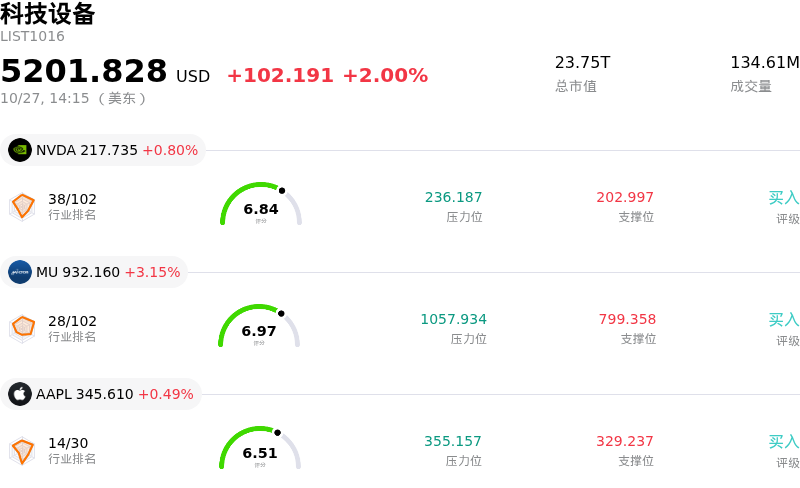
阿斯麦 (ASML) 盘中上涨3.07%, 所属行业科技设备上涨2.00% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 英伟达 (NVDA) 上涨 0.76%;美光科技 (MU) 上涨 3.15%;苹果 (AAPL) 上涨 0.54%。
今日是什么导致了阿斯麦(ASML)股价上涨?
阿斯麦(ASML Holding NV)显著上涨,得益于整个半导体设备领域的强劲基础动能以及围绕人工智能硬件支出的持续乐观情绪继续提振市场情绪。作为全球唯一的极紫外(EUV)光刻系统制造商,阿斯麦在先进逻辑和高带宽内存生产中占据着举足轻重的地位。近期财报显示,各大晶圆代工和内存客户的需求强劲,订单积压已延伸至2027年和2028年。对全年营收和毛利率目标的上调进一步增强了机构对该公司多年期增长轨迹的信心,抵消了更广泛的市场对周期性芯片支出的担忧。
推动股价上涨的一个重要因素是阿斯麦安装基数管理业务的贡献不断扩大。高毛利率的服务和设备升级收入,为不均匀的设备交付时间表提供了日益具备韧性的缓冲。资本分配举措也提升了股东回报,这得到了该公司数十亿欧元计划下积极执行股票回购以及即将派发的中期股息的支持。各大券商分析师保持压倒性的积极倾向,理由是对下一代光刻工具的定价权是中期毛利率扩张的持久催化剂。
盘中价格走势表现出加剧的波动,因为市场参与者在结构性人工智能顺风与供应链约束和估值考量之间进行权衡。管理层表明未来几年的预计产能可能难以完全满足客户需求,这突显了有利的订单环境,但也引发了有关工厂扩建时间表方面的执行风险。此外,关于向中国出口半导体工具的持续监管审查以及客户资本支出计划的转变,促成了短期交易波动。总体而言,阿斯麦在关键芯片制造技术方面的结构性垄断和具备韧性的盈利能见度,依然为投资者需求提供坚实支撑。
阿斯麦(ASML)技术分析
阿斯麦 (ASML) 技术面来看,MACD(12,26,9)数值-27.042,处于卖出状态,RSI数值44.484处于中性状态,Williams%R数值69.405处于卖出状态,注意关注。
阿斯麦(ASML)基本面分析
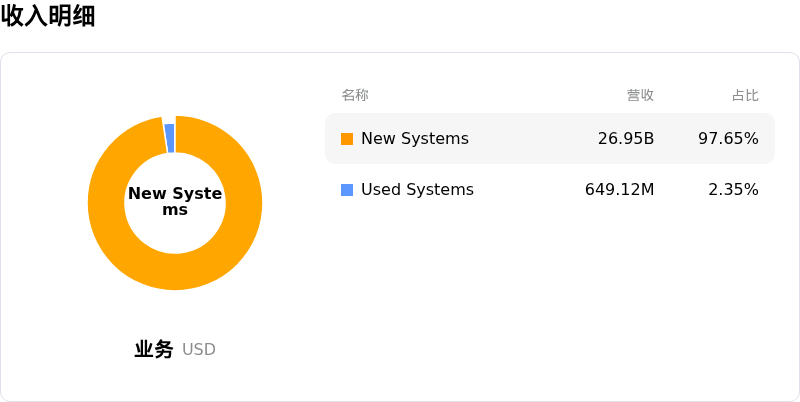
阿斯麦 (ASML) 处于科技设备行业,最新年度营业收入$36.83B,处于行业8,净利润$10.83B,处于行业6。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$2210.62,最高价为$2858.00,最低价为$1450.00。
关于阿斯麦(ASML)的更多详情
公司特定风险:
- 中国本土竞争对手的技术进步:近期有关国有企业上海爱斯盛纳量产国产浸没式DUV光刻机的报道,威胁到了阿斯麦向中芯国际(SMIC)等中国芯片制造商的销售,对其占公司营收约20%的地区的长期市场份额构成风险。
- 严重的供应瓶颈与订单上限限制:截至2028年的EUV和DUV系统产能已被预订一空,无法满足客户需求,迫使管理层推迟开放2029年和2030年的订单簿,同时全行业范围内的设备供应限制压制了近期营收增长。
- 产能爬坡成本施压近期利润率:为将制造产量提升50%所需的激进资本投资导致爬坡费用企高,将第四季度毛利率指引压低至57%,而近期季度的每股收益(EPS)数据因非营业投资升值而被人为抬高。
- 地缘政治与出口限制升级:美荷两国进一步扩大对深紫外(DUV)光刻机实施更严格贸易管制的立法提案——包括可能限制对中国现有已安装设备的售后服务、维护和软件更新——威胁到持续的已安装基数管理收入。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







