


波音(BA)股票10月27日盘中下跌9.88%:释放什么信号?



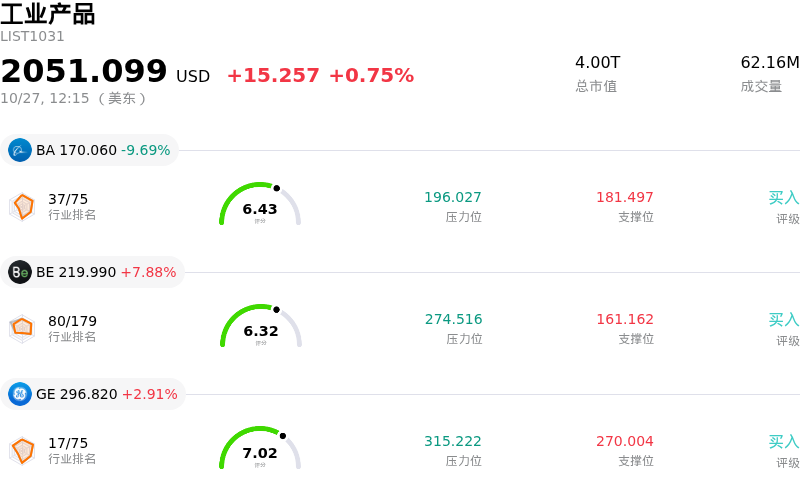
波音 (BA) 盘中下跌9.88%, 所属行业工业产品上涨0.75% ,公司涨幅跑输行业涨幅,行业成交额前三股票 波音 (BA) 下跌 9.79%;Bloom Energy Corp (BE) 上涨 7.88%;GE航天航空 (GE) 上涨 2.91%。
今日是什么导致了波音(BA)股价下跌?
波音在公布第三季度财务业绩后面临明显的下行压力,其核心每股亏损超预期扩大,掩盖了营业收入的温和增长。尽管受防务和全球服务业务量增长驱动,综合营收实现同比增长,但华尔街对其核心商用飞机部门持续存在的运营和财务拖累做出了负面反应。由于商用飞机业务板块遭受了巨额运营亏损,核心每股收益低于市场共识预期,反映出生产瓶颈和投入成本上升带来的持续负面影响。
受不利的交付产品组合、供应链费用上升以及与未来生产率调整相关的成本修正影响,商用客机部门面临利润率受挤压的局面。尽管交付量呈现渐进式改善,波音仍继续努力将其关键的737机型月产量稳定在目标水平。此外,当期现金流承受了重大支出压力,包括与美国司法部达成和解相关的付款。这些商用飞机业务的逆风抵消了近期运营里程碑带来的增长势头,例如新机型获得美国联邦航空管理局(FAA)的认证,以及赢得包括美国海军战斗机选型在内的防务合同。
由于机构投资者正在权衡实现可持续运营扭亏为盈的时间表与持续存在的执行风险,市场情绪依然保持谨慎。尽管该公司拥有创纪录的储备订单,且当期报告了正向自由现金流,但要达成的全年现金流生成目标路径依然艰难,给第四季度的执行带来了巨大压力。在商用飞机利润率企稳以及工厂产出达到可靠节奏之前,供应链脆弱性和高企的债务负担预计将继续限制近期市场情绪。
波音(BA)技术分析
波音 (BA) 技术面来看,MACD(12,26,9)数值-0.841,处于卖出状态,RSI数值26.247处于卖出状态,Williams%R数值99.318处于超卖状态,注意关注。
波音(BA)媒体舆情
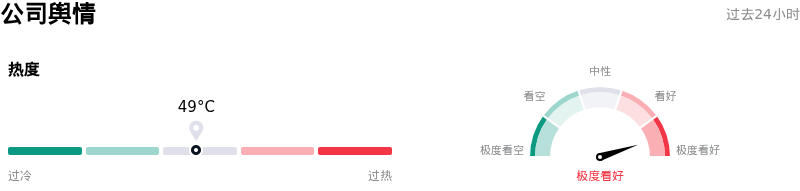
波音 (BA) 公司舆情热度来看,当前热度49,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于极度看好状态。
波音(BA)基本面分析
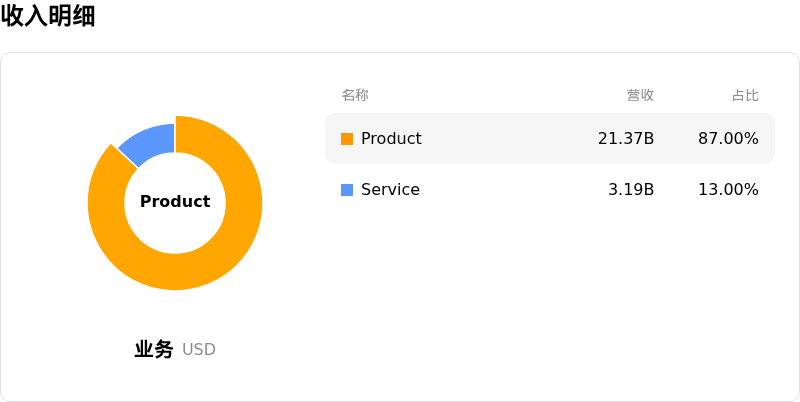
近一月多位分析师给出公司评级为买入。目标价预测平均价为$264.27,最高价为$305.00,最低价为$206.00。
关于波音(BA)的更多详情
公司特定风险:
- 三季度业绩不及预期与商用部门利润率下滑:波音公布第三季度调整后每股亏损 0.34 美元,显著不及市场普遍预期的每股亏损 0.20 美元。这主要是受其商用飞机部门拖累,因不利的交付组合及生产成本上升,该部门营业亏损扩大至 6.97 亿美元,营业利润率为负 6.5%。
- 资产负债表杠杆居高不下与法律和解耗费现金:合并债务仍高达 459 亿美元,债务权益比率超过 7.5;同时,受美国司法部约 7 亿美元和解赔款拖累,第三季度现金流承压,限制了净流动性与复苏灵活性。
- 单一来源供应链中断:供应链瓶颈(包括 777 货机项目后缘肋盒组件的单一来源零部件短缺)威胁到近期交付日程及工厂稳定目标。
- 宽体机项目延期与远期成本风险:787 总装面临的发动机供应限制,以及 777X 交付进一步推迟至 2027 年,使商用宽体机部门持续面临营收缺口及潜在的未来合同减值风险。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。








