


科磊(KLAC)股票10月26日盘中上涨3.41%:原因全解读



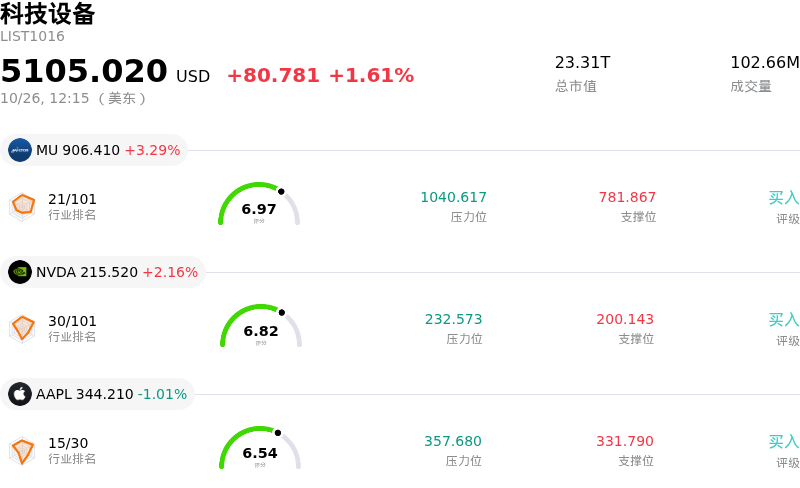
科磊 (KLAC) 盘中上涨3.41%, 所属行业科技设备上涨1.61% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 美光科技 (MU) 上涨 3.29%;英伟达 (NVDA) 上涨 2.16%;苹果 (AAPL) 下跌 1.01%。
今日是什么导致了科磊(KLAC)股价上涨?
科磊(KLA Corporation)股价呈现走强态势,同时伴随盘中波动。在其即将公布2027财年第一季度财报之前,财报前的调仓布局、同行的利好传导以及技术面与估值支撑共同推动了这一表现。
推动股价上涨的核心催化剂是投资者对科磊即将发布的财报的预期。由于长期增长趋势——特别是人工智能(AI)基础设施建设、高带宽内存(HBM)扩产以及先进封装技术——持续推动对半导体工艺控制与良率管理解决方案的需求,市场预期维持在高位。该公司上一季度给出的业绩指引指向营收环比增长,提供了明确的参考基准,鼓励了财报发布前的看涨建仓。
行业动态则构成了强劲的第二重助力。同行泛林集团(Lam Research)强劲的季度业绩以及对晶圆制造设备支出的乐观表态,为整个设备生态系统释放了积极信号。同行优异的业绩表现增强了投资者信心,表明主要芯片厂商的资本支出依然具备韧性,从而直接惠及科磊等领先的工艺控制供应商。
从结构与估值角度来看,该股的上行势头反映了在此前走弱并跌至相对于历史估值倍数的折价水平后的技术性反弹。在良好的风险收益比以及预示着巨大长期上涨空间的分析师目标价支撑下,机构投资者与华尔街分析师对该股普遍保持积极看好的共识预期。近期监管文件披露的机构增持进一步巩固了市场情绪。
尽管大盘对宏观经济信号高度敏感且科技板块波动加剧,但强劲的行业基本面、财报前的乐观情绪以及具备吸引力的估值指标相交织,共同推动了科磊在当天的交易中跑赢大盘。
科磊(KLAC)技术分析
科磊 (KLAC) 技术面来看,MACD(12,26,9)数值-8.951,处于卖出状态,RSI数值29.299处于卖出状态,Williams%R数值89.756处于超卖状态,注意关注。
科磊(KLAC)媒体舆情
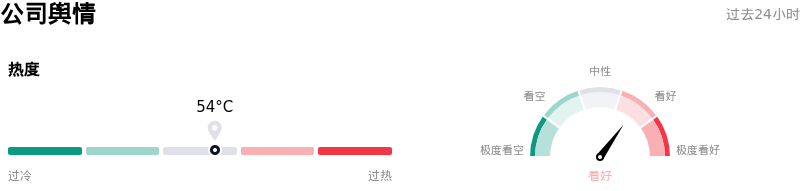
科磊 (KLAC) 公司舆情热度来看,当前热度54,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于看好状态。
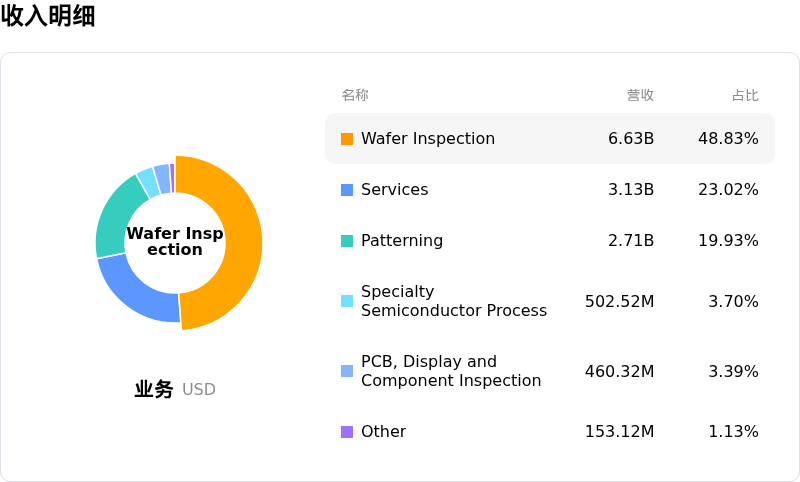
科磊(KLAC)基本面分析
近一月多位分析师给出公司评级为买入。目标价预测平均价为$228.83,最高价为$325.00,最低价为$138.80。
关于科磊(KLAC)的更多详情
公司特定风险:
- 半导体设备板块外溢效应:同行设备制造商发出的谨慎表态以及洁净室供应链受限问题引发了更广泛的板块抛售,在其即将公布2027财年第一季度财报之际,给KLA带来下行压力。
- 对华出口管制风险:美国针对中国半导体制造商升级的贸易制裁直接威胁到KLA大部分的过程控制业务收入,使其面临订单取消、服务受限以及退还定金的风险。
- 估值倍数与分析师下调目标价:包括摩根士丹利在内的华尔街研究机构已下调KLA的目标价,这引发了市场担忧:一旦AI资本支出增长放缓,偏高的远期估值倍数将使该股面临剧烈的获利回吐。
- 高管持续内部减持:美国证券交易委员会(SEC)的监管文件显示,包括首席执行官(CEO)和首席财务官(CFO)在内的资深高管进行了大规模的内部持股变现,且近几个月公开市场上未出现任何对应的内部增持。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







