


Arm Holdings PLC(ARM)股票10月26日盘中上涨5.69%:关键驱动因素揭晓



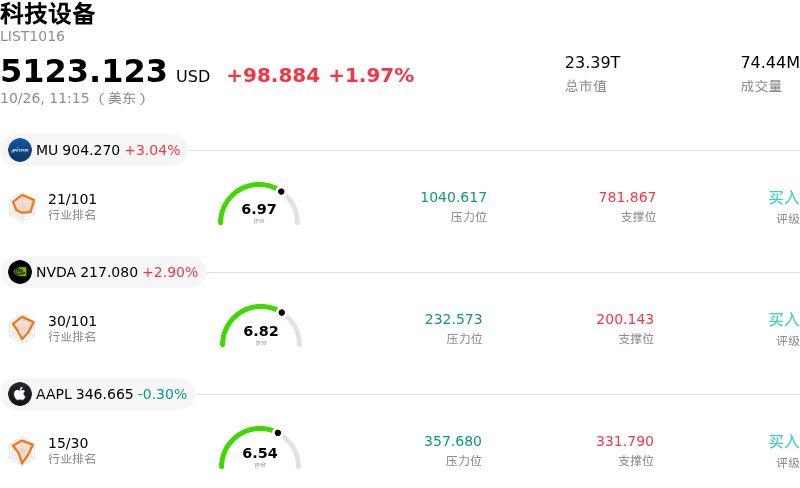
Arm Holdings PLC (ARM) 盘中上涨5.69%, 所属行业科技设备上涨1.97% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 美光科技 (MU) 上涨 3.21%;英伟达 (NVDA) 上涨 2.91%;苹果 (AAPL) 下跌 0.25%。
今日是什么导致了Arm Holdings PLC(ARM)股价上涨?
Arm Holdings交易表现积极,盘中波动明显加剧,这在很大程度上反映了科技与半导体板块在前几周大幅回调后的技术性反弹。华尔街正面的研报更新显著提振了市场情绪。券商报告重申看涨评级及高企的目标价,强调了该公司在中央处理器(CPU)知识产权领域的统治地位,以及其在数据中心、汽车计算和定制芯片架构方面不断扩大的业务布局。
围绕人工智能算力需求的基本面势头,继续成为吸引机构投资者关注的核心驱动力。投资者正日益关注云数据中心和高性能计算平台中专利使用费收入流的拓展,以及长期的许可授权机会。随着该公司财报发布临近,市场参与者纷纷提前布局,以期捕捉与下一代芯片采用及高毛利架构授权相关的潜在上涨空间。
然而,加剧的波动也凸显了市场对高企的估值倍数及全行业风险因素的持续争论。投资者对合作半导体代工厂潜在的供应链瓶颈、不断攀升的运营支出以及更广泛的硬件支出趋势仍保持警惕。尽管存在这些短期逆风,盘中大幅波动期间积极的逢低买入,依然凸显了随着人工智能工作负载从训练向边缘和云端推理转型,投资者对Arm结构性优势的信心。
Arm Holdings PLC(ARM)技术分析
Arm Holdings PLC (ARM) 技术面来看,MACD(12,26,9)数值-11.315,处于卖出状态,RSI数值37.748处于中性状态,Williams%R数值84.821处于超卖状态,注意关注。
Arm Holdings PLC(ARM)基本面分析
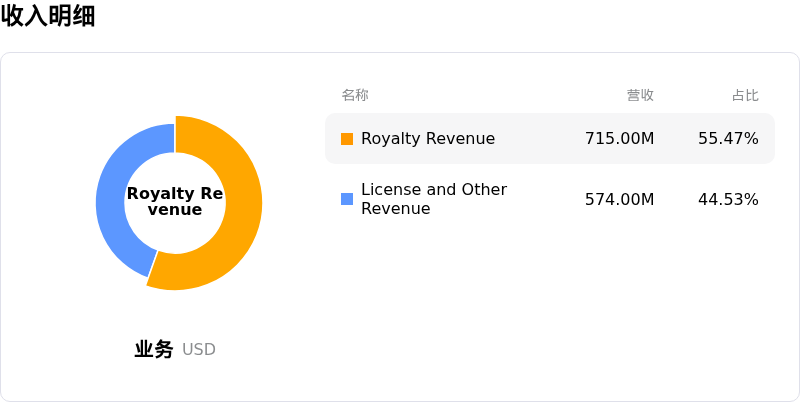
Arm Holdings PLC (ARM) 处于科技设备行业,最新年度营业收入$4.92B,处于行业24,净利润$904.00M,处于行业18。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$286.95,最高价为$480.00,最低价为$125.00。
关于Arm Holdings PLC(ARM)的更多详情
公司特有风险:
- 高通许可纠纷与版税收入风险:与主要授权合作伙伴高通围绕架构合同在联邦法院持续升级的诉讼威胁到了其核心收入流,而暂停支付版税或调整许可条款等潜在补救措施为 Arm 的高毛利版税模式带来了重大阴霾。
- 渠道冲突与被许可方抵制:Arm 向自研 AGI 和数据中心服务器 CPU 领域的垂直扩张,使其与高通、英伟达等主要许可伙伴形成直接竞争,从而增加了客户抵制及许可多元化的风险。
- 估值倍数过高与 AI 提振滞后:相较于半导体同行,该股目前的远期市盈率和市销率估值倍数居高不下,使其对股价回调高度敏感,特别是机构分析师警告称,代理型 AI 应用带来的实质性版税收入仍需数年时间,而非短期内就能显现。
- 代工瓶颈与利润率承压:上游晶圆代工产能受限和存储供应短缺威胁到智能手机出货量——这是其版税收入的主要来源,而定制芯片设计所需的高昂研发支出则挤压了近期营业利润率。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







