


斯伦贝谢(SLB)股票10月23日盘中上涨6.76%:释放什么信号?



斯伦贝谢 (SLB) 盘中上涨6.76%, 所属行业能源 - 化石燃料上涨2.55% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 埃克森美孚 (XOM) 上涨 2.59%;雪佛龙 (CVX) 上涨 2.54%;斯伦贝谢 (SLB) 上涨 6.80%。
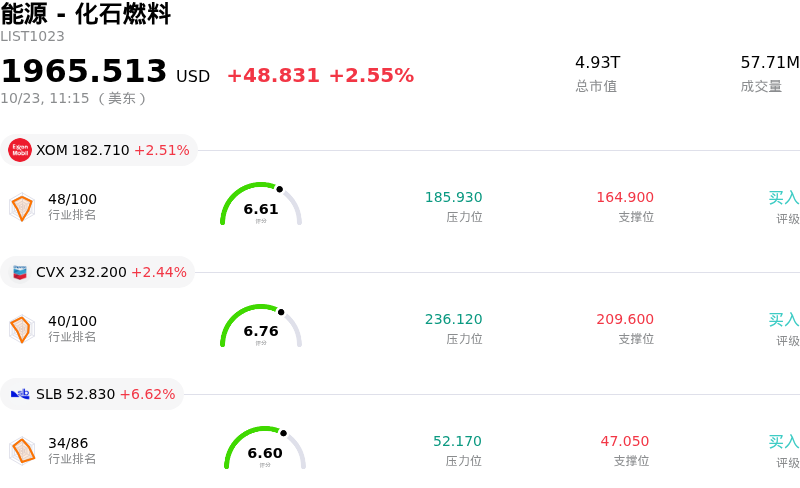
今日是什么导致了斯伦贝谢(SLB)股价上涨?
在发布2026年第三季度财报后,SLB表现出显著的上行交易动能,其营收和每股收益均超出华尔街预期。这是该公司连续第四个季度业绩超出预期,其强劲的总营收超越了市场一致预期,同时所有主要地理区域部门均实现营收环比增长。积极的财务表现为机构投资者提供了其在国际市场具备韧性的具体证据,有效缓解了投资者近期对能源板块波动及地区扰动的担忧。
推动市场乐观情绪的核心催化剂是业务的广泛复苏和营收多元化。拉丁美洲、欧洲和非洲的海上盆地业务保持强劲,而中东地区的业务活动也实现了强劲的环比反弹。此外,SLB在非传统业务领域展现出加速增长的势头,尤其是在数据中心解决方案部门;随着该公司扩大对人工智能基础设施部署的散热和电力基础设施支持,该部门实现了显著的同比营收扩张。向高增长的数字和能源转型垂直领域的扩展,进一步强化了该公司的中期增长逻辑。
资本纪律和建设性的前瞻性指引进一步提振了市场信心。SLB在本季度产生了大量的自由现金流,为持续的股票回购提供了资金支持,并维持了股息发放。管理层指出,受业务加速向以生产为导向的短周期合同和长期深水项目转移的驱动,进入2027年公司具备良好的运营可见度。强劲的执行力、利润率韧性以及不断扩大的目标市场,促使分析师做出积极的重新评估,从而触发了显著的机构买盘兴趣。
斯伦贝谢(SLB)技术分析
斯伦贝谢 (SLB) 技术面来看,MACD(12,26,9)数值0.919,处于中性状态,RSI数值58.809处于中性状态,Williams%R数值0.550处于超买状态,注意关注。
斯伦贝谢(SLB)基本面分析
斯伦贝谢 (SLB) 处于能源 - 化石燃料行业,最新年度营业收入$35.71B,处于行业6,净利润$3.37B,处于行业7。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$61.95,最高价为$75.00,最低价为$43.00。
关于斯伦贝谢(SLB)的更多详情
公司特定风险:
- 业绩与自由现金流同比恶化:在2026财年第三季度财报中,SLB录得调整后每股收益同比下降7%至0.64美元,GAAP每股收益环比下降6%至0.49美元,同时自由现金流利润率从12.3%收缩至10.8%,表明现金盈利能力持续受压。
- 中东业务中断与区域业务收缩:第三季度业绩显示,受季度末业务运营中断以及SLB最大收入来源地中东地区持续的地缘政治冲突影响,中东及亚洲地区的营收从上年同期的30.0亿美元同比下降至28.1亿美元。
- 激进并购积聚债务及执行风险:SLB宣布了一项收购数据中心冷却公司Kelvion的41亿美元交易——其中包括34亿美元现金和7亿美元承接债务——随着公司向核心能源服务之外拓展,这引发了机构对其资本配置效率、整合风险和资产负债表杠杆率的担忧。
- 内生营收停滞:剔除近期收购ChampionX带来的外延式增长贡献后,SLB第三季度内生营收同比仅增长2%,而国际内生营收基本持平,反映出传统油田业务底层营收增长乏力。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







