


纽蒙特(NEM)股票10月23日盘中下跌3.77%:背后推手曝光



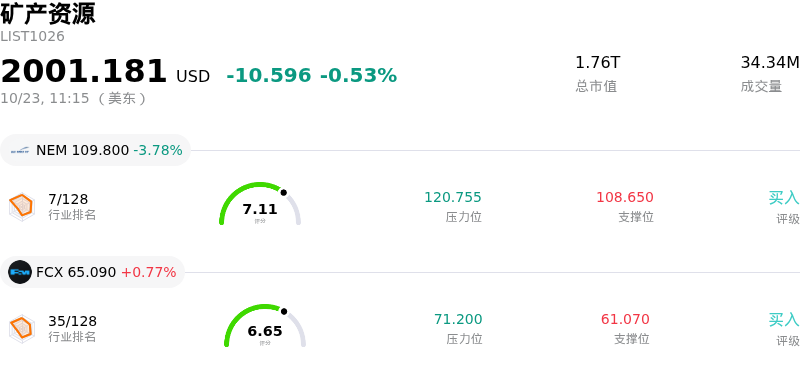
纽蒙特 (NEM) 盘中下跌3.77%, 所属行业矿产资源下跌0.53% ,公司涨幅跑输行业涨幅,行业成交额前三股票 纽蒙特 (NEM) 下跌 3.78%;自由港麦克莫兰 (FCX) 上涨 0.77%;Barrick Mining Ord Shs (B) 下跌 1.34%。
今日是什么导致了纽蒙特(NEM)股价下跌?
尽管纽蒙特公司公布的第三季度业绩优于华尔街预期,但该股仍出现了明显的下跌波动。在坚挺的黄金实现均价以及卡迪亚(Cadia)设施等核心资产运营复苏的支撑下,这家黄金开采巨头实现了稳健的营收和轻松超越市场普遍预期的调整后每股收益。管理层还重申了全年产量目标,同时下调了全年总维持成本指引,体现了其出色的运营执行力与强劲的自由现金流生成能力。
然而,市场对成本通胀和近期运营挑战的严苛审视掩盖了业绩超预期的利好。随着分析师下调该股评级并下调目标价,华尔街情绪趋于谨慎,分析师特别强调了澳大利亚矿业运营面临的成本压力以及利希尔(Lihir)等关键矿区持续存在的运营执行风险。此外,黄金实现均价较上一季度环比下降,加上营运资金流出和资本支出增加导致自由现金流环比收缩,引发了投资者的负面反应。市场参与者还在消化即将到来的现金支出承诺,包括与巴里克(Barrick)就修订后的内华达黄金矿业合资协议达成的重大财务结算。
从更广泛的市场视角来看,在贵金属板块股票整体表现强劲之后,机构投资者调整仓位进行获利了结,这也加剧了股价的下跌。尽管纽蒙特持续通过股息和积极的股票回购开展资本回报,但估值敏感性以及对今年晚些时候成本通胀的持续担忧,促使市场参与者锁定利润,给该股及整个黄金开采板块带来了盘中抛售压力。
纽蒙特(NEM)技术分析
纽蒙特 (NEM) 技术面来看,MACD(12,26,9)数值-0.574,处于卖出状态,RSI数值37.163处于中性状态,Williams%R数值85.350处于超卖状态,注意关注。
纽蒙特(NEM)基本面分析
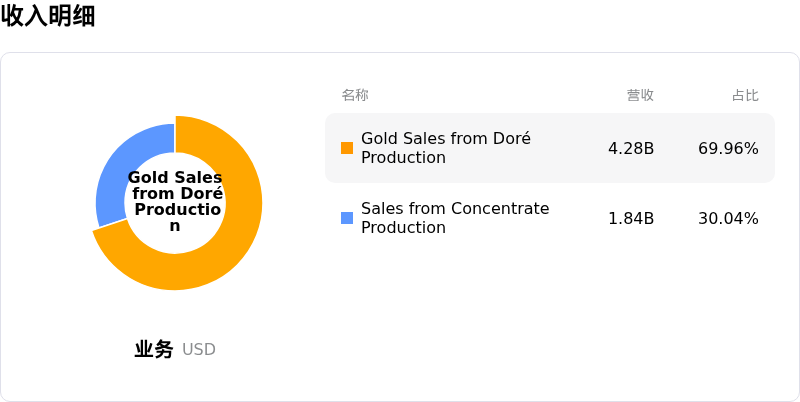
近一月多位分析师给出公司评级为买入。目标价预测平均价为$140.59,最高价为$205.00,最低价为$79.00。
关于纽蒙特(NEM)的更多详情
公司特有风险:
- 华尔街下调评级并调低EBITDA预期: Freedom Broker将纽蒙特评级从“买入”下调至“持有”,并将目标价下调至116美元。该机构指出,相较于同行业竞争对手,该公司在盈利增长、运营风险和估值上涨空间之间的平衡最为不利。
- 第四季度总维持成本急剧飙升: 尽管第三季度业绩超预期,但管理层预计第四季度总维持成本(AISC)将飙升至每盎司约1,900美元,主要受澳大利亚各矿区燃料成本通胀,以及Peñasquito矿区白银副产品收益预计下降30%的推动。
- 资产层面的运营与执行风险: 主要资产(尤其是Lihir和Cadia)持续存在运营绩效风险,促使分析师将2027年EBITDA预期大幅下调16%,同时也引发了对Red Chris自然崩落法扩建等资本密集型项目执行要求的担忧。
- 短期资本大幅流出: 纽蒙特面临即期的流动性履约压力,包括根据修订后的内华达黄金矿业(Nevada Gold Mines)合资协议,需在2026年第四季度向巴里克矿业公司(Barrick Mining Corp.)支付19.5亿美元现金,同时预计2027年开发资本支出将增加5亿美元。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







