


阿斯利康(AZN)股票10月22日盘中上涨3.04%:释放什么信号?



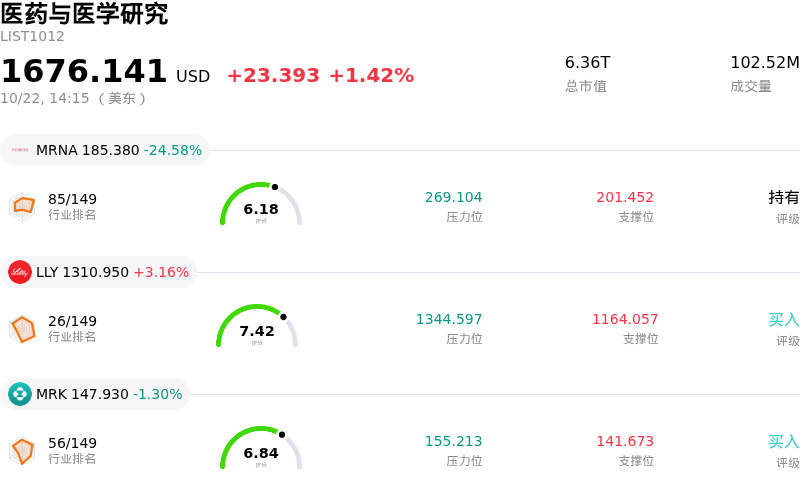
阿斯利康 (AZN) 盘中上涨3.04%, 所属行业医药与医学研究上涨1.42% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 Moderna Inc (MRNA) 下跌 24.58%;礼来 (LLY) 上涨 3.16%;默沙东 (MRK) 下跌 1.30%。
今日是什么导致了阿斯利康(AZN)股价上涨?
受罕见病业务板块重大监管利好的提振,阿斯利康(AstraZeneca)呈现积极的交易势头。美国食品药品监督管理局(FDA)加速批准了Ultomiris(拉乌利珠单抗/ravulizumab)用于治疗具有快速进展风险的原发性免疫球蛋白A(IgA)肾病成人患者。此次获批将阿斯利康的商业化版图拓展至高风险肾脏疾病领域,涵盖美国超20万名目标患者。此外,研发管线的最新进展进一步巩固了投资者信心,包括Tezspire治疗嗜酸性粒细胞性食管炎的后期临床试验取得积极数据,以及用于治疗非小细胞肺癌的Zegfrovy在美国上市。
重点治疗适应症的扩展进一步巩固了阿斯利康在罕见病、肿瘤学和生物制药领域的多支柱增长战略。机构资金的青睐依然源于该公司强大的管线产出能力,这有助于抵消仿制药竞争以及成熟疗法带来的营收侵蚀。随着第三季度财报公布在即,投资者正在评估近期监管里程碑对长期增长目标的贡献。市场观察人士指出,稳健的管线推进为盈利预测提供了基本面支撑,并增强了高毛利产品组合的多元化。
由于市场参与者在权衡即时商业化前景与获得最终监管批准所需的后续临床试验,日内股价走势呈现出明显波动。相比同行业竞品,阿斯利康目前的估值仍具竞争力,持续吸引着寻求防御性增长配置的机构资金。总体而言,该股的上涨态势反映出市场对阿斯利康核心研发执行力与商业拓展战略的持久信心。
阿斯利康(AZN)技术分析
阿斯利康 (AZN) 技术面来看,MACD(12,26,9)数值2.941,处于买入状态,RSI数值65.858处于中性状态,Williams%R数值1.062处于超买状态,注意关注。
阿斯利康(AZN)基本面分析
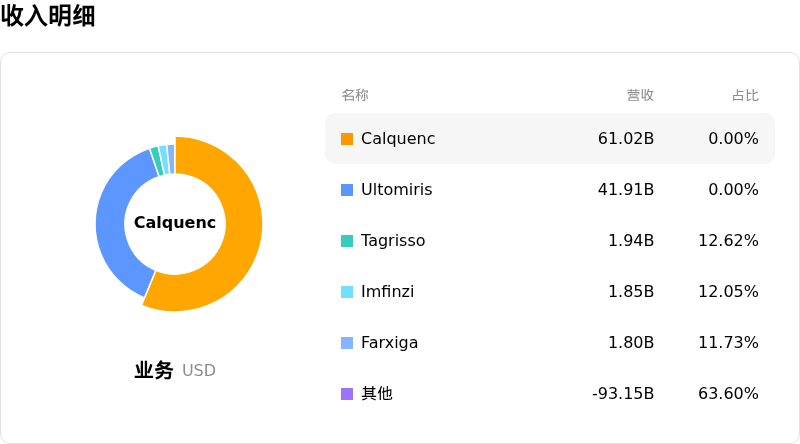
阿斯利康 (AZN) 处于医药与医学研究行业,最新年度营业收入$58.74B,处于行业8,净利润$10.22B,处于行业6。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$210.32,最高价为$255.24,最低价为$158.00。
关于阿斯利康(AZN)的更多详情
公司特定风险:
- III期临床试验受挫与诉讼风险: 近期包括用于罕见骨病的 efzimfotase alfa 的 HICKORY 试验以及用于 ATTR 心肌病的 Wainua 的 CARDIO-TTransform 研究在内的晚期临床失败,不仅威胁到实现管理层 2030 年 800 亿美元营收野心所需的关键增长动力,还引发了股东集体诉讼调查。
- 分析师下调评级与 2030 年代初专利崖风险: 机构卖方下调评级(包括汇丰银行将该股评级从“买入”下调至“持有”)突显出在关键催化剂数据公布(SERENA-4 和 AVANZAR)之前不利的风险回报比,并在主要独占专利于 2030 年代初到期时加剧了对营收替代的担忧。
- 对加速批准的依赖与 IgAN 市场竞争: FDA 对 Ultomiris 用于 IgA 肾病(IgAN)的加速批准依赖于中期替代终点(蛋白尿减少),尚未证明可长期维持肾功能,这使该药物在商业上面临来自诺华(Novartis)和 Travere Therapeutics 等现有竞争疗法的压力。
- 资本配置与许可授权执行风险: 向外部候选药物投入数十亿美元的战略承诺(包括向 Summit Therapeutics 投资 20 亿美元用于 ivonescimab),若免疫肿瘤学联合疗法试验未能展现出更优异的总生存期指标,将推高执行和财务风险。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







