


甲骨文(ORCL)股票10月22日盘中下跌4.02%:释放什么信号?



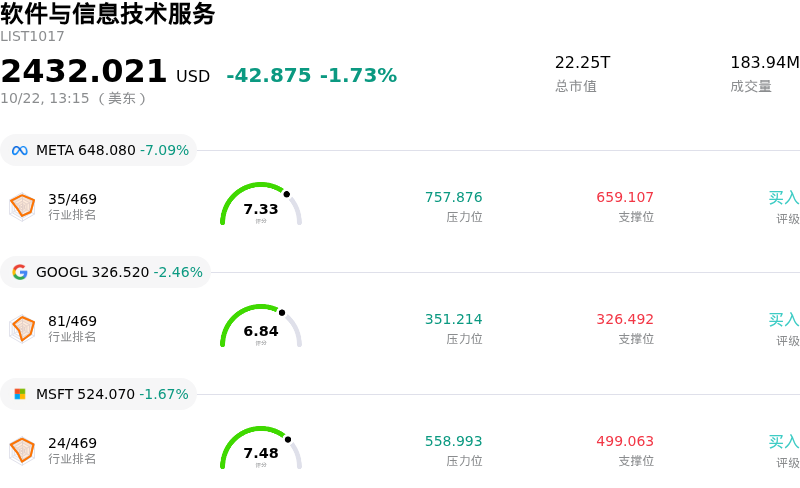
甲骨文 (ORCL) 盘中下跌4.02%, 所属行业软件与信息技术服务下跌1.73% ,公司涨幅跑输行业涨幅,行业成交额前三股票 Meta Platforms Inc (META) 下跌 7.11%;谷歌-A (GOOGL) 下跌 2.41%;微软 (MSFT) 下跌 1.62%。
今日是什么导致了甲骨文(ORCL)股价下跌?
甲骨文股价的下跌反映出投资者对建设人工智能云基础设施所需巨额资本支出和高企杠杆率的持续担忧。尽管该公司凭借数千亿美元的剩余履约义务积压订单,继续展现出强劲的云需求,但市场正日益关注这一扩张带来的短期财务负担。在数据中心、图形处理器(GPU)和设施上的巨额支出导致自由现金流大幅转负并带来沉重的债务负担,促使机构投资者在借贷成本上升的情况下重新评估其估值倍数。
该股票的疲软走势与信贷市场对高负债科技赋能企业的整体情绪密不可分。债券市场的波动以及AI基础设施提供商信用利差的扩大,加剧了市场对甲骨文资产负债表结构和融资渠道的审查。尽管管理层此前宣布了筹资计划以支持资本支出,但信贷投资者对将已签约积压订单转化为正向经营现金流所需的时间表仍持谨慎态度。长期收入承诺与眼下现金消耗之间的脱节,使得该股对整体板块回调和宏观收益率的变化尤为敏感。
尽管面临当前的逆风,卖方分析师对甲骨文的长期竞争地位仍普遍持积极态度,理由是其云基础设施的快速增长以及近期推出的智能体企业软件。然而,短期交易动态表明,在缺乏自由现金流改善的明确证据的情况下,产品推出和战略合作不足以抵消对其基本面杠杆问题的担忧。对于机构投资者而言,短期股价表现可能仍将由债务偿付指标、利率预期以及主要超大规模同行即将发布的季度财报所主导。
甲骨文(ORCL)技术分析
甲骨文 (ORCL) 技术面来看,MACD(12,26,9)数值-2.281,处于卖出状态,RSI数值37.578处于中性状态,Williams%R数值98.791处于超卖状态,注意关注。
甲骨文(ORCL)媒体舆情
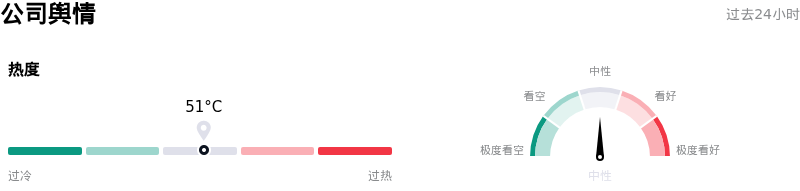
甲骨文 (ORCL) 公司舆情热度来看,当前热度51,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于中性状态。
甲骨文(ORCL)基本面分析
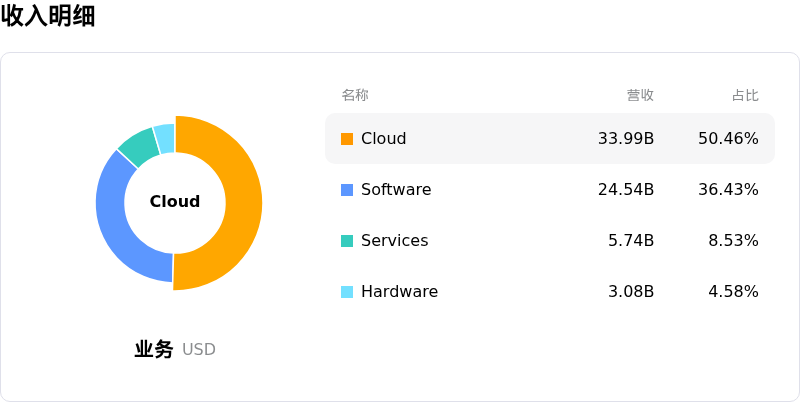
甲骨文 (ORCL) 处于软件与信息技术服务行业,最新年度营业收入$67.36B,处于行业8,净利润$16.98B,处于行业6。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$242.10,最高价为$330.00,最低价为$110.00。
关于甲骨文(ORCL)的更多详情
公司特有风险:
- AI基础设施支出与现金消耗加速:甲骨文为扩展AI数据中心而采取的激进资本支出已导致季度自由现金流转负;随着资本支出超过短期云业务变现能力,引发了市场对现金消耗过快的严重担忧。
- 债务负担高企与信用评级下调风险:为资助AI硬件采购,该公司总债务负担显著上升,使其信用评级处于BBB-(仅比垃圾级高出一个级别),并使公司面临借款成本压力和评级机构审查。
- 数据中心项目延误与执行瓶颈:在其新墨西哥州数据中心项目援引不可抗力条款以及公用设施接入延误后,基础设施执行担忧加剧,威胁到已签约AI算力的按期交付。
- 客户集中度高与交易对手风险:云合同在手订单高度集中于少数几家AI开发客户,如果高杠杆交易对手未能履行长期采购义务,甲骨文将面临重大的资产负债表风险。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







