默沙东(MRK)股票10月20日开盘上涨3.79%:原因全解读

TradingKey2026年10月20日 13:47


• 得益于肿瘤学研发管线及3期临床试验数据的积极表现,默克股价走高。
• 战略性的业务组合扩张与心血管疗法缓解了市场对其专利到期和营收前景的担忧。
• 分析师维持“买入”评级,平均目标价为154.68美元。
今日是什么导致了默沙东(MRK)股价上涨?
在公司肿瘤产品管线及即将举行的临床报告带来的积极情绪推动下,默沙东(Merck & Co.)展现出强劲的上行动力,盘中交易显著提振。随着市场消化即将在即将召开的欧洲临床肿瘤学会(ESMO)年会上发布的关键突破性3期数据细节,投资者的热情持续升温。主要试验亮点(包括Keytruda与新型候选管线药物在黑色素瘤和子宫内膜癌适应症上的联合方案)凸显了默沙东巩固其在肿瘤学领域市场领导地位并扩大其旗舰平台商业覆盖范围的能力。
除了临床进展外,旨在应对长期专利到期风险的战略性投资组合扩张也为积极的市场动向提供了支撑。新获批的专科心血管疗法以及向RNA干扰和罕见病治疗领域的定向扩张所带来的商业轨迹,正得到越来越多投资者的认可。这种积极的交易运作与管线多元化战略有助于缓解市场长期以来对未来收入过于集中的担忧,增强了机构资金对公司长期收入持久性的信心。
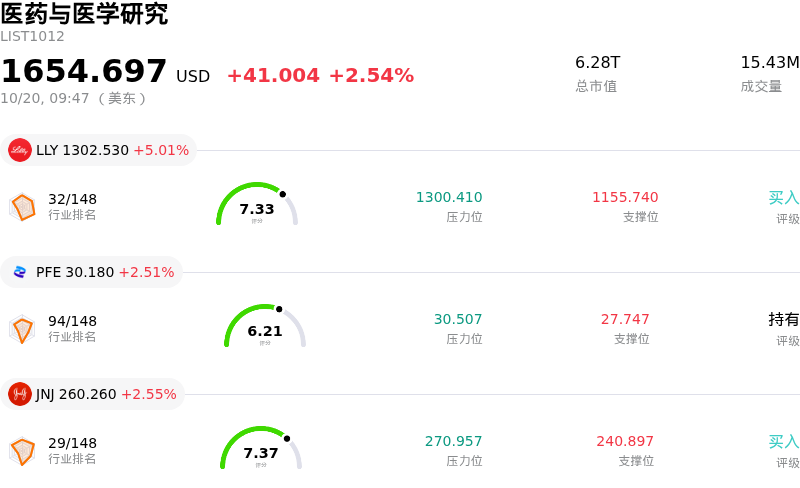
在该公司即将发布第三季度财报前的提前布局进一步提振了投资者情绪。机构市场参与者对默沙东的经营执行力保持建设性预期,理由是其营收稳健增长、利润率具备韧性且股息分红可靠。尽管医疗保健板块整体交易和定期ETF调仓引发了盘中波动,但主导的方向性偏向依然看涨。重大临床催化剂、强劲的商业执行力以及稳健的长期基本面指引相结合,持续吸引着机构买盘的关注。
默沙东(MRK)技术分析
默沙东 (MRK) 技术面来看,MACD(12,26,9)数值0.318,处于买入状态,RSI数值56.443处于中性状态,Williams%R数值26.514处于买入状态,注意关注。
默沙东(MRK)基本面分析
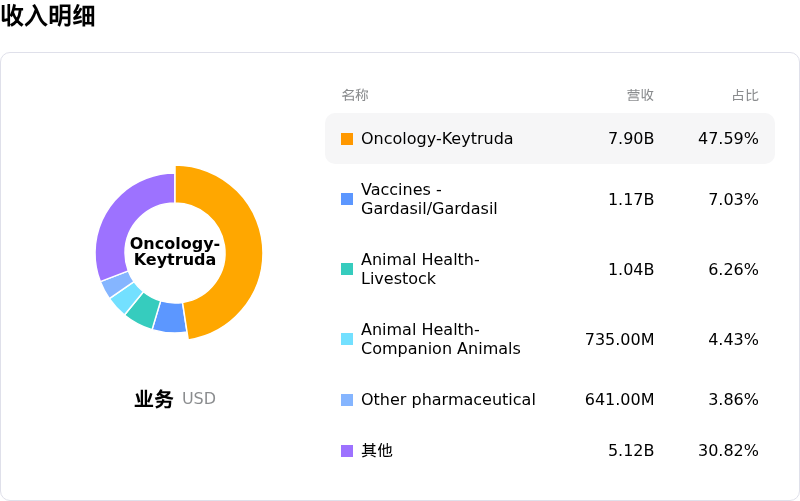
近一月多位分析师给出公司评级为买入。目标价预测平均价为$154.68,最高价为$186.00,最低价为$105.00。
关于默沙东(MRK)的更多详情
公司特有风险:
- 肿瘤管线受阻与专利到期:近期主要肿瘤联合用药项目的3期临床试验失败与中止,加剧了市场对默克长期增长轨迹及其在Keytruda专利独占期即将届满之际对其高度依赖的担忧。
- 分析师下调评级与估值压力:近期华尔街研究机构将评级从“买入”下调至“持有”,凸显出在资金持续流出和短期盈利不确定性背景下,机构对默克偏高销售估值倍数的审慎态度。
- 佳达修(Gardasil)在亚洲市场营收疲软:关键国际市场(尤其是中国)对佳达修(Gardasil)疫苗系列产品需求放缓及销售波动,持续对更广泛的制药业务板块构成增长阻力。
- 药品定价监管逆风:根据联邦立法即将来临的美国医疗保险和医疗补助服务中心(CMS)药品价格谈判,对默克已商业化的治疗产品组合构成长期利润率风险,并限制了其定价灵活性。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。
免责声明:本网站提供的信息仅供教育和参考之用,不应视为财务或投资建议。
点赞