


台积电(TSM)股票10月19日盘中上涨3.17%:释放什么信号?



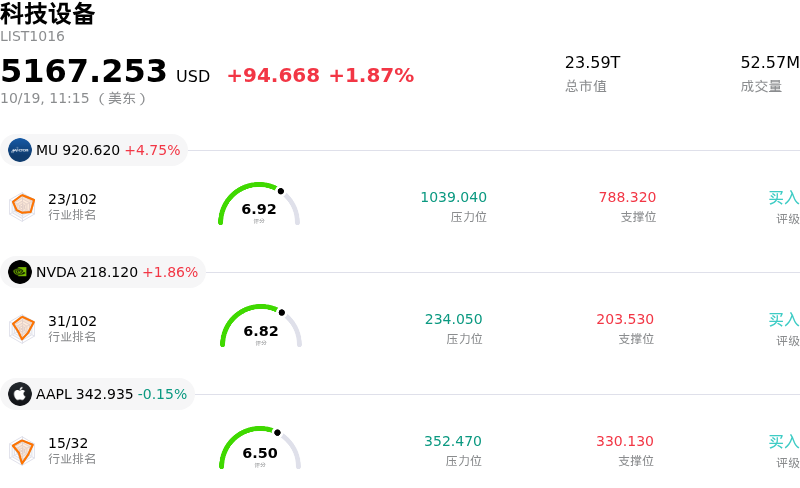
台积电 (TSM) 盘中上涨3.17%, 所属行业科技设备上涨1.87% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 美光科技 (MU) 上涨 4.65%;英伟达 (NVDA) 上涨 1.86%;苹果 (AAPL) 下跌 0.10%。
今日是什么导致了台积电(TSM)股价上涨?
台积电展现出稳健的上行动力,因市场参与者在三季度财报发布后日益聚焦于该晶圆代工巨头强劲的基本面。尽管财报发布初期,由于上调资本支出指引以及先进制程产能爬坡导致毛利率环比略有稀释,引发了部分获利了结抛盘,但机构买家随后纷纷趁估值回落逢低买入。高性能计算和人工智能加速器领域的强劲需求仍是主要催化剂,管理层强调,客户对尖端制程的需求持续超出现有制造产能。
盘中显著的波动反映出宏观层面的担忧与企业级增长顺风之间的拉锯。早盘半导体供应链整体情绪承压,主要受全行业对科技板块债务负担、云服务提供商资本支出纪律以及亚洲区域市场疲软的担忧拖累。然而,随着美股常规交易时段的推进,投资者焦点重新转向台积电在7纳米以下芯片制造领域无可比拟的霸主地位。盘中的迅速反弹展现出机构投资者对核心晶圆代工基础设施资产的强劲需求与配置韧性。
展望未来,市场对该公司的情绪受到调高后的全年前景营收增长预期以及强劲的第四季度销售指引的有力支撑。虽然下一代制程产能的高额资本开支以及海外扩产带来的初期利润率磨合仍是需要持续关注的运营考量,但分析师认为,相对于其多年的盈利增长轨迹,该股的前瞻估值颇具吸引力。来自主要芯片设计客户的AI芯片订单保持强劲,依然是支撑股价上涨的基本面锚点。
台积电(TSM)技术分析
台积电 (TSM) 技术面来看,MACD(12,26,9)数值-12.962,处于中性状态,RSI数值42.208处于中性状态,Williams%R数值76.824处于卖出状态,注意关注。
台积电(TSM)基本面分析
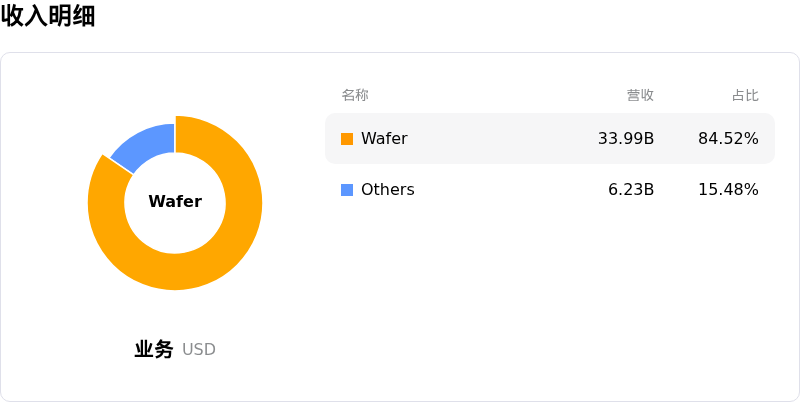
近一月多位分析师给出公司评级为买入。目标价预测平均价为$565.84,最高价为$715.86,最低价为$440.00。
关于台积电(TSM)的更多详情
公司特定风险:
- 2纳米产能爬坡与海外扩张导致毛利率承压: 台积电报告称,由于2纳米制程的早期生产成本,毛利率环比下降至66.4%;同时首席财务官黄仁昭警告称,未来几年海外晶圆厂的扩张将使毛利率稀释程度扩大至3%–4%。
- 资本支出加速与自由现金流压力: 管理层维持了600亿至640亿美元的激进2026年资本支出预算,并预计高企的资本支出将持续至2028年,这因中期自由现金流将受到严重挤压而引发机构分析师下调评级。
- 管理层对2027年宏观不确定性及消费疲软持谨慎态度: 首席执行官魏哲家在近期的业绩电话会上对2027年的业务规划表达了审慎态度,并警告称,受零部件价格上涨影响,消费电子和个人电脑(PC)等对价格敏感的非AI终端市场正面临逆风压力。
- 海外制造基地的成本结构较高: 在台湾地区以外建设和扩大成熟与先进制程产能(例如亚利桑那州正在进行的晶圆厂项目以及德克萨斯州潜在的扩建项目),使台积电面临更高的建设、劳动力和运营成本,相较于其在台湾地区的晶圆厂,这在结构上降低了资本回报率。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







