科磊(KLAC)股票10月14日盘中下跌3.23%:关键驱动因素揭晓



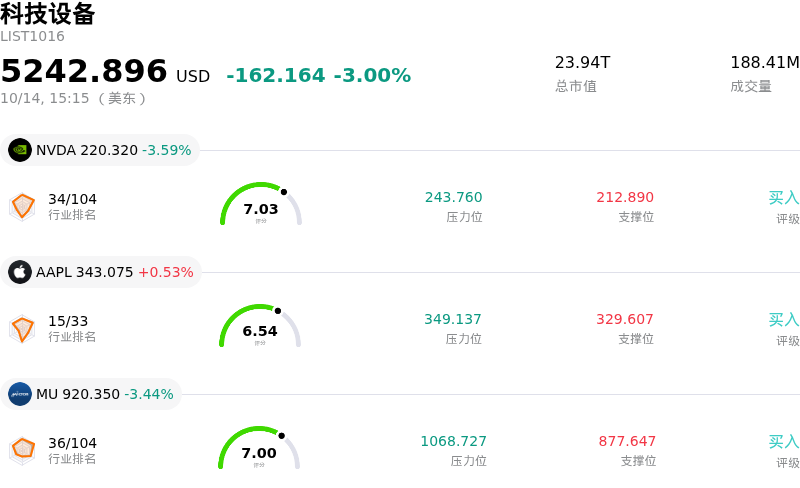
科磊 (KLAC) 盘中下跌3.23%, 所属行业科技设备下跌3.00% ,公司涨幅跑输行业涨幅,行业成交额前三股票 英伟达 (NVDA) 下跌 3.57%;苹果 (AAPL) 上涨 0.50%;美光科技 (MU) 下跌 3.44%。
今日是什么导致了科磊(KLAC)股价下跌?
随着半导体资本设备板块遭遇广泛抛售,科磊公司(KLA Corporation)面临下行压力,盘中波动加剧。股价下跌的主要原因是,在人工智能基础设施支出引发持续上涨后,整个行业出现了获利了结。在 SEMICON West 行业大会期间,由于同业设备制造商以近期供应链瓶颈、零部件短缺以及工厂扩产计划推迟为由,未能提供明确的短期晶圆制造设备支出目标,投资者担忧情绪随之升级。这种短期明确性的缺失促使机构投资者削减了对芯片设备制造商的风险敞口。
进一步加剧负面情绪的是,多家主要金融机构发布行业报告,指出特殊光学元件和内存模块等关键子部件可能存在瓶颈,短期内可能拖慢先进半导体设备的部署进度。此外,市场情绪还受到更广泛宏观经济逆风的打压,包括对持续进行的数据中心建设在财务可持续性及巨大资本支出负担方面的隐忧,以及全球存储市场日益加剧的竞争压力。
从基本面角度来看,在华尔街主要经纪商近期下调目标价后,股价回调反映出市场对估值倍数的重新校准。尽管科磊在工艺控制和先进封装检测领域保持着市场领先地位,但近期内部人士减持以及相较于历史模型偏高的估值指标,使得该股在板块轮动期间极易受到获利了结的影响。尽管如此,对高带宽内存和先进制程芯片制造能力的强劲结构性需求,依然为机构投资者的长期支撑提供了坚实后盾。
科磊(KLAC)技术分析
科磊 (KLAC) 技术面来看,MACD(12,26,9)数值-3.130,处于中性状态,RSI数值38.743处于中性状态,Williams%R数值98.146处于超卖状态,注意关注。
科磊(KLAC)基本面分析
近一月多位分析师给出公司评级为买入。目标价预测平均价为$229.23,最高价为$325.00,最低价为$138.80。
关于科磊(KLAC)的更多详情
公司特定风险:
- 上游供应链短缺限制:在 SEMICON West 大会前发布的机构研究报告警告称,包括光模块、电容器、电路板和存储芯片在内的关键零部件供应短缺,可能会限制近期晶圆厂设备的安装进度,并拖累营收增长。
- 机构资金流出与财报前去风险:在即将发布的 2027 财年第一季度财报前,获利了结加剧以及全板块范围的去风险操作,已导致 ETF 连续多日净流出超过 4000 万美元,并引发技术面跌破 20 日和 50 日关键均线。
- 分析师下调目标价与估值倍数承压:包括摩根士丹利在内的华尔街研究机构因估值倍数受压制而将目标价下调至 227 美元;鉴于该股相较同行的远期估值偏高,若 AI 基础设施资本支出放缓,留给其运营失误的空间极小,导致股价易受冲击。
- 中国存储芯片竞争与客户支出不确定性:长鑫存储(CXMT)等中国存储芯片厂商宣布制程突破,加之台湾地区的区域供应链中断,加剧了市场对科磊(KLA)核心存储与晶圆代工客户群调整资本支出预算的担忧。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。