台积电(TSM)股票10月14日盘中下跌3.45%:背后推手曝光



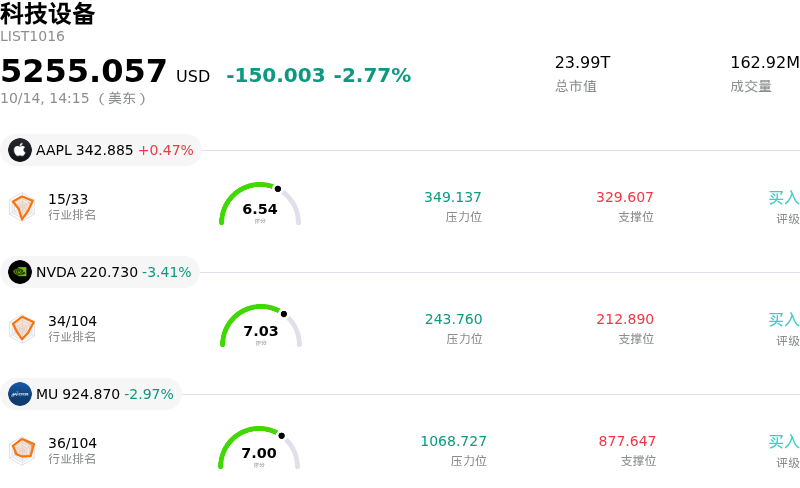
台积电 (TSM) 盘中下跌3.45%, 所属行业科技设备下跌2.77% ,公司涨幅跑输行业涨幅,行业成交额前三股票 苹果 (AAPL) 上涨 0.42%;英伟达 (NVDA) 下跌 3.30%;美光科技 (MU) 下跌 2.79%。
今日是什么导致了台积电(TSM)股价下跌?
在晶圆代工巨头台积电即将公布三季度财报之际,科技股大盘整体走低,导致该公司股价承压。在全球人工智能(AI)基础设施支出的推动下,台积电此前经历了数月的强势上涨,市场参与者因而纷纷获利了结并进行财报前的仓位调整。由于估值倍数已接近历史区间高位,过高的市场期望使该股在管理层完整披露财务状况前,更容易受到机构防御性调仓的影响。
尽管此前公布的月度营收数据展现出强劲的顶线增长势头,但投资者的焦点已转向利润率的可持续性以及公司的资本分配。市场担忧主要集中在2纳米制程工艺初期量产可能对短期毛利率带来的稀释效应,以及在北美、日本和欧洲激进推进全球建厂扩张所导致的运营费用上升。尽管来自主要高性能计算(HPC)客户的基础需求依然稳固,但环比利润率指引和资本支出目标的不确定性促使交易员保持谨慎。
板块整体面临的逆风进一步加剧了该股的盘中跌势。半导体同行厂商以及主要超大规模云服务商的疲软表现拖累了整个芯片生态系统的市场情绪,而围绕美联储利率政策和经济数据的宏观不确定性则持续压制着整体风险偏好。尽管台积电在先进制程上的主导地位以及即将实施的结构性价格调整为长期基本面提供了支撑,但在详细季度指引出炉前,市场谨慎减仓的操作仍使短期动能承压。
台积电(TSM)技术分析
台积电 (TSM) 技术面来看,MACD(12,26,9)数值-8.790,处于中性状态,RSI数值40.810处于中性状态,Williams%R数值98.915处于超卖状态,注意关注。
台积电(TSM)基本面分析
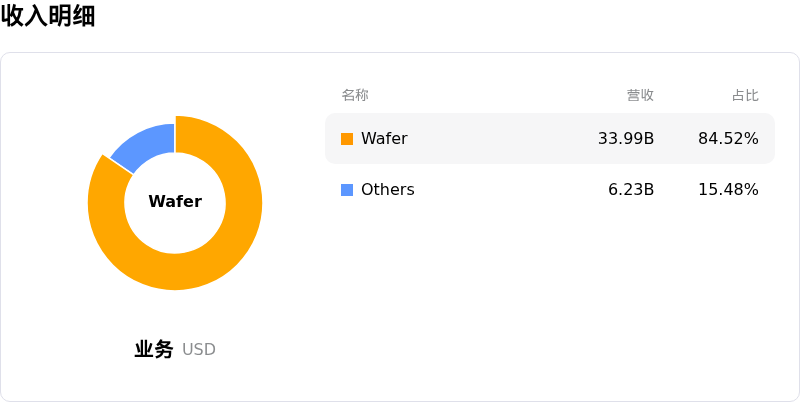
近一月多位分析师给出公司评级为买入。目标价预测平均价为$558.42,最高价为$766.44,最低价为$440.00。
关于台积电(TSM)的更多详情
公司特有风险:
- 大规模资本支出扩张导致自由现金流承压:台积电大幅增加资本支出——本年度高达640亿美元,用于支持2纳米制程节点及先进封装产能——引发了机构对其中期自由现金流利润率可能面临严重挤压的担忧。
- 估值溢价极高与财报前预期居高不下:在季度财报发布前,该股的历史市盈率已高达约32倍,且较内在公允价值估值存在显著溢价。若业绩指引或毛利率未能达到华尔街调高后的预期,股价将面临剧烈波动。
- 海外制造业务扩张与毛利率稀释:在亚利桑那州、日本和德国快速建设及扩建非台湾地区晶圆厂,使公司面临更高的运营支出;与其成本效益极高的本土制造基地相比,这可能会稀释整体毛利率。
- 先进封装产能瓶颈:尽管来自英伟达和AMD等核心高性能计算客户的需求激增,但CoWoS(晶圆级芯片封装)先进封装领域的持续产能瓶颈,可能会限制短期出货量及营收确认。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。