安进(AMGN)股票10月14日盘中上涨3.29%:释放什么信号?

TradingKey2026年10月14日 15:16


• 受分析师积极上调评级以及即将公布的财报预期推动,安进股价上涨。
• 自身免疫疗法与 MariTide 晚期临床试验取得成功,提振了投资者信心。
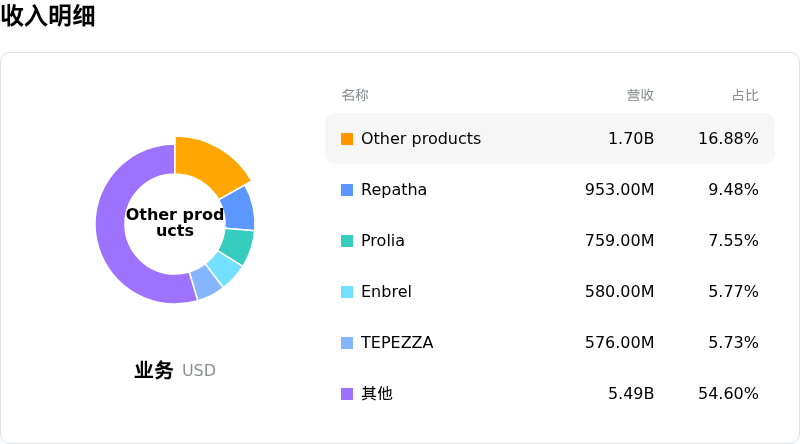
• 安进年度营收达 367.5 亿美元,净利润为 77.1 亿美元。
今日是什么导致了安进(AMGN)股价上涨?
在公司即将发布季度财报之际,分析师的正面评级行动以及看涨情绪激发了投资者热情,推动安进展现出强劲的上行势头。华尔街分析师上调业绩展望,加之多家经纪公司上调目标价,重新点燃了机构投资者的兴趣,反映出市场对安进运营执行力及其核心商业化药物管线强劲销量增长的信心显著增强。管理层上调全年业绩展望以及关键增长引擎的稳健表现,进一步强化了市场对即将来临的财报的乐观预期。
此外,安进临床研发管线的持续推进也为股价提供了进一步支撑。近期公布的正面晚期临床试验数据,包括针对干燥综合征等全身性自身免疫性疾病的实验疗法取得成功的3期临床结果,巩固了市场对该公司长期商业化前景的信心。同时,随着市场参与者评估在快速扩大的减肥药市场中的试验更新及剂量研究进展,投资者对安进代谢类候选药物 MariTide 的热情依然高涨。这些临床突破不断提升着该公司在生物科技领域的竞争地位。
宏观经济环境和板块轮动也促进了盘中的买入兴趣。在市场普遍波动和通胀压力上升的交易日中,投资者越来越青睐能提供稳定现金流和吸引人股息派发的大盘医疗保健龙头企业。机构披露数据显示主要资产管理机构加仓增持,进一步提振了市场情绪。战略性管线进展、利好分析师报告与防御性板块配置的共同作用,为该股的上涨轨迹提供了有力支撑。
安进(AMGN)技术分析
安进 (AMGN) 技术面来看,MACD(12,26,9)数值3.369,处于买入状态,RSI数值60.227处于中性状态,Williams%R数值2.276处于超买状态,注意关注。
安进(AMGN)基本面分析
近一月多位分析师给出公司评级为持有。目标价预测平均价为$396.17,最高价为$500.00,最低价为$225.00。
关于安进(AMGN)的更多详情
公司特定风险:
- 心血管管线隐忧: 竞争对手降脂蛋白(a) [Lp(a)] 疗法的晚期临床试验宣告失败后,相关传导风险引发市场对安进(Amgen)III期心血管候选药物 olpasiran 的高度审视,进而触发机构下调评级,并拖累盘中情绪。
- 华尔街分析师下调评级: 近期多家大型券商将评级下调至“持有”和“与大盘同步”,并削减目标价,这反映出市场在研发管线成果集中于后期兑现之前,对风险收益比收窄以及短期估值上行空间有限的担忧加剧。
- 专利到期与营收拖累: 核心成熟产品的专利独占权即将到期,使公司面临生物类似药侵蚀及持续定价压力的威胁,将未来几个季度的预期营收增长限制在低单位数水平。
- 减重管线执行风险: 市场对实验性减重候选药物 MariTide 的高预期推高了执行风险,因该疗法面临来自现有 GLP-1 药企的市场高度饱和竞争,以及针对其长期安全性特征的潜在临床试验审查。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。
免责声明:本网站提供的信息仅供教育和参考之用,不应视为财务或投资建议。
点赞