


马拉松原油(MPC)股票10月13日盘中上涨3.26%:投资者必看的核心信息



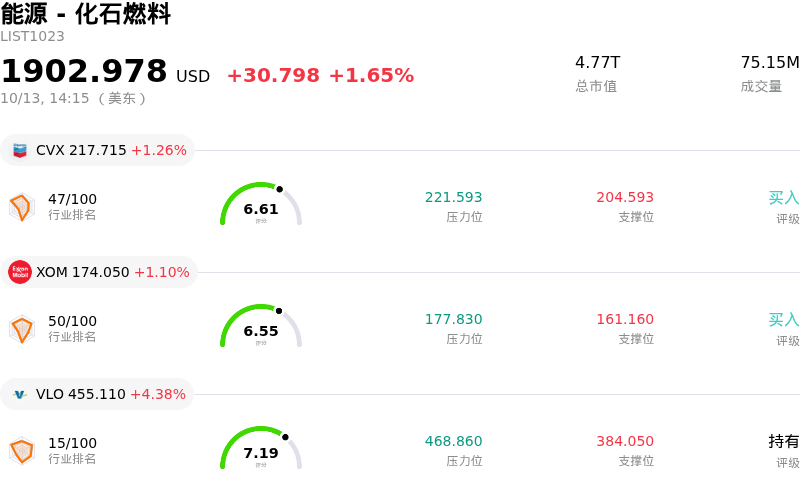
马拉松原油 (MPC) 盘中上涨3.26%, 所属行业能源 - 化石燃料上涨1.65% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 雪佛龙 (CVX) 上涨 1.26%;埃克森美孚 (XOM) 上涨 1.09%;瓦莱罗能源 (VLO) 上涨 4.38%。
今日是什么导致了马拉松原油(MPC)股价上涨?
受华尔街投行大幅调高目标价、炼油利润率扩大以及即将到来的第三季度财报季前的乐观情绪共同推动,马拉松石油(Marathon Petroleum)展现出强劲的上行动能。包括巴克莱、瑞银和花旗在内的多家大型经纪商近期均大幅上调了该股的目标价。分析师指出,卓越的运营执行力、持久的现金流生成能力以及有利的炼油市场基本面,是支撑高盈利水平有望延续至年底的关键驱动因素。
支撑本轮上涨的核心基本面催化剂是炼油裂解价差的持续扩大。全球成品油(尤其是柴油和中间馏分油)供应偏紧,使得成品油价格相对于原油原料成本保持格外强劲。作为美国最大的独立炼油商,马拉松石油拥有独特优势,能够通过其占据战略地理位置的炼油网络实现加工量最大化,从而具备大规模获取这些丰厚炼油利润的能力。
除了全行业的顺风因素外,公司严谨的资本管理方式也进一步增强了投资者信心。马拉松石油致力于通过大力度的股票回购和稳定的股息分红向股东回报资本,这持续吸引着机构资金的流入。出色的运营可靠性以及有利的区域原油价差进一步巩固了利润率,抵消了市场对于估值偏高及技术面超买状况的普遍担忧。
总体而言,这一积极的股价走势反映了强劲的机构需求,其根基在于炼油行业的强劲顺风、盈利预测的上调以及持续的资本回报政策,使该炼油商在整个能源板块中处于有利地位。
马拉松原油(MPC)技术分析
马拉松原油 (MPC) 技术面来看,MACD(12,26,9)数值9.279,处于买入状态,RSI数值77.882处于买入状态,Williams%R数值0.117处于超买状态,注意关注。
马拉松原油(MPC)基本面分析
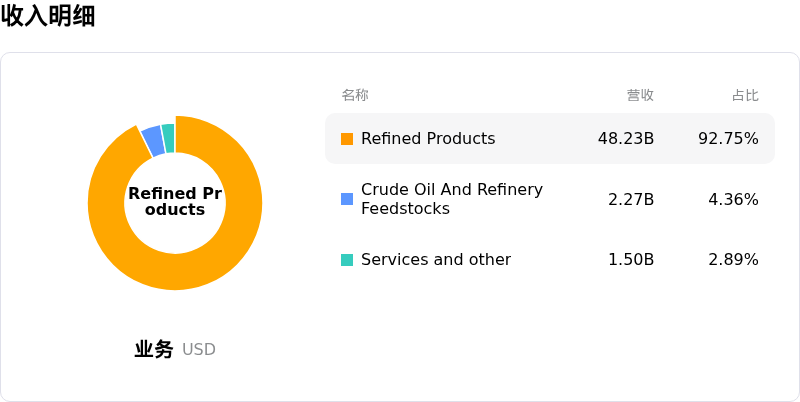
马拉松原油 (MPC) 处于能源 - 化石燃料行业,最新年度营业收入$133.43B,处于行业6,净利润$4.04B,处于行业13。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$388.17,最高价为$510.00,最低价为$186.93。
关于马拉松原油(MPC)的更多详情
公司特定风险:
- 估值过高与脱离内在价值: 在股价强劲上涨至每股470美元附近的历史新高后,定量估值指标显示该股交易价格已超过其230.12美元内在公允价值估值的两倍。如果市场情绪发生转变,MPC将面临剧烈的盘中获利回吐和波动风险。
- 机构分析师下调评级与持谨慎态度: 包括杰富瑞和瑞穗在内的华尔街主要研究机构已下调该股评级或将其评级限制为“中性/持有”,警告称当前市场价格已反映出预计截至2030年的周期中期炼油利润率峰值,且风险回报比不佳。
- 原材料成本通胀与消费波动: 平均每桶85美元以上的原油投入成本上升,结合创历史新高的国内柴油价格,推高了运营风险;若居高不下的加油站零售价引发消费者需求破坏,将加剧下游炼油利润率受挤压的威胁。
- 内部人士持续套现事件: SEC Form 4 备案文件显示,高管大幅减持股票的趋势已持续数月,公司高管套现了大量持股,使个人持股比例减少了26%至36%,预示着管理层在盈利峰值水平下持谨慎态度。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







