


甲骨文(ORCL)股票10月13日盘中上涨3.11%:真相来了



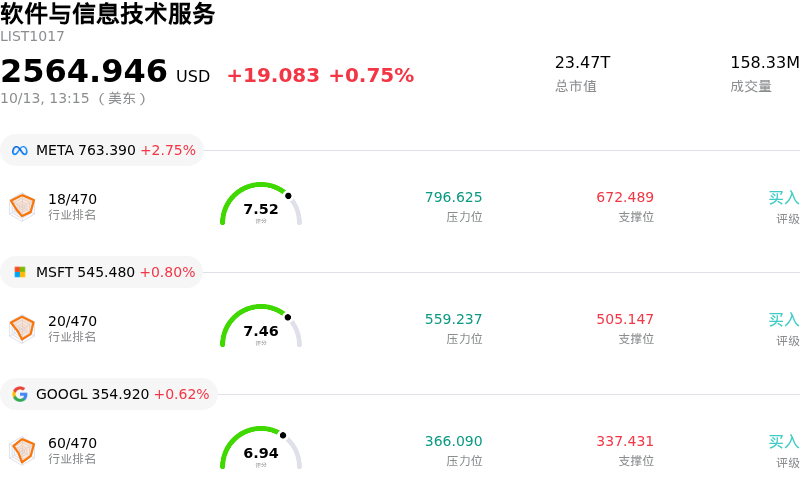
甲骨文 (ORCL) 盘中上涨3.11%, 所属行业软件与信息技术服务上涨0.75% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 Meta Platforms Inc (META) 上涨 2.72%;微软 (MSFT) 上涨 0.82%;谷歌-A (GOOGL) 上涨 0.62%。
今日是什么导致了甲骨文(ORCL)股价上涨?
随着市场情绪逐步消化围绕其人工智能基础设施扩张的关键运营与战略更新,甲骨文展现出积极的上行动能,同时伴随着明显的盘中波动。推动股价上行的主要驱动因素是,该公司宣布拟与埃尔帕索电气公司(El Paso Electric)就其位于新墨西哥州的旗舰“朱庇特项目”(Project Jupiter)AI数据中心园区达成长期电力服务协议。通过在锁定初始调试电力解决方案的同时重申 Bloom Energy 为其主要能源供应方,甲骨文在近期经历电网和管道延误后,让投资者对其执行时间表重拾信心。
内部人士显着的信任表态进一步提振了市场情绪,近期的监管文件披露了董事会成员数百万美元的股票买入举措。机构投资者和抄底资金利用低估值机会纷纷建仓,并指出甲骨文拥有超过6000亿美元的庞大剩余履约义务积压订单。尽管市场对AI交易对手方收入和资本支出债务存在担忧,但随着人们对甲骨文激进的云产能投资将转化为持久长期收入的信心日益增强,这些担忧得到了部分抵消。
尽管整体科技板块再平衡以及围绕数据中心融资的持续争论引发了盘中波动,但该股的上行轨迹反映出买方兴趣的重燃。随着甲骨文继续应对电力供应协调问题并推进其云基础设施战略,机构关注的焦点依然锚定在其资本部署效率和季度云业务收入增长趋势上。
甲骨文(ORCL)技术分析
甲骨文 (ORCL) 技术面来看,MACD(12,26,9)数值0.231,处于中性状态,RSI数值49.580处于中性状态,Williams%R数值29.984处于买入状态,注意关注。
甲骨文(ORCL)媒体舆情
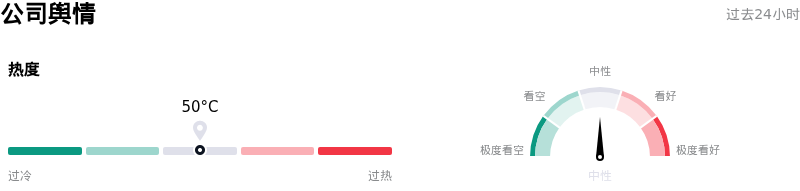
甲骨文 (ORCL) 公司舆情热度来看,当前热度50,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于中性状态。
甲骨文(ORCL)基本面分析
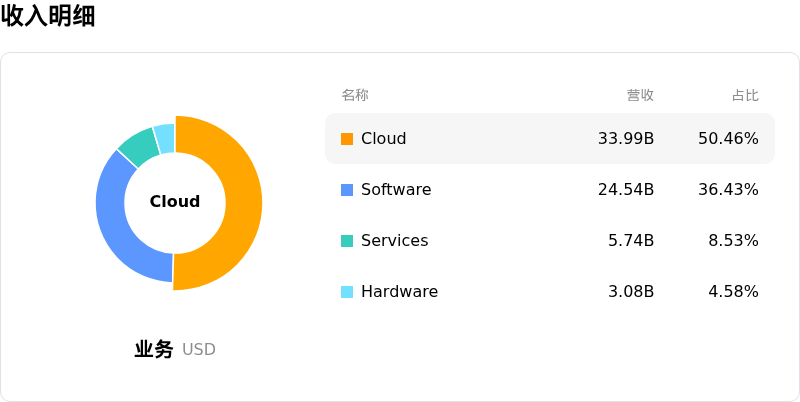
甲骨文 (ORCL) 处于软件与信息技术服务行业,最新年度营业收入$67.36B,处于行业8,净利润$16.98B,处于行业6。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$246.26,最高价为$400.00,最低价为$110.00。
关于甲骨文(ORCL)的更多详情
公司特定风险:
- OpenAI交易对手与订单转化风险:最近有报道指出,关键云客户OpenAI的年化收入达到500亿美元——大幅低于此前预期的680亿至700亿美元——这加剧了机构对交易对手偿债能力和合同履约的担忧,直接威胁到甲骨文6640亿美元剩余履约义务(RPO)订单积压的变现节奏,其中OpenAI约占3000亿美元。
- 数据中心延期与运营成本飙升:监管机构否决了位于新墨西哥州的2.45 GW Project Jupiter AI园区的天然气管道线路,迫使甲骨文向基础设施合作伙伴发出不可抗力通知,并评估以约为标准成本四倍的价格用卡车运输天然气;同时,其波特华盛顿(Port Washington)站点的电力供应障碍可能导致多年期项目的收入确认推迟至2027年。
- 自由现金流严重消耗与资产负债表杠杆上升:前所未有的单季资本支出达到285亿美元,导致自由现金流降至负54亿美元,并使债务融资规模扩大至1550亿美元以上,此外还有2880亿美元的表外租赁义务,推高信用违约互换(CDS)利差至历史新高,并加剧了信用评级下调风险。
- 结构性毛利率挤压与重组费用:收入结构迅速从传统的高毛利企业软件向资本密集型、低毛利的云基础设施(OCI)托管业务转移,加上与其2026年重组计划相关的预计高达21亿美元的费用,正在对短期运营盈利能力造成显著的下行压力。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







