


Flex Ltd(FLEX)股票10月13日盘中下跌7.23%:真相来了



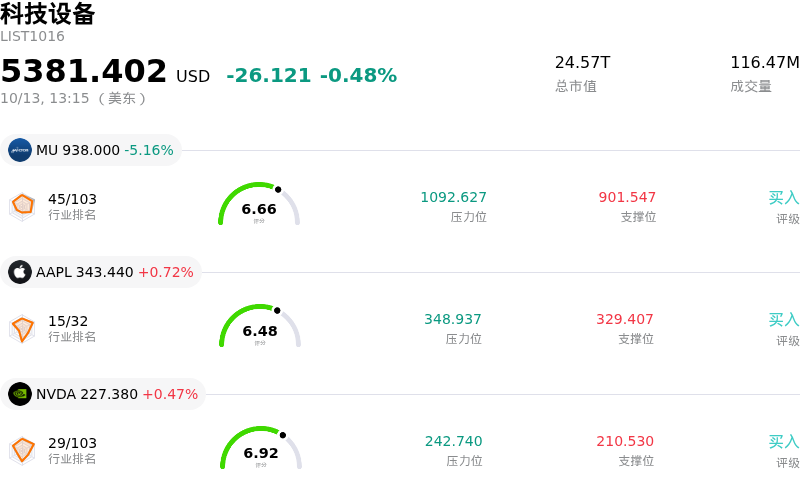
Flex Ltd (FLEX) 盘中下跌7.23%, 所属行业科技设备下跌0.48% ,公司涨幅跑输行业涨幅,行业成交额前三股票 美光科技 (MU) 下跌 5.11%;苹果 (AAPL) 上涨 0.75%;英伟达 (NVDA) 上涨 0.47%。
今日是什么导致了Flex Ltd(FLEX)股价下跌?
Flex Ltd.股价遭受的强烈下行压力,主要是由于投资者对该公司计划将其云计算与电力基础设施业务分拆为 Axiom Solutions International 所涉及的财务负债及条款的担忧加剧。尽管该公司近期宣布扩大其预制化模块化AI数据中心产品组合,但市场情绪迅速转向关注此次公司分拆背后的财务承诺与执行风险。
市场参与者感到焦虑的一个核心原因,在于为新实体安排的可转换优先股融资结构。投资者对优先股附带的巨额股息义务,以及若交易延迟或终止时 Flex 须承担的明确回购担保做出了负面反应。此外,市场分析师对该基础设施业务的初始估值提出质疑,怀疑鉴于该部门的利润率状况和高资本密集度,其激进的企业价值倍数是否合理。
整个科技硬件板块的获利回吐进一步加剧了回调趋势。在AI基础设施支出热潮推动的长期上涨之后,Flex 的股价相对于历史基准已处于高位估值倍数。鉴于其传统代工制造业务的营业利润率较为有限,且扩大电力与算力产能需要巨额资本支出,市场正在对该股票重新定价,以反映在计划中的公司重组前加剧的执行风险。
Flex Ltd(FLEX)技术分析
Flex Ltd (FLEX) 技术面来看,MACD(12,26,9)数值0.132,处于买入状态,RSI数值43.408处于中性状态,Williams%R数值90.770处于超卖状态,注意关注。
Flex Ltd(FLEX)基本面分析
Flex Ltd (FLEX) 处于科技设备行业,最新年度营业收入$27.91B,处于行业2,净利润$880.00M,处于行业6。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$160.34,最高价为$180.00,最低价为$142.00。
关于Flex Ltd(FLEX)的更多详情
公司特定风险:
- Axiom分拆融资带来的或有负债:近期提交给美国证券交易委员会(SEC)的8-K表格文件显示,Flex为Axiom Solutions International规模达20亿美元的优先股配售提供了担保;若分拆未能于2027年12月31日前完成,Flex将面临强制执行115%现金或125%股票赎回罚金外加12%年利息的风险。
- 分析师对Axiom估值持怀疑态度:机构分析师指出了与Axiom 375亿美元企业估值相关的下行风险,并表示担心该部门的营业利润率和资本支出需求可能无法支撑优先股融资所附带的高达10%的现金股息义务。
- 剩余传统业务利润率承压:投资者正在消化Flex拆分后独立代工制造业务的收益稀释预期,因为与高增长的云业务部门相比,传统部门的利润率较低,且承受着库存营运资金压力以及更疲软的面向消费者业务板块需求。
- 即将进行的EPC Power收购案加剧资金紧张:Flex因筹集过桥贷款及定期贷款债务以在2026年第四季度完成对EPC Power Corp的收购,面临近期自由现金流压力;在资助高成本AI基础设施项目的同时,这也加剧了其资产负债表风险。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







