


阿斯麦(ASML)股票10月13日盘中下跌3.09%:原因全解读



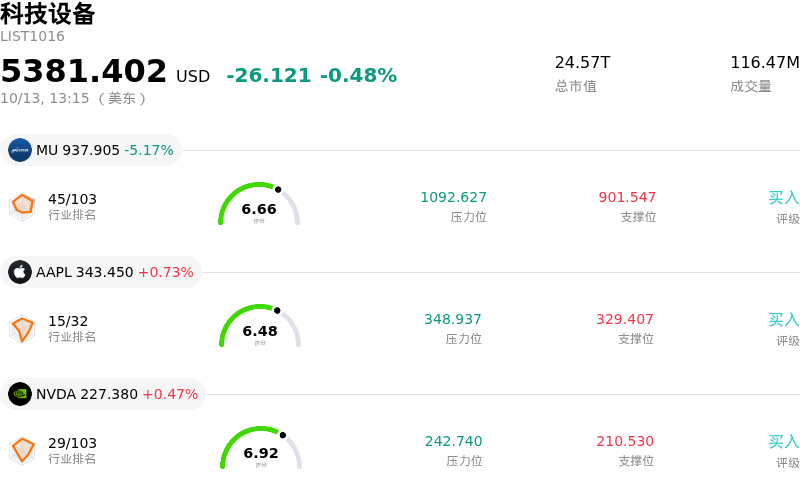
阿斯麦 (ASML) 盘中下跌3.09%, 所属行业科技设备下跌0.48% ,公司涨幅跑输行业涨幅,行业成交额前三股票 美光科技 (MU) 下跌 5.11%;苹果 (AAPL) 上涨 0.80%;英伟达 (NVDA) 上涨 0.49%。
今日是什么导致了阿斯麦(ASML)股价下跌?
在阿斯麦即将发布第三季度财报之际,市场参与者纷纷在业绩公布前调整持仓,导致该公司股价面临显著的抛售压力。鉴于今年以来股价累计涨幅强劲,市场共识预期已接近管理层指引范围的上限,机构投资者选择降低投资组合风险。居高不下的业绩门槛几乎没有容错空间,从而引发了在订单接收量及前瞻指引等关键数据更新公布前的获利了结潮。
全行业面临的逆风进一步加剧了股价回调。随着市场对人工智能支出周期及客户资本支出时点的焦虑情绪重新抬头,全球半导体板块普遍走弱,给设备供应商带来沉重压力。中国芯片制造商在存储架构方面取得技术进展的消息,促使主要存储生产商在资本分配上更加谨慎,而这些存储生产商占据了光刻机出货量的相当大一部分。由于光刻需求与晶圆厂扩产周期紧密挂钩,市场对客户资本开支的情绪直接影响了这一设备龙头。
估值动态也在市场反应中起到了 critical 作用。该股目前的交易价格相较于历史平均水平及整体科技股基准均存在溢价,因此对市场情绪的转变以及围绕贸易政策的宏观不确定性依然高度敏感。投资者主要关注管理层能否证明未来几年具有持续的需求可见度,并在不抑制客户需求的前提下,成功推行计划中的维护服务价格调整。在季度业绩确认强劲的积压订单之前,半导体设备板块预计将持续面临剧烈波动。
阿斯麦(ASML)技术分析
阿斯麦 (ASML) 技术面来看,MACD(12,26,9)数值-16.835,处于中性状态,RSI数值42.541处于中性状态,Williams%R数值92.922处于超卖状态,注意关注。
阿斯麦(ASML)基本面分析
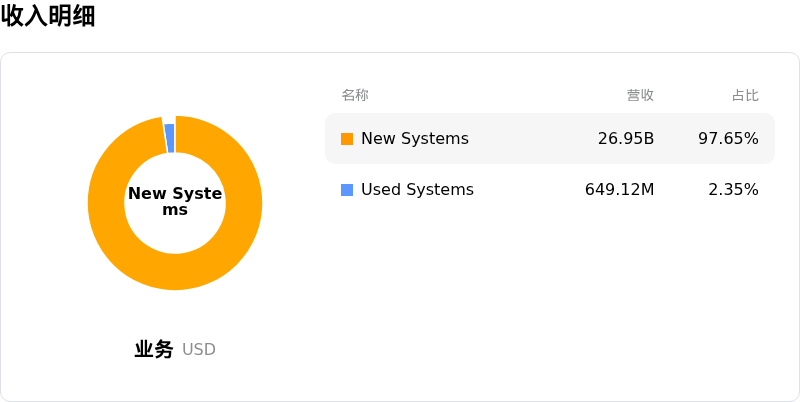
阿斯麦 (ASML) 处于科技设备行业,最新年度营业收入$36.83B,处于行业8,净利润$10.83B,处于行业6。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$2204.64,最高价为$2915.00,最低价为$1450.00。
关于阿斯麦(ASML)的更多详情
公司特定风险:
- 财报前波动性与估值倍数:市场正在消化第三季度财报公布前上升的隐含波动率,阿斯麦当前的估值溢价居高不下,如果前瞻预订可见性或毛利率指引不及较高的市场预期,股价容易面临回撤。
- 针对中国的地缘政治出口管制:美荷两国针对深紫外(DUV)浸润式光刻机的销售和维护服务收紧监管限制,持续制约来自中国半导体制造商的收入,导致中国对系统销售额的贡献率下降至20%左右。
- 客户资本支出阻力与人工智能基础设施成本压力:宏观层面对于人工智能数据中心融资成本的顾虑,以及客户对即将来临的EUV零部件提价产生的成本摩擦,可能导致主要存储芯片和晶圆代工客户推迟近期在光刻设备上的资本支出。
- 高数值孔径极紫外(High-NA EUV)商业化应用延迟:行业担心客户对高成本High-NA EUV光刻平台的采用可能进一步推迟至2030年,这给下一代技术的近期营收增长和设备部署时间表带来了风险。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







