哈门那公司(HUM)股票10月9日盘中上涨12.68%:真相来了



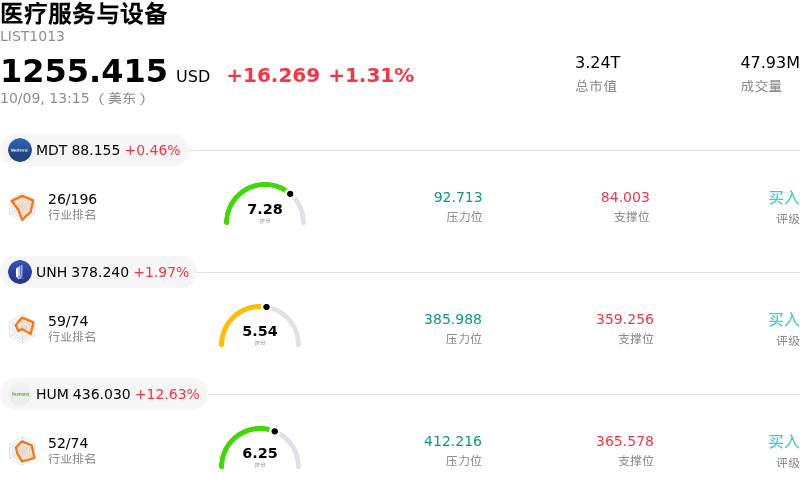
哈门那公司 (HUM) 盘中上涨12.68%, 所属行业医疗服务与设备上涨1.31% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 美敦力 (MDT) 上涨 0.46%;联合健康 (UNH) 上涨 1.94%;哈门那公司 (HUM) 上涨 12.63%。
今日是什么导致了哈门那公司(HUM)股价上涨?
休曼纳(Humana)股价的强劲上涨势头,主要受美国医疗保险和医疗补助服务中心(CMS)关于其医疗优势(Medicare Advantage)星级评级的重大监管利好推动。休曼纳宣布其计划质量评分实现重大运营扭转,透露其绝大多数医疗优势计划参保人员将被评级为四星或更高的计划所覆盖。这标志着较上年较低的评级分布实现了强劲复苏,而此前低评级曾严重限制该公司获取联邦质量奖金。
休曼纳关键运营合同(尤其是覆盖数百万会员的核心医疗优势合同)高星级评级的恢复,显著改变了公司的财务轨迹。达到四星门槛解锁了来自联邦政府的大额质量奖金,直接助力利润率提升和盈利能力复苏。伴随这一监管公告,管理层重申了其全年调整后每股收益预期,并对其长期盈利潜力表达了信心,缓解了投资者此前对成本压力和评级逆风的担忧。
质量评级超预期的强劲表现引发了华尔街的一波积极反应,多家大型券商纷纷上调该股目标价并调高其投资评级。分析师指出,休曼纳成为医疗保险公司中的最大受益方,表现显著优于星级计划分布面临缩减的其他核心管理型医疗同行。这种运营上的分化使休曼纳在管理型医疗领域脱颖而出,随着市场参与者消化营收增长和竞争地位改善的预期,引发了机构资金的大举买入。
哈门那公司(HUM)技术分析
哈门那公司 (HUM) 技术面来看,MACD(12,26,9)数值6.832,处于买入状态,RSI数值67.254处于中性状态,Williams%R数值23.368处于买入状态,注意关注。
哈门那公司(HUM)基本面分析
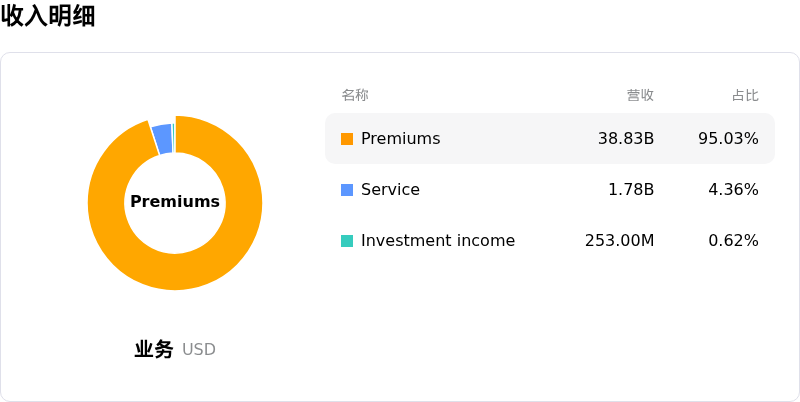
哈门那公司 (HUM) 处于医疗服务与设备行业,最新年度营业收入$129.66B,处于行业6,净利润$1.19B,处于行业8。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$427.04,最高价为$515.00,最低价为$280.00。
关于哈门那公司(HUM)的更多详情
公司特定风险:
- Medicare质量奖金收入确认延迟:尽管2027年Medicare Advantage星级评级显著提升,但相关的联邦质量奖金款项要到2028年才能确认入账,导致近期盈利容易受到2026年和2027年运营利润率偏紧及盈利能力承压的影响。
- 会员规模缩减与覆盖区域收缩:Humana正在将其业务覆盖范围从美国各县的85%缩减至约80%,并预计削减约60万名回报率较低的Medicare Advantage会员。若高价值会员留存目标无法实现,将对营业收入带来执行风险。
- GAAP EPS调节不确定性与重组费用:在2026年10月9日提交的SEC Form 8-K文件中,该公司承认,由于持续的价值创造投资、潜在的GAAP收益调整以及严格的监管合规成本,无法将其2026全年的调整后EPS指引与GAAP稀释后EPS进行对账调节。
- 技术面超买信号高企与盘中波动:在盘中急涨超15%并创下52周新高后,动量指标显示出超买状态和获利回吐压力;若即将公布的季度财务结账或12月的投资者更新会议不及较高预期,该股将面临大幅回调的风险。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。