巴西石油(PBR)股票10月9日盘中上涨3.56%:关键驱动因素揭晓



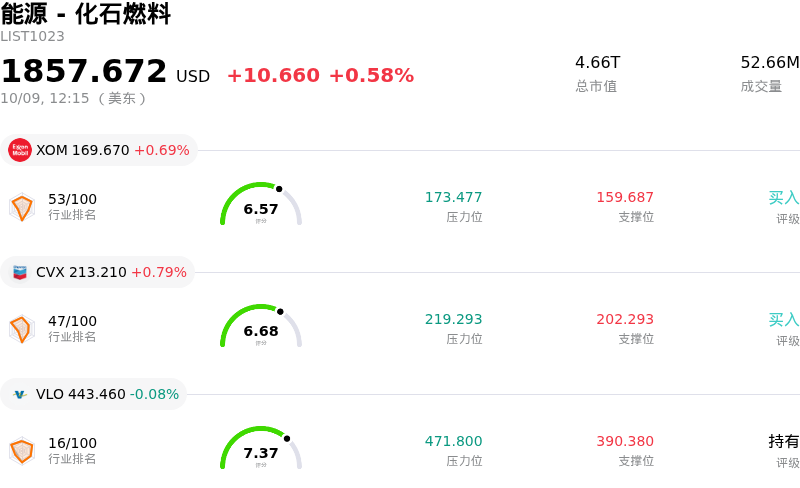
巴西石油 (PBR) 盘中上涨3.56%, 所属行业能源 - 化石燃料上涨0.58% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 埃克森美孚 (XOM) 上涨 0.69%;雪佛龙 (CVX) 上涨 0.79%;瓦莱罗能源 (VLO) 下跌 0.08%。
今日是什么导致了巴西石油(PBR)股价上涨?
在巴西宏观政治面的利好发展以及业务运营持续顺风的共同推动下,巴西石油公司(Petrobras)股价展现出强劲的上行势头。在近期总统大选初步结果公布后,亲市场派政治候选人的表现优于预期,市场对巴西国有企业股票的情绪发生了戏剧性的转变。投资者预期,潜在的政策转变可能会带来更有利的财政框架,包括降低原油出口关税、实施有纪律的再投资策略,以及为股东回报和定期股息分红提供更强有力的保护。
除政治催化剂外,巴西石油公司还持续从其勘探资产组合中令人鼓舞的运营喜讯中获益。近期多项重大超深水石油发现,特别是位于巴西赤道边缘阿马逊河口盆地(Foz do Amazonas)的发现,巩固了其长期产量前景和储量替代的可见度。此外,该公司在近期的监管招标拍卖中成功获得了多个海上特许经营权及产量分成区块,进一步扩大了资源版图。这些运营成果凸显了巴西石油公司的核心结构性优势——作为一家低成本、高利润率的生产商,它能够凭借深水盐下资产及前沿资产实现强劲的产量扩张。
支撑上述驱动因素的是有利的大宗商品环境和稳健的资产负债表基本面。坚挺的原油现货价格,结合创纪录的国内石油产量和稳定的出口量,创造了充沛的自由现金流。这种运营效率支撑着具有吸引力的股息收益率以及持续的债务去杠杆,对寻求能源板块收益的机构投资者产生了极大的吸引力。随着华尔街分析师上调目标价以及机构买家下调风险溢价,巴西石油公司继续吸引强劲的买盘兴趣,推动交易情绪持续向好。
巴西石油(PBR)技术分析
巴西石油 (PBR) 技术面来看,MACD(12,26,9)数值0.772,处于买入状态,RSI数值80.522处于超买状态,Williams%R数值0.093处于超买状态,注意关注。
巴西石油(PBR)基本面分析
巴西石油 (PBR) 处于能源 - 化石燃料行业,最新年度营业收入$88.94B,处于行业11,净利润$19.69B,处于行业3。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$22.51,最高价为$31.00,最低价为$14.50。
关于巴西石油(PBR)的更多详情
公司特定风险:
- 政治决选轮波动: 继巴西总统大选首轮投票结果引发盘中股价剧烈波动后,在10月25日决胜轮投票来临之际,巴西石油公司(Petrobras)面临着加剧的政治不确定性。由于市场对放松监管的传言未经证实,若国家价格干预持续存在,该股极易面临急剧下跌的风险。
- 燃油定价干预与补贴拖累: 政府持续施加的影响力迫使巴西石油公司参与国家燃油价格补贴并限制国内加油站调价,导致其无法完全与国际进口平价接轨,从而直接挤压了营业利润率。
- 股息增长收缩: 随着管理层优先考虑增长性资本支出以及受资产负债表约束,过去三年其追溯股息增长收缩了42.5%,这排除了派发特别股息的可能性,并削弱了机构投资者对收益型资产的投资意愿。
- 估值溢价与获利回吐压力: 近期由大选驱动的股价上涨推动其迈向接近24-25美元的多年高位,相比17.82美元的内在合理价值估计值产生了18%至21%的溢价,并在市场参与者锁定短期收益时引发了大量卖盘。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。