Lumentum Holdings Inc(LITE)股票10月9日盘中上涨6.27%:原因全解读



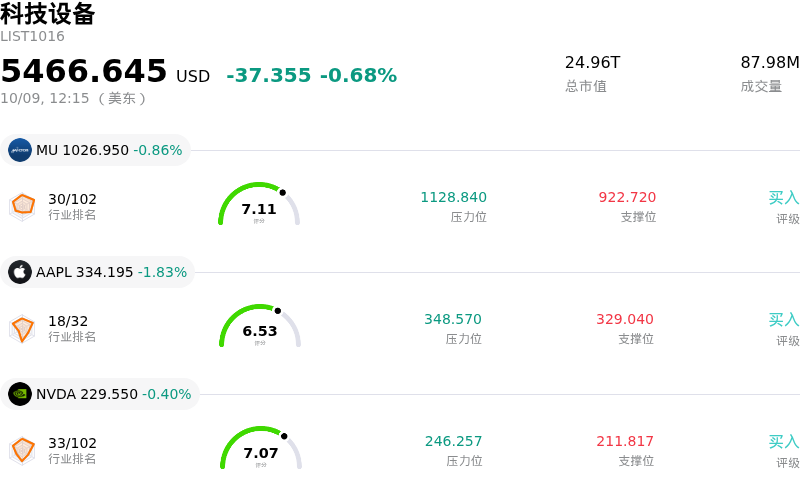
Lumentum Holdings Inc (LITE) 盘中上涨6.27%, 所属行业科技设备下跌0.68% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 美光科技 (MU) 下跌 0.86%;苹果 (AAPL) 下跌 1.83%;英伟达 (NVDA) 下跌 0.40%。
今日是什么导致了Lumentum Holdings Inc(LITE)股价上涨?
受人工智能基础设施生态系统中极高的需求可见性推动,Lumentum Holdings 股价迎来强劲上涨。核心催化因素是管理层确认,该公司至2029年初的光电子及光子元器件产能已基本售罄。管理层强调了严重的供需失衡,指出目前的制造产能无法满足明年绝大部分的高性能光产品客户订单,且关键产品线的供应缺口将一直持续至本世纪末。预订产能周期的进一步延长,突显了超大规模云服务商竞相建设高速AI数据中心的强劲势头。
数据中心内部的结构性技术变革进一步巩固了该公司的业务地位:传统铜线正迅速让位于高带宽光互连、光电路交换(OCS)以及光电共封装(CPO)。高功率激光器和光子模块已成为先进AI集群的核心部件,为行业头部供应商提供了长达数年的业绩确定性。包括来自一线图形处理器(GPU)厂商的大额资本投资在内的战略合作,进一步强化了市场对 Lumentum 长期市场地位的信心。此外,尽管该公司正在北美和亚洲扩大生产布局,但专用激光器制造的长交付周期意味着产能的实质性缓解仍将受限至本世纪末,从而巩固了其近期市场领导地位。
受该消息提振,光通信板块的市场情绪大幅反弹,引发了整个光子学领域的强劲机构买盘。这一明确的需求信号成功扭转了此前光网络概念股的获利回吐态势,并带动同板块标的联动上涨。结合分析师调高评级等利好因素,以及大盘科技股指数在前期回调后企稳回升的整体趋势,投资者热情持续集聚。展望未来,市场参与者将重点关注该公司的执行指标、晶圆制造与产能扩建里程碑,以及将创纪录的积压订单转化为可持续盈利的能力。
Lumentum Holdings Inc(LITE)技术分析
Lumentum Holdings Inc (LITE) 技术面来看,MACD(12,26,9)数值24.314,处于买入状态,RSI数值63.419处于中性状态,Williams%R数值10.830处于超买状态,注意关注。
Lumentum Holdings Inc(LITE)媒体舆情
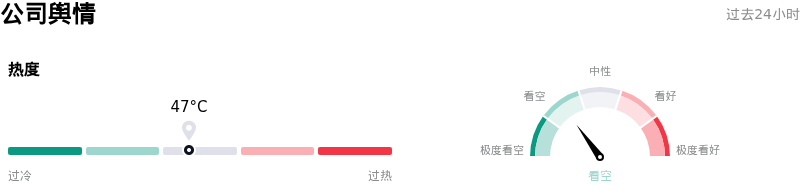
Lumentum Holdings Inc (LITE) 公司舆情热度来看,当前热度47,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于看空状态。
Lumentum Holdings Inc(LITE)基本面分析
Lumentum Holdings Inc (LITE) 处于科技设备行业,最新年度营业收入$3.01B,处于行业13,净利润$-6.94B,处于行业59。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$1133.93,最高价为$1400.00,最低价为$600.00。
关于Lumentum Holdings Inc(LITE)的更多详情
公司特有风险:
- 极高的估值倍数与获利回吐引发的波动: Lumentum 的远期市盈率处于 48 倍至 54 倍的高位,且市销率超过 30 倍(相比其 3.35 倍的历史中位数),随着投资者锁定收益,引发盘中 5.6% 的跌幅。包括美国银行(将目标价下调至 1,000 美元)在内的华尔街分析师指出,若光网络业务的增长出现哪怕轻微的放缓,估值倍数急剧压缩的风险都将加剧。
- GAAP 未盈利背景下内部人士大量减持: 在过去一年中,公司内部人士已累计抛售了价值超过 1.75 亿美元的股票(包括最近几个月的 8600 万美元),且期间未录得任何内部人士买入。这种持续的减持行为为机构投资者敲响了警钟,特别是考虑到该公司过去 12 个月的 GAAP 净利润率仍为负数(-230.15%),且历史上自由现金流呈现波动性。
- 产能严重受限与工厂扩产推进延迟: 尽管光电子和磷化铟激光器的库存已被预订至接近 2029 年,但管理层仍面临严重的生产瓶颈。格林斯伯勒工厂的关键产能扩张计划预计要到 2028 年初才能产生营收,若 AI 数据中心客户转向其他光子学供应商,Lumentum 将面临项目执行延迟及潜在市场份额流失的风险。
- 客户集中度过高带来的脆弱性: 两家主要的超大规模云客户约占 Lumentum 总营收的 42%(分别占 27% 和 15%)。这种高度依赖少数客户的营收结构,使公司业务极易受到客户部署时间表骤变、光模块采购波动,或主导型 AI 基础设施买家激进议价的影响。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。