拼多多(PDD)股票10月9日盘中上涨3.23%:投资者必看的核心信息



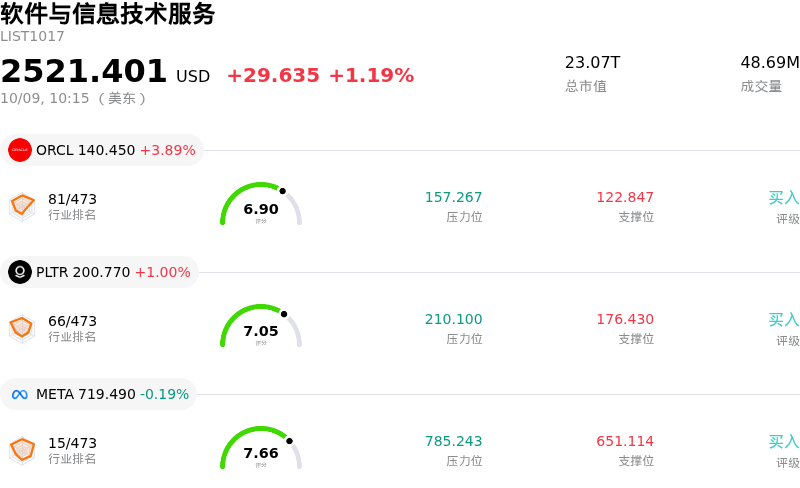
拼多多 (PDD) 盘中上涨3.23%, 所属行业软件与信息技术服务上涨1.19% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 甲骨文 (ORCL) 上涨 3.89%;帕兰提尔 (PLTR) 上涨 1.00%;Meta Platforms Inc (META) 下跌 0.19%。
今日是什么导致了拼多多(PDD)股价上涨?
拼多多在今日交易时段迎来明显上涨,主要受经历长时间估值压缩后的逢低买盘和技术性空头回补推动。鉴于该股股价相较于其历史估值倍数及更广泛的电商行业同行存在大幅折价,吸引了寻找在关键技术支撑位附近入场时机的价值型机构投资者。随着宏观市场参与者重新调整对该板块企稳的预期,中国可选消费与科技类中概股ADR整体情绪的回暖,进一步强化了这一买盘意愿。
从基本面来看,市场情绪正在逐步消化公司激进再投资阶段带来的财务影响。管理层为巩固国内供应链、支持商家生态系统增长以及拓展Temu国际业务版图所作出的资本投入,不可避免地挤压了近期的营业利润率和净利润增速。然而,机构投资者正在将这些战略性利润率压力与拼多多稳健的资产负债表、强劲的流动性状况以及长期收入规模进行权衡。市场似乎正在意识到,短期的盈利权衡旨在支撑其获取更广泛的全球市场份额。
该股显著的盘中波动反映了短期战术型交易者与长期基本面买家之间的拉锯战。盘中股价剧烈波动被期权市场成交量上升、关键技术阻力位附近的获利了结,以及对近期利润率承压和跨境监管动态的持续争议所放大。展望未来,该股能否维持上涨势头将取决于核心广告收入增长、国际扩张渠道中单位经济效益的改善,以及主要目标市场消费支出的宏观稳定性。
拼多多(PDD)技术分析
拼多多 (PDD) 技术面来看,MACD(12,26,9)数值1.024,处于中性状态,RSI数值54.438处于中性状态,Williams%R数值6.135处于超买状态,注意关注。
拼多多(PDD)基本面分析
近一月多位分析师给出公司评级为买入。目标价预测平均价为$113.66,最高价为$150.00,最低价为$17.56。
关于拼多多(PDD)的更多详情
公司特定风险:
- Temu订单量恶化与流量收缩:近期的供应商报告和第三方追踪数据显示,Temu的全球网络流量有所减弱,跨境订单量走软,引发了机构对拼多多(PDD)国际业务部门用户留存和营收增长持续性的担忧。
- 商家生态系统的大幅支出挤压营业利润率:管理层承诺投入超过1000亿元人民币用于商家支持和供应链基础设施建设,正促使拼多多(PDD)向更具资本密集型的模式转型,导致净利润收缩并挤压近期营业利润率。
- 跨境关税与监管合规成本:国际监管审查力度的加大,包括欧盟新增的包裹费以及主要海外市场小额免税(de minimis)豁免额度的降低,正在推高跨境运输费用和行政摩擦。
- 广告收入能见度放缓致机构下调评级:包括摩根大通(JPMorgan)和Arete在内的股票研究机构近期下调了拼多多(PDD)的目标价并将评级下调至中性,理由高毛利的在线营销服务(OMS)增速放缓以及季度盈利预期下调。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。