ConocoPhillips(COP)股票10月8日盘中上涨3.07%:释放什么信号?



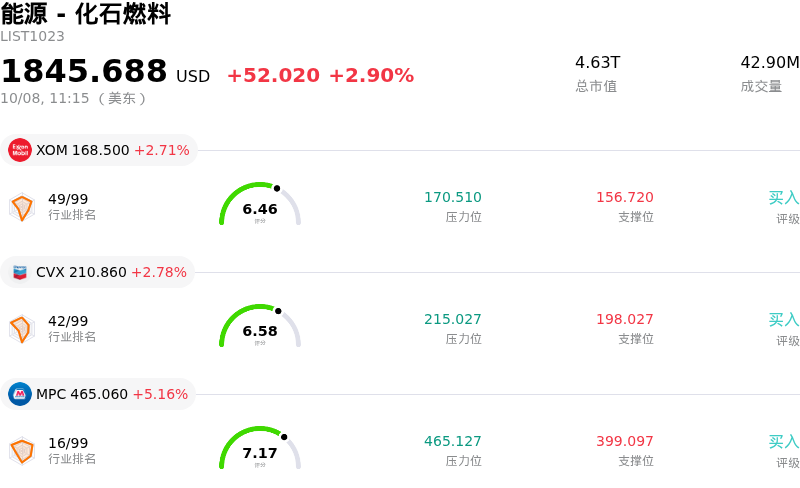
ConocoPhillips (COP) 盘中上涨3.07%, 所属行业能源 - 化石燃料上涨2.90% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 埃克森美孚 (XOM) 上涨 2.71%;雪佛龙 (CVX) 上涨 2.78%;马拉松原油 (MPC) 上涨 5.17%。
今日是什么导致了ConocoPhillips(COP)股价上涨?
在战略公告、宏观利好以及华尔街积极点评的共同推动下,能源板块投资者情绪得到提振,康菲石油展现出强劲的上行势头。推动买盘兴趣的主要催化剂在于管理层重申了对全球能源市场的基准展望,高管言论明确确立了坚实的长期油价底部。这一前瞻性视角,加上欧佩克+决定将纪律性生产水平保持至深秋,让机构投资者对上游现金流的持久性和市场供应紧缺状况倍感放心。
运营与投资组合的最新动态进一步丰富了公司的投资叙事。市场对有报道称康菲石油正在评估战略替代方案(包括可能出售其北海和挪威业务的资产)做出了积极反应。将资金从成熟、成本较高的国际油气盆地重新配置到盈亏平衡点较低的本土资产及重大增长项目,支撑了长期利润率的扩张。同时,公司近期达成的为期数十年的液化天然气供应协议强化了其在全球天然气基础设施中的地位,在传统原油价格波动之外提供了结构性增长的确定性。
在即将发布财报之际,华尔街的情绪依然保持建设性。股票分析师近期纷纷上调目标价,重点强调了公司的运营效率、资本纪律以及强劲的自由现金流生成能力。加上稳健的资产负债表指标以及机构的持续加仓,市场正对新领导层带领下的韧性业绩做出合理定价。因此,宏观供应趋稳、主动优化投资组合以及分析师的积极预期形成合力,在今天的交易中为该股提供了强劲的推动力。
ConocoPhillips(COP)技术分析
ConocoPhillips (COP) 技术面来看,MACD(12,26,9)数值0.400,处于中性状态,RSI数值59.530处于中性状态,Williams%R数值4.059处于超买状态,注意关注。
ConocoPhillips(COP)基本面分析
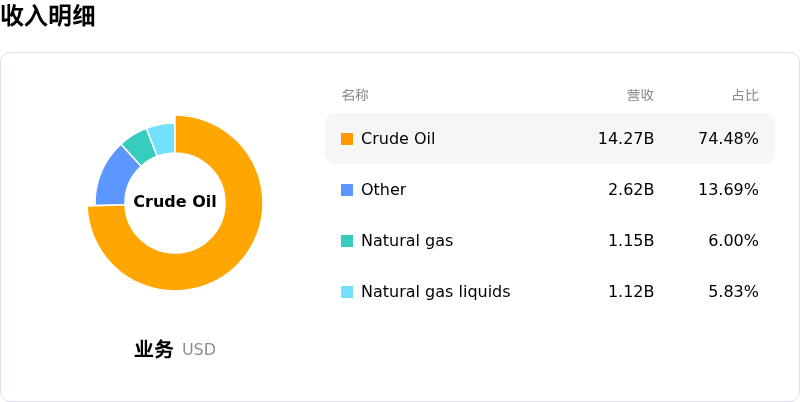
ConocoPhillips (COP) 处于能源 - 化石燃料行业,最新年度营业收入$58.94B,处于行业13,净利润$7.96B,处于行业7。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$146.53,最高价为$189.00,最低价为$119.34。
关于ConocoPhillips(COP)的更多详情
公司特定风险:
- 运营乐观预期已被消化与估值阻力: 随着近期股价上涨动能及分析师目标价上调已基本体现在股价中,投资者犹豫情绪不断加剧,每当整体能源周期情绪发生转变,就会引发盘中获利回吐。
- 重大项目执行与资本支出超支风险: 包括阿拉斯加 Willow 开发项目和亚瑟港液化天然气(Port Arthur LNG)在内的多年期超大型项目,持续面临执行延误、资本支出超支和前期资金需求过高的风险,可能挤压自由现金流增长。
- 长期 LNG 包销协议义务: 商业承诺的不断扩大(如最近达成的每年从 Venture Global 采购 100 万吨 LNG 的协议),如果全球天然气市场出现供过于求或价格疲软,将增加结构性风险和财务债务。
- 大宗商品价格敏感性与利润率压缩: 较低的盈利峰值和较高的现金保本点,使得全球原油或天然气价格一旦走弱,经营性现金流极易面临下行压力。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。