拼多多(PDD)股票10月5日盘中上涨3.08%:投资者必看的核心信息



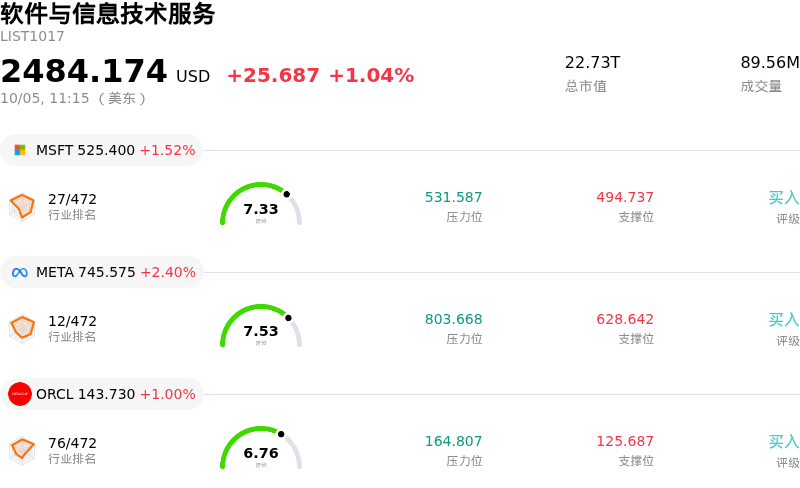
拼多多 (PDD) 盘中上涨3.08%, 所属行业软件与信息技术服务上涨1.04% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 微软 (MSFT) 上涨 1.51%;Meta Platforms Inc (META) 上涨 2.42%;甲骨文 (ORCL) 上涨 1.06%。
今日是什么导致了拼多多(PDD)股价上涨?
拼多多(PDD Holdings)股价明显走高,伴随着日内波动的放大,这主要得益于中国可选消费及科技类中概股情绪的普遍回暖。在此前经历长时间抛售并使股价逼近多年估值低位后,关键技术支撑位附近涌现出抄底资金与技术性空头回补。随着国内宏观经济企稳政策的持续推进以及行业板块的回升,投资者正在重新调整对中国跨境及国内电商平台的预期。
从基本面来看,市场参与者越来越倾向于将拼多多的战略投资周期与其已被大幅压缩的估值倍数进行综合权衡。该公司已投入大量资金用于升级商家生态系统、巩固国内供应链基础设施,并承担旗下Temu平台日益上升的海外合规与物流成本。尽管这些战略举措对短期营业利润率和季度净利润带来了压力,但相比历史平均水平的折价估值以及占其总市值极大比重的庞大净现金储备,正在吸引注重价值投资的机构投资者。
盘中交易动态进一步显示出机构资金的持仓调整,市场参与者正在评估拼多多全球业务扩张的长期回报与其面临的短期监管及利润率压力。尽管面临跨境贸易政策变化及国内激烈的价格竞争,拼多多凭借韧性十足的资产负债表,依然持续创造出强劲的核心现金流。今日的上涨表明市场越来越意识到其具有非对称的风险收益比,即短期的重度投资支出已基本在股价中得到体现,一旦经营迎来企稳,将为估值修复留出空间。
拼多多(PDD)技术分析
拼多多 (PDD) 技术面来看,MACD(12,26,9)数值0.147,处于中性状态,RSI数值43.250处于中性状态,Williams%R数值49.934处于中性状态,注意关注。
拼多多(PDD)基本面分析
近一月多位分析师给出公司评级为买入。目标价预测平均价为$113.66,最高价为$150.00,最低价为$17.56。
关于拼多多(PDD)的更多详情
公司特定风险:
- 海外监管与税收压力:国际市场监管举措日益收紧——包括欧盟委员会依据《数字服务法案》处以的2亿欧元(2.32亿美元)罚款以及跨境包裹费用的实施——正在压缩Temu的毛利率并抬升其国际履约成本。
- 核心广告增长放缓与盈利收缩:近期季度业绩显示,高毛利率的在线营销服务(OMS)增长放缓,同时净利润同比下降12%至15%,因收入可见度下降,促使机构分析师将该股票评级下调至“中性/持有”。
- 激进的生态再投资挤压营业利润率:管理层承诺投入超过1000亿元人民币用于商家扶持和供应链物流,正在推动PDD从轻资产模式向资本密集型结构转型,从而压制了短期盈利能力。
- 诉讼阴霾与合规责任:在美国联邦法院就Temu供应链透明度、强迫劳动审查及数据治理实践持续进行的股东集体诉讼,不断带来法律不确定性并打压市场情绪。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。