


南方铜业(SCCO)股票10月2日收盘上涨3.17%:投资者必看的核心信息



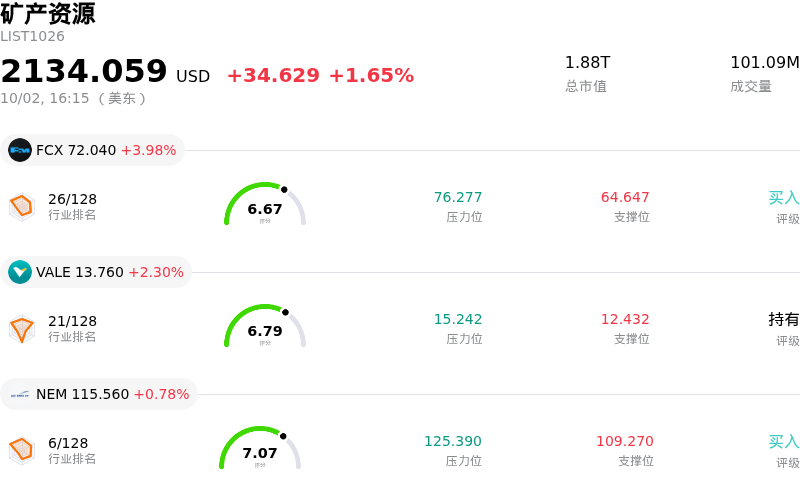
南方铜业 (SCCO) 收盘上涨3.17%, 所属行业矿产资源上涨1.65% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 自由港麦克莫兰 (FCX) 上涨 3.98%;淡水河谷 (VALE) 上涨 2.30%;纽蒙特 (NEM) 上涨 0.78%。
今日是什么导致了南方铜业(SCCO)股价上涨?
南方铜业(Southern Copper Corporation)在盘中经历剧烈波动后震荡走高,主要受到基准铜价稳健反弹的推动。作为一家近乎纯正的铜生产商,该公司的盈利对金属原价具有显著的杠杆效应,使其股价表现与大宗商品市场的走势紧密挂钩。更广泛的结构性需求驱动因素——包括全球电网现代化、数据中心的快速扩张以及与人工智能技术挂钩的大规模基础设施支出——持续为工业金属需求提供坚实支撑。
公司层面的最新运营动态也为投资者情绪提供了有力支撑。近期发布的公告显示,该生产商已超额完成年度产量目标,同时为其位于墨西哥和秘鲁的核心矿产资产制定了雄心勃勃的多年期产量增长路线图。南方铜业始终保持着全球成本最低的一线矿企之一的地位,这使其即使在宏观经济波动和供应链成本压力下,也能维持行业领先的利润率和现金流指标。
在即将到来的财报发布周期前,分析师的积极态度以及上调的盈利预测进一步巩固了机构的加仓布局。在保障长期产能的关键新建(绿地)和改扩建(棕地)开发项目的支撑下,市场参与者继续消化其强劲运营执行力带来的溢价。尽管板块整体出现波动,但在结构性需求催化剂、出色的成本控制以及不断扩大的产量目标的共同推动下,该股在当日交易时段内吸引了强劲的买盘。
南方铜业(SCCO)技术分析
南方铜业 (SCCO) 技术面来看,MACD(12,26,9)数值0.367,处于买入状态,RSI数值56.394处于中性状态,Williams%R数值22.450处于买入状态,注意关注。
南方铜业(SCCO)基本面分析
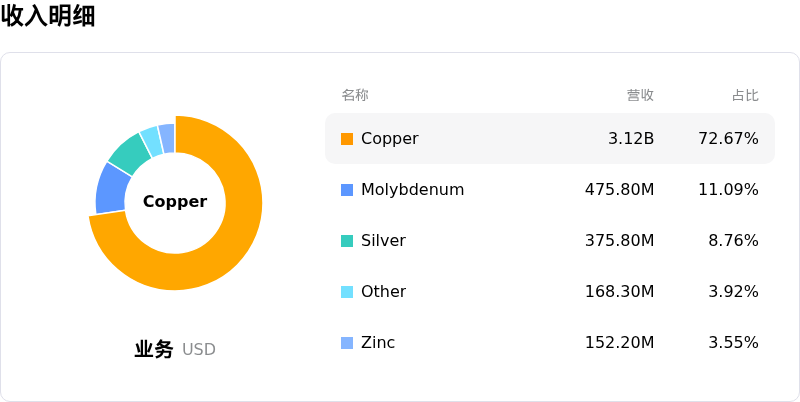
南方铜业 (SCCO) 处于矿产资源行业,最新年度营业收入$13.42B,处于行业16,净利润$4.33B,处于行业6。「公司简介」
近一月多位分析师给出公司评级为持有。目标价预测平均价为$170.81,最高价为$275.00,最低价为$138.05。
关于南方铜业(SCCO)的更多详情
公司特有风险:
- 估值脱节与分析师看空的目标价: 机构分析师维持一致的“减持”评级,目标价位于146美元至170美元区间,意味着较近期价格水平有超过20%的下行空间。该股目前的远期市盈率超过25倍,PEG比率为1.8(几乎是行业平均水平的两倍),若增长目标未能实现,股票将面临大幅估值压缩的风险。
- 矿石品位下降带来的产量制约: 运营指引显示产量同比下降约5%,主因是秘鲁成熟露天矿山的矿石品位下降,这限制了该公司充分受益于基准铜价强劲走势的能力。
- 主要运营地区的监管与许可延误: 包括耗资18亿美元的Tía María项目在内的关键长期扩张计划,仍面临当地政治摩擦、社区反对以及秘鲁和墨西哥过往监管许可延误的风险,从而带来了运营执行风险。
- 低自由流通量带来的流动性风险与稀缺溢价: 母公司Grupo México持有SCCO的大部分股权,导致公众流通股比例仅约为11%。这种紧缺的流通股供应人为抬高了该股的估值溢价,并在更广泛的机构避险事件中使股价面临加剧的盘中波动风险。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。








