


科磊(KLAC)股票10月2日盘中上涨3.63%:背后推手曝光



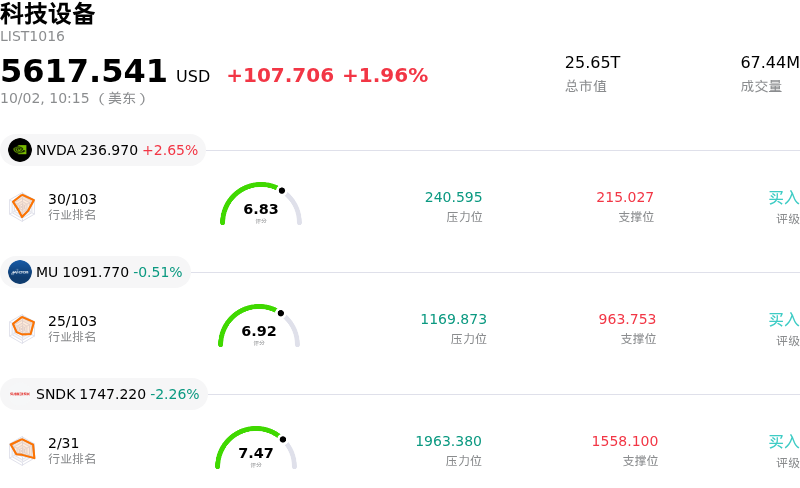
科磊 (KLAC) 盘中上涨3.63%, 所属行业科技设备上涨1.96% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 英伟达 (NVDA) 上涨 2.59%;美光科技 (MU) 下跌 0.63%;闪迪 (SNDK) 下跌 2.26%。
今日是什么导致了科磊(KLAC)股价上涨?
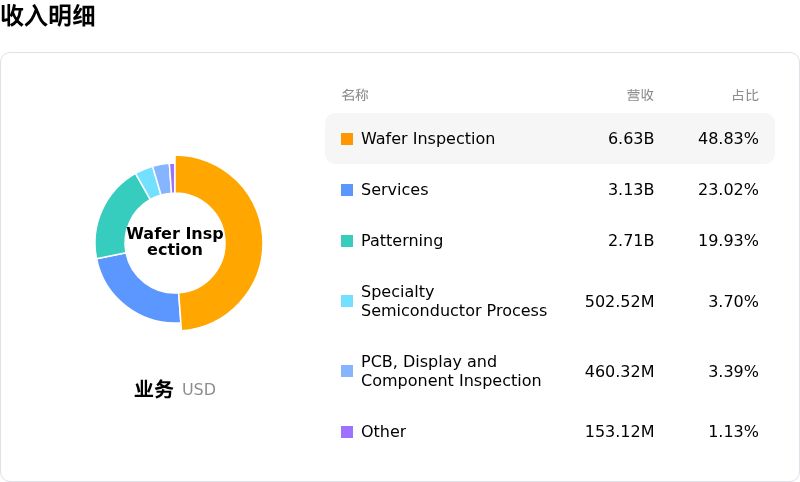
半导体设备板块的整体动态与宏观催化因素为科磊(KLA Corporation)提供了强劲的上行动力。全球行业报告指出,在人工智能基础设施建设加速、高带宽内存(HBM)扩产以及先进封装需求增长的推动下,晶圆制造设备的资本支出持续扩大。作为半导体工艺控制和光学检测领域的绝对龙头,随着芯片制造商向更小制程节点和复杂的多芯片架构过渡,缺陷管理与良率优化成为关键的运营优先级,科磊也因此获得了显著的超额收益。
战略投资者对即将披露的季度财报的关注,同样对积极的市场情绪和盘中买盘构成了支撑。在该公司正式公布即将举行的财报发布日程后,市场参与者重新积极参与该股票的交易,基于强劲的积压订单和行业领先的毛利率,押注其出色的营收表现。分析师上调盈利预期,以及资金向优质半导体资本设备供应商的广泛板块轮动,较整体大盘进一步放大了买盘兴趣。
尽管受整体宏观利率敏感性和短期交易调仓影响引发了盘中波动,但机构对工艺控制设备制造商的需求依然稳固。科磊处于先进半导体制造核心地位的结构性优势,使其持续成为人工智能以及下一代逻辑和存储技术领域结构性资本支出的核心受益者。
科磊(KLAC)技术分析
科磊 (KLAC) 技术面来看,MACD(12,26,9)数值7.247,处于买入状态,RSI数值67.864处于中性状态,Williams%R数值0.047处于超买状态,注意关注。
科磊(KLAC)基本面分析
近一月多位分析师给出公司评级为买入。目标价预测平均价为$229.27,最高价为$325.00,最低价为$138.80。
关于科磊(KLAC)的更多详情
公司特定风险:
- 估值倍数偏高与分析师下调评级:在华尔街近期将其评级下调至“持有”后,科磊(KLA)的滚动市盈率已超过51倍,预测市盈率接近35倍,较历史估值中位数大幅溢价,这使得该股在行业波动期间极易出现大幅回调。
- 毛利率扩张停滞与投入成本阻力:尽管营业收入有所增长,但受存储元件投入成本居高不下以及潜在关税摩擦的拖累,2027财年毛利率指引仍停滞在61.5%左右,从而限制了营业利润率的进一步扩张。
- 地缘政治制裁与中国市场敞口:科磊面临着围绕美国对先进半导体设备出口管制和贸易限制的持续监管不确定性,这使得公司业务容易受到中国晶圆厂设备客户需求减少或订单推迟的影响。
- 内部人士大幅减持套现:近期内部交易跟踪披露显示,高管在过去一年中累计减持了超过1.1亿美元的公司股票,且没有任何内部买入记录,这表明内部人士在当前价格水平下缺乏买入信心。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。








