


英特尔(INTC)股票10月2日开盘上涨3.37%:释放什么信号?



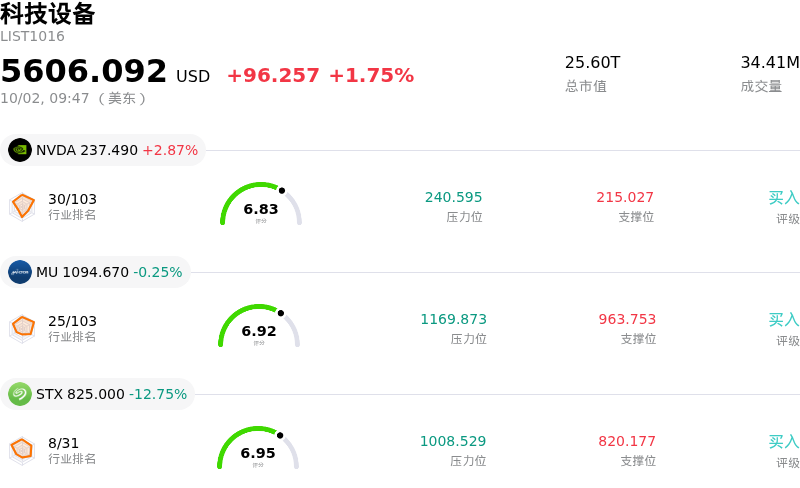
英特尔 (INTC) 开盘上涨3.37%, 所属行业科技设备上涨1.75% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 英伟达 (NVDA) 上涨 2.83%;美光科技 (MU) 下跌 0.33%;希捷科技公司 (STX) 下跌 12.56%。
今日是什么导致了英特尔(INTC)股价上涨?
英特尔迎来了显著的上行势头,这主要得益于半导体板块的普遍强劲表现,以及市场对 AI 硬件基础设施日益高涨的乐观情绪。存储和服务器供应链同行优异的财务业绩与积极的业绩指引,再次确认了数据中心建设方面持续的资本支出,巩固了市场对服务器中央处理器需求保持强劲的预期。随着先进的人工智能工作负载和智能体计算架构对专业加速器及强大传统处理器的需求日益增加,机构投资者对英特尔的核心数据中心和客户端计算产品线态度变得更加积极。
除了整个板块的强劲势头外,投资者继续对英特尔持续推进的制造转型取得进展的迹象作出积极反应。该公司高度专注于推进其下一代工艺节点,特别是其旗舰级 18A 制程,这为其打造领先的商业晶圆代工业务的战略雄心增添了信心。制造执行力的提升、晶圆产量的扩大以及经营性现金流趋于稳定的迹象,有助于缓解此前融资举措之后近期的资产负债表担忧。因此,随着生产指标符合管理层的路线图,市场参与者正日益将改善的运营轨迹计入定价。
从更广泛的市场角度来看,有利的宏观经济条件和超大市值科技股的普遍上涨提供了额外支撑。英特尔近期的股价走势吸引了系统性买盘和投资组合再平衡,投资者在股价小幅回调时积极买入建仓。尽管高企的资本支出需求和激烈的市场竞争等长期风险仍是分析师考量的重点,但短期交易动态反映出,在基本面能见度改善和半导体行业整体利好的推动下,机构兴趣浓厚。
英特尔(INTC)技术分析
英特尔 (INTC) 技术面来看,MACD(12,26,9)数值1.437,处于买入状态,RSI数值64.483处于中性状态,Williams%R数值11.870处于超买状态,注意关注。
英特尔(INTC)媒体舆情
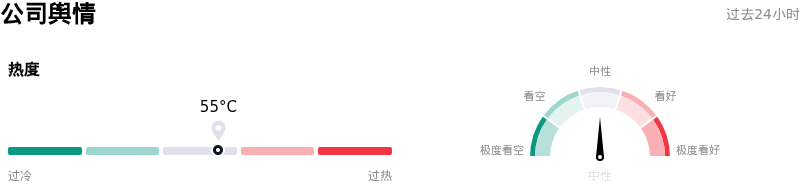
英特尔 (INTC) 公司舆情热度来看,当前热度55,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于中性状态。
英特尔(INTC)基本面分析
英特尔 (INTC) 处于科技设备行业,最新年度营业收入$52.85B,处于行业6,净利润$-267.00M,处于行业111。「公司简介」
近一月多位分析师给出公司评级为持有。目标价预测平均价为$114.77,最高价为$200.00,最低价为$75.00。
关于英特尔(INTC)的更多详情
公司特定风险:
- 估值偏高与分析师目标价偏低:在股价快速飙升至120美元至123美元区间后,INTC的前瞻市盈率已高达约60倍,而华尔街的共识目标价较低,接近108美元,这使得该股在大盘去风险期间极易遭遇剧烈的获利了结和技术性回调。
- 代工业务巨额资本支出与自由现金流消耗:英特尔将2026年资本支出目标上调至200亿美元以上(且预计2027年支出更高),这继续对自由现金流造成沉重压力并挤压毛利率,而其代工部门则承受着数十亿美元的营业亏损。
- PC市场疲软与存储器成本上涨:由于存储器价格上涨挤压零部件供应链和硬件利润率,管理层预计整体PC消费将出现低两位数的下滑,客户端计算部门面临结构性逆风。
- 股权稀释与资产负债表隐忧:英特尔在开展200亿美元融资后,叠加空头头寸处于高位,机构情绪持续受到股权稀释风险的制约,反映出交易员在即将来临的第三季度财报发布前持怀疑态度。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。








