麦克森(MCK)股票10月1日盘中上涨4.52%:真相来了



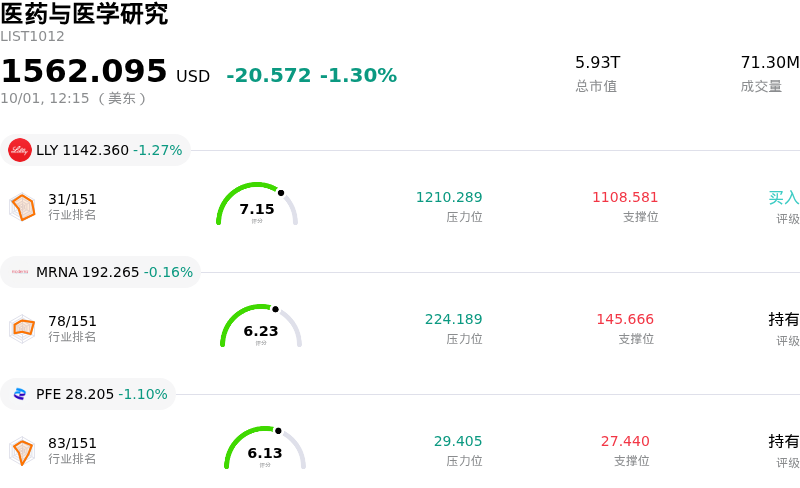
麦克森 (MCK) 盘中上涨4.52%, 所属行业医药与医学研究下跌1.30% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 礼来 (LLY) 下跌 1.27%;Moderna Inc (MRNA) 下跌 0.16%;辉瑞 (PFE) 下跌 1.10%。
今日是什么导致了麦克森(MCK)股价上涨?
在宣布与CVS健康(CVS Health)达成战略性长期合同延期后,麦克森公司(McKesson Corporation)展现出强劲的上行势头。根据最新达成的原则性协议,麦克森将继续为CVS健康的零售药房、邮购药房和特药药房以及区域配送中心分销药品,将双方的合作关系延长至2032年6月。延长这段长达数十年的合作关系消除了重大客户续约风险,并为麦克森核心的国内医药分销网络奠定了长期的业务量支撑。
进一步提振市场积极情绪的是,管理层重申了其2027财年全年的调整后每股收益展望,并再次强调了长期两位数盈利增长的目标。公司强调了高毛利增长驱动因素的持续强劲表现,包括肿瘤学与多专科部门以及处方技术解决方案。特药疗法、技术赋能的生物制药解决方案和GLP-1减肥药物管理的强劲业务量继续丰富了麦克森的产品组合,有助于缓冲全行业定价逆风和监管政策转变对利润造成的冲击。
从机构角度来看,顺利延期的合同与稳健的财务指引相结合,凸显了麦克森在医疗保健物流领域强大的竞争护城河与运营稳定性。持续的现金流生成能力通过稳定的股息派发和股票回购,支持了对股东有利的资本配置。尽管监管审查和微薄的分销利润率仍是基本考量因素,但延长后的商业协议提供了长期的收入可预测性,极大地提振了投资者信心。
麦克森(MCK)技术分析
麦克森 (MCK) 技术面来看,MACD(12,26,9)数值-5.658,处于中性状态,RSI数值54.499处于中性状态,Williams%R数值40.601处于买入状态,注意关注。
麦克森(MCK)基本面分析
近一月多位分析师给出公司评级为买入。目标价预测平均价为$981.17,最高价为$1080.00,最低价为$845.00。
关于麦克森(MCK)的更多详情
公司特有风险:
- 医疗外科业务板块利润率承压:医疗外科部门的运营表现不佳引发了对逆风因素的担忧;由于不利的产品组合转变以及战略重组相关的执行成本,该部门的单位营业利润下降了约20%,凸显了这一隐忧。
- 阿片类药物和解相关财务负债:麦克森继续承担沉重的法律负债,其历史阿片类药物诉讼的预计剩余现金付款义务总额达57亿美元,对其整体资本配置和债务指标构成了持续负担。
- 监管与法规政策不确定性:不断演变的联邦医疗卫生政策(包括对340B药品定价计划的潜在改革以及《通胀削减法案》下联邦医疗保险D部分框架的结构性调整)为主要药品分销渠道带来了利润率和报销风险。
- 网络安全漏洞披露:近期一份8-K文件详细披露了影响公司信息系统的网络安全事件,使得持续的漏洞评估、修复费用以及潜在的系统中断仍是尚未解决的风险因素。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。