汇丰控股(HSBC)股票10月1日开盘下跌3.56%:背后推手曝光



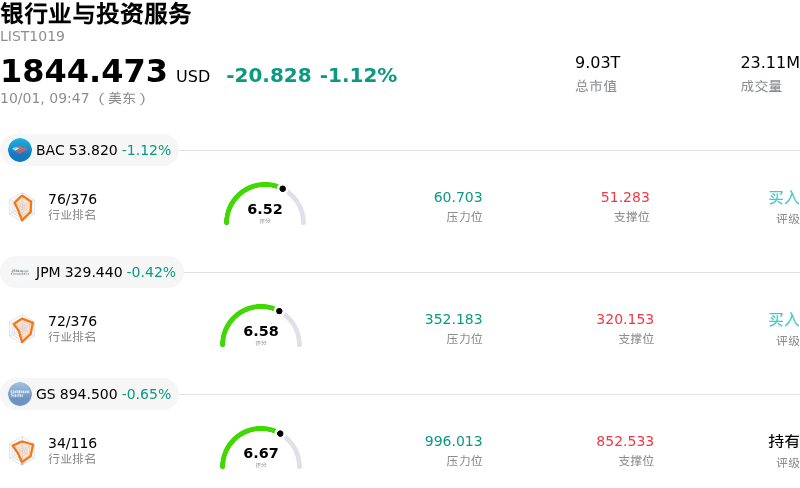
汇丰控股 (HSBC) 开盘下跌3.56%, 所属行业银行业与投资服务下跌1.12% ,公司涨幅跑输行业涨幅,行业成交额前三股票 美国银行 (BAC) 下跌 1.47%;摩根大通 (JPM) 下跌 0.42%;高盛 (GS) 下跌 0.65%。
今日是什么导致了汇丰控股(HSBC)股价下跌?
在经历了将股价推向52周高点的多个季度连续上涨后,由于获利回吐加剧,汇丰控股(HSBC Holdings)承受了明显的下行压力。关键分析指标显示,该股票目前的交易价格相比其历史市盈率倍数及估算的内在公允价值存在溢价,对估值问题的日益担忧制约了投资者情绪。随着全球股票市场在第四季度初面临更广泛的盘中波动,投资者选择减持过去一年带来强劲回报的大盘国际银行股。
宏观经济动向也是导致此次回调的原因之一。市场参与者正在重新评估全球货币政策轨迹,因为主要央行潜在的降息预期威胁到全球银行的净息差。尽管汇丰此前在亚洲和英国强劲的资产收益率及资产负债表增长支撑下,上调了全年净利息收入展望,但未来降息及区域信用风险的不确定性犹存,继续促使机构投资组合经理谨慎调仓。
此外,资本分配因素也在本交易日中发挥了作用。在该行于9月下旬完成第二次中期股息分红结算后,派息后的资金轮动自然导致买盘需求出现短暂清淡。与此同时,管理层正在推进的战略举措——包括在主要金融枢纽重组房地产布局、投资数字平台以及持续企业发展所需的资产负债表纪律——使得公司的费用目标受到市场的密切审视。尽管分批股票回购仍在积极减少总股本,但短期情绪已转向评估近期利润率保全和结构性资本效率。
汇丰控股(HSBC)技术分析
汇丰控股 (HSBC) 技术面来看,MACD(12,26,9)数值-1.245,处于卖出状态,RSI数值30.823处于中性状态,Williams%R数值97.974处于超卖状态,注意关注。
汇丰控股(HSBC)基本面分析
汇丰控股 (HSBC) 处于银行业与投资服务行业,最新年度营业收入$69.62B,处于行业4,净利润$21.10B,处于行业3。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$108.62,最高价为$115.24,最低价为$102.00。
关于汇丰控股(HSBC)的更多详情
公司特有风险:
- 估值偏高与资产负债表实力较弱: 独立财务模型对汇丰(HSBC)的资产负债表财务实力打分仅为 2 分(满分 10 分),且该股股价较内在价值估值存在大幅溢价(市场价格接近 99–100 美元,而内在估值为 55.65 美元),这使股价容易受到估值收缩和技术性下行动能的影响。
- 过度集中于香港业务及大中华区信贷风险: 汇丰集团超过 66% 的总体利润来自其香港业务,这使其极易受到持续的经济低迷、金融市场环境波动以及整个大中华区商业地产信贷风险的影响。
- 资本配置受限及股票回购低于预期: 机构分析师强调了资本灵活性的局限性,因为管理层仅拨出 10 亿美元用于股票回购——未达到 15 亿至 20 亿美元的市场预期——旨在保留资本以用于 140 亿美元的恒生银行收购案以及不断增加的贷款支取。
- 交易部门搬迁与基础设施执行风险: 将主要交易部门搬迁至伦敦 Panorama St Paul's 项目的计划带来了运营风险,场地本身的物理限制(如较低的净高)为安装实操交易运营所需的高密度电力和冷却系统带来了技术挑战。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。