甲骨文(ORCL)股票9月28日盘中下跌3.61%:背后推手曝光



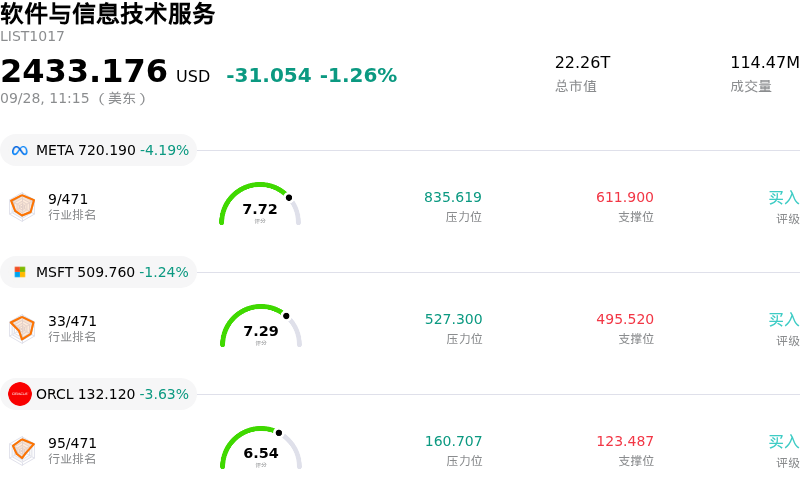
甲骨文 (ORCL) 盘中下跌3.61%, 所属行业软件与信息技术服务下跌1.26% ,公司涨幅跑输行业涨幅,行业成交额前三股票 Meta Platforms Inc (META) 下跌 4.24%;微软 (MSFT) 下跌 1.24%;甲骨文 (ORCL) 下跌 3.54%。
今日是什么导致了甲骨文(ORCL)股价下跌?
甲骨文(Oracle)股价面临下行压力,日内波动加剧,原因是投资者正在消化其庞大的人工智能基础设施建设所面临的运营与信用双重逆风。其中一个核心争议点在于,该公司针对其位于新墨西哥州的“木星计划”(Project Jupiter)数据中心项目引用了不可抗力条款。由于环保许可障碍以及关键燃料管道基础设施的延误,此举凸显出甲骨文激进的资本支出计划正面临日益上升的执行风险。尽管管理层坚持认为该项目仍按计划推进,但信用市场已发出警报信号,与该项目挂钩的债务面临评级压力,进一步加剧了投资者对资本密集度和近期自由现金流生成能力的担忧。
进一步加剧这些执行担忧的是,有报道称其部分内部团队将迎来新一轮两位数百分比的裁员。尽管企业重组有时能体现出对利润率控制的纪律性,但在云业务增长动能放缓的背景下,市场参与者将此次裁员解读为应对更广泛的企业需求放缓的防御性举措。此外,公司监管文件显示,关键管理层为了向外部交易融资大幅增加了股票质押,这给市场带来了有关高管股票杠杆风险的额外情绪阴影。
上述公司特有的负面因素,恰逢高估值成长股及云基础设施标的面临充满挑战的宏观经济背景。居高不下的美债收益率、利率不确定性以及整个科技板块的去风险操作,均降低了投资者对执行失误的容忍度。随着资本支出维持在高位以支持人工智能需求,在项目交付时间线和利润率稳定情况获得更清晰的确定性之前,机构资金暂时采取了更为审慎的姿态。
甲骨文(ORCL)技术分析
甲骨文 (ORCL) 技术面来看,MACD(12,26,9)数值-4.017,处于卖出状态,RSI数值37.039处于中性状态,Williams%R数值99.382处于超卖状态,注意关注。
甲骨文(ORCL)媒体舆情
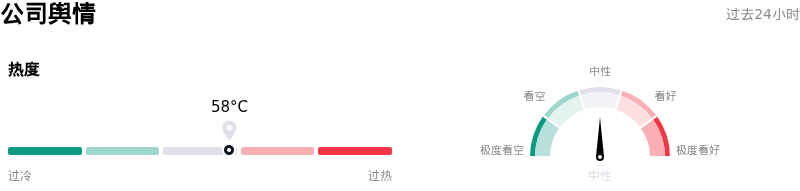
甲骨文 (ORCL) 公司舆情热度来看,当前热度58,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于中性状态。
甲骨文(ORCL)基本面分析
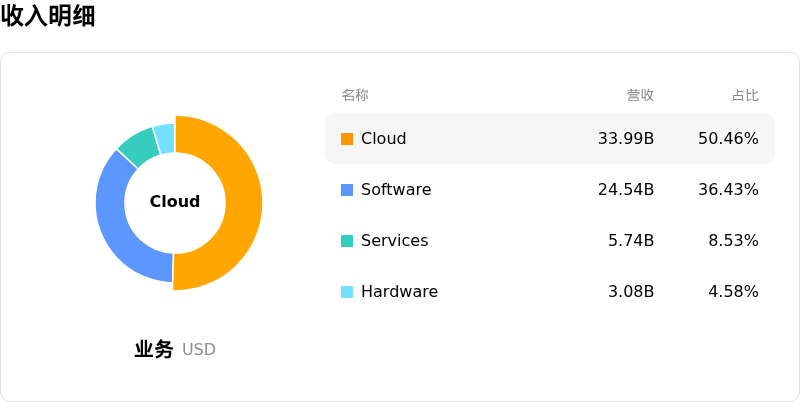
甲骨文 (ORCL) 处于软件与信息技术服务行业,最新年度营业收入$67.36B,处于行业8,净利润$16.98B,处于行业6。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$246.48,最高价为$400.00,最低价为$110.00。
关于甲骨文(ORCL)的更多详情
公司特定风险:
- 数据中心延期与不可抗力声明: 由于许可证审批、环境及基础设施方面的挑战,甲骨文就位于新墨西哥州、容量为2.45吉瓦的“木星项目”(Project Jupiter)数据中心,向开发商 Stack Infrastructure 正式发出不可抗力通知。在标普将其评级下调至接近垃圾级后,该项目相关债务处于受压水平交易,引发了市场对甲骨文执行进度及其将云基础设施在手订单转化为收入能力的严重怀疑。
- 债务偿付成本剧增与信用风险激增: 在标普将 ORCL 债务评级下调至 BBB- 后,甲骨文企业债的信用违约互换(CDS)利差飙升至历史新高,长期债券收益率突破8%。高企的资本支出预测加上54亿美元的负自由现金流,持续加剧资产负债表压力,并显著推高云基础设施扩张所需的借贷成本。
- 激进重组与云业务加速增长存疑: 公司公布的针对关键运营团队两位数百分比的裁员计划,加剧了市场对其底层业务健康状况的担忧。机构分析师认为,接连出现的裁员潮是企业云需求放缓和利润率承压的证明,而非仅仅是运营效率提升。
- 内部人质押杠杆与治理担忧: 联合创始人拉里·埃里森(Larry Ellison)为外部企业收购提供资金,将其质押的甲骨文股票数量增加了19%,达到6700万股(价值超过90亿美元)。高比例的内部人质押风险敞口加上巨额高管股票期权奖励,加剧了对其资本配置的审查,若在市场下跌期间引发强制平仓,将带来下行风险。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。