


皇家加勒比邮轮(RCL)股票9月22日盘中下跌6.99%:原因全解读



皇家加勒比邮轮 (RCL) 盘中下跌6.99%, 所属行业可选消费服务下跌0.47% ,公司涨幅跑输行业涨幅,行业成交额前三股票 缤客 (BKNG) 下跌 4.42%;华纳兄弟探索公司 (WBD) 上涨 0.02%;皇家加勒比邮轮 (RCL) 下跌 7.13%。
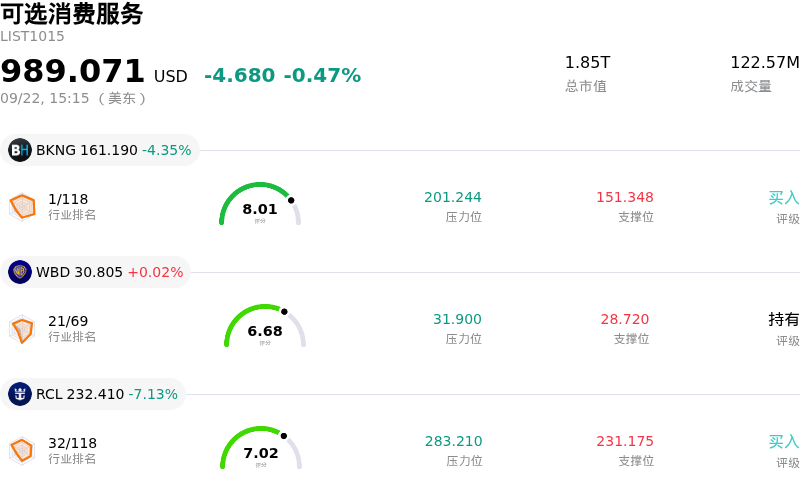
今日是什么导致了皇家加勒比邮轮(RCL)股价下跌?
皇家加勒比集团在该交易日承受了明显的抛售压力,这主要是受到市场对一宗潜在巨额收购案相关报道的反应所驱动。据媒体报道,该邮轮运营商正就收购凉鞋度假村国际集团(Sandals Resorts International)的多数股权进行深入谈判,交易估值超过60亿美元。若完成收购,这将成为皇家加勒比历史上规模最大的一笔并购,使其获得一系列顶级加勒比海陆上全包式度假村的控股权。投资者对这一消息持谨慎态度,反映出市场对高估值、执行风险以及资助如此大规模陆上酒店交易所需潜在资产负债表杠杆的即时担忧。
尽管管理层的战略理由侧重于发挥远洋邮轮与陆上奢华度假之间的协同效应,但市场参与者似乎更加关注资本配置的优先顺序。在疫情后的复苏努力下,皇家加勒比在降低资产负债表杠杆和产生自由现金流方面取得了显著进展。重新开展大规模并购可能会挤占正在进行的船队现代化、私人岛屿投资以及股票回购或偿还债务的资金。此外,拓展至传统度假村管理领域带来了与核心邮轮业务迥异的运营复杂性,引发了机构投资者的短期不确定情绪。
这一交易消息出现之际,该股在经历长时间上涨后近期正处于股价盘整阶段。尽管并购消息引发了负面交易情绪,但皇家加勒比的底层运营轨迹依然稳固。公司继续展现出强劲的预订势头、扩大的营业利润率以及消费者对休闲旅游韧性十足的需求。在新船部署和高乘客消费的支撑下,远期盈利预测反映出健康的增长预期。尽管并购的不确定性可能会引发短期波动,但基本面表现和核心邮轮执行力仍将是决定股东价值的长期关键因素。
皇家加勒比邮轮(RCL)技术分析
皇家加勒比邮轮 (RCL) 技术面来看,MACD(12,26,9)数值-2.661,处于卖出状态,RSI数值21.588处于卖出状态,Williams%R数值97.270处于超卖状态,注意关注。
皇家加勒比邮轮(RCL)基本面分析
皇家加勒比邮轮 (RCL) 处于可选消费服务行业,最新年度营业收入$17.93B,处于行业7,净利润$4.27B,处于行业4。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$346.87,最高价为$425.00,最低价为$259.71。
关于皇家加勒比邮轮(RCL)的更多详情
公司特定风险:
- 燃料费用上涨与对冲敞口: 原油基准价格的大幅上涨对营业盈利能力构成直接威胁,皇家加勒比大量未对冲的燃料头寸(2026财年约42%未对冲)直接使船队面临运营成本上升和利润率侵蚀的风险。
- 地缘政治动荡与需求放缓: 持续的中东局势动荡和欧洲行程需求降温导致行程取消和预订收益率下滑,迫使管理层下调全年营收增长预期。
- 杠杆率与利率脆弱性: 公司的净债务与EBITDA比率维持在2.9倍至3.2倍左右,对高企的债券收益率和粘性利率仍然高度敏感,尽管近期发行了固定利率票据,但这仍推高了其数十亿美元债务的再融资成本。
- 运营单位成本增长与利润率承压: 非燃料单位费用的不断上涨和港口运营费用的增加超越了净收益率的增长,压缩了调整后EBITDA利润率,并引发机构对可选消费支出回落的担忧。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







