


迈威尔科技(MRVL)股票9月21日盘中上涨4.05%:真相来了



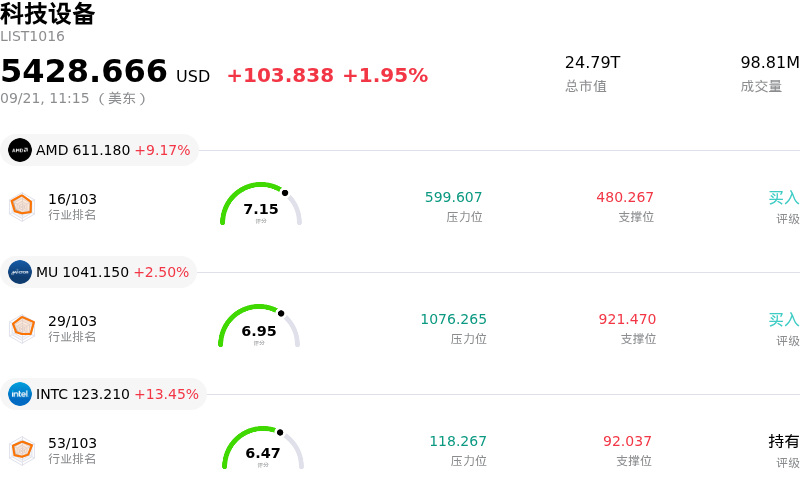
迈威尔科技 (MRVL) 盘中上涨4.05%, 所属行业科技设备上涨1.95% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 超威半导体 (AMD) 上涨 9.20%;美光科技 (MU) 上涨 2.34%;英特尔 (INTC) 上涨 13.27%。
今日是什么导致了迈威尔科技(MRVL)股价上涨?
在宣布推出突破性的2纳米光互连技术后,迈威尔科技(Marvell Technology)展现出强劲的上涨势头。迈威尔科技公布计划,将在西班牙马拉加举行的欧洲光通信会议上展示业内首个先进光解决方案套件。此次展示的亮点包括2纳米单通道400G光PAM4、800G ZR可插拔模块、1.6T ZR相干技术以及102.4 Tbps共封装光学平台。随着人工智能架构向更高容量的网络架构过渡,这些创新直接攻克了超大规模数据中心在带宽密度、能效及安全性方面的关键瓶颈。
分析师给出的积极调评以及机构对迈威尔科技定制AI芯片和互连路线图日益增长的信心,进一步提振了投资者情绪。华尔街研究机构纷纷上调其目标价,强调了该公司在与头部云厂商合作中的战略定位。此次技术的亮相对迈威尔科技数据中心业务部门的基本面扩张形成了有力支撑,并向投资者表明,在经历了近期由仓位调整驱动的市场消化后,市场对AI基础设施芯片的长期结构性需求依然完好。
高成长型科技股和半导体股更广泛的风险偏好反弹带来了额外的顺风。随着市场参与者对人工智能关键硬件赋能者的兴趣重新升温,主要基准指数纷纷走高。尽管高估值倍数和盘中价格波动需要严格的风险管理,但迈威尔科技积极的硬件部署时间表及其在光网络领域的领导地位继续支撑着积极的市场前景。
迈威尔科技(MRVL)技术分析
迈威尔科技 (MRVL) 技术面来看,MACD(12,26,9)数值5.321,处于买入状态,RSI数值61.393处于中性状态,Williams%R数值0.835处于超买状态,注意关注。
迈威尔科技(MRVL)媒体舆情
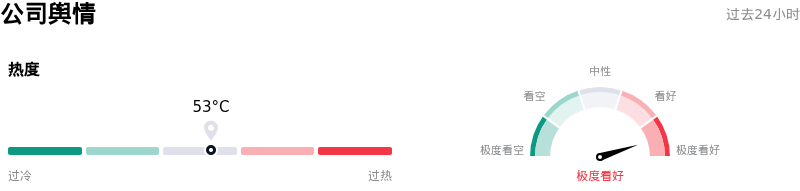
迈威尔科技 (MRVL) 公司舆情热度来看,当前热度53,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于极度看好状态。
迈威尔科技(MRVL)基本面分析
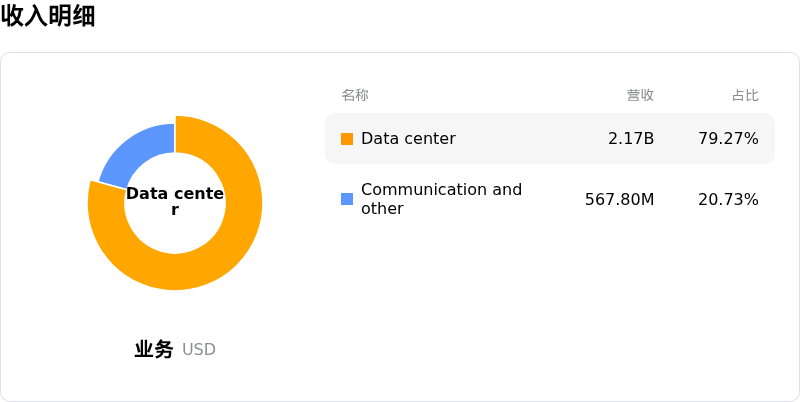
迈威尔科技 (MRVL) 处于科技设备行业,最新年度营业收入$8.19B,处于行业19,净利润$2.67B,处于行业13。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$281.00,最高价为$400.00,最低价为$90.00。
关于迈威尔科技(MRVL)的更多详情
公司特定风险:
- 地域及客户集中度: 财报披露显示,公司有超过40%的收入与发往中国的出货挂钩,这使得公司极易受到美国潜在半导体出口限制和地缘政治贸易摩擦的影响,同时收入还依赖于单一主要企业客户。
- 自由现金流利润率收缩: 财报显示,由于经营现金流环比持平、资本支出承诺加速以及巨额的股权激励费用,自由现金流利润率收窄至17.48%。
- 估值溢价高企: 该股前瞻市盈率已超过50倍,每当整体AI硬件市场情绪出现暂停时,该股仍容易面临剧烈的盘中波动和获利回吐。
- 定制芯片竞争加剧: 半导体竞争对手正在拓展定制云端ASIC和高速光互连解决方案的产品线,这对美满电子(Marvell)在AI数据中心基础设施领域的增长预测构成了市场份额风险。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







