


超威半导体(AMD)股票9月21日开盘上涨7.81%:原因全解读



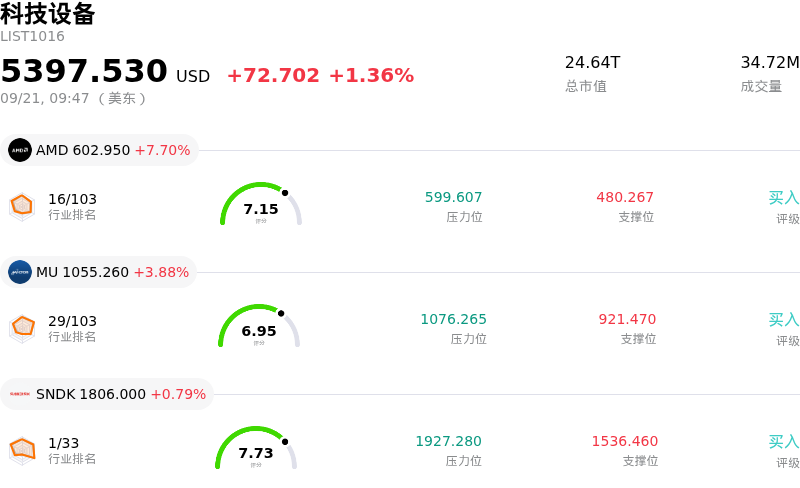
超威半导体 (AMD) 开盘上涨7.81%, 所属行业科技设备上涨1.36% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 超威半导体 (AMD) 上涨 7.81%;美光科技 (MU) 上涨 4.24%;闪迪 (SNDK) 上涨 0.75%。
今日是什么导致了超威半导体(AMD)股价上涨?
超威半导体(Advanced Micro Devices)今日呈现出强劲的上行势头,这主要得益于机构对其企业级人工智能和数据中心算力扩张日益高涨的热情。提振市场情绪的一个主要近期催化剂是高性能计算硬件趋紧的供需格局。有报道称,AI加速器和服务器组件即将迎来价格调整以抵消供应链晶圆成本,加上云服务提供商提高了EPYC服务器基础设施的租赁价格,凸显了算力的持续短缺以及厂商强大的定价能力。投资者将这些定价动态解读为企业对替代性AI架构的需求依然极具韧性的有力证明。
公司在服务器处理器领域的结构性市场份额增长,以及客户对其Instinct GPU平台和下一代Helios机架系统的快速采用,持续巩固着公司的运营发展轨迹。随着数据中心销售额扩大并占据整体营收结构的大部分,云服务提供商和超大规模数据中心运营商正积极加速部署非专有芯片,以平衡算力供应。在主要人工智能实验室的关键战略部署提供了强劲的前瞻可见性,而持续的软件栈更新则不断减少企业训练和推理工作负载的迁移阻力。
华尔街情绪日益转向积极,在即将来临的财报发布前,多家投资研究机构重申看好评级并上调目标价预测。分析师强调,对CPU和GPU的需求继续超出可用制造产能,从而支持营业利润率实现结构性扩张。尽管偏高的估值倍数使该股票对更广泛的宏观经济情绪和高Beta科技股波动较为敏感,但底层硬件需求和不断强化的定价能力继续为机构持仓提供坚实支撑。
超威半导体(AMD)技术分析
超威半导体 (AMD) 技术面来看,MACD(12,26,9)数值23.420,处于买入状态,RSI数值71.423处于买入状态,Williams%R数值0.315处于超买状态,注意关注。
超威半导体(AMD)媒体舆情
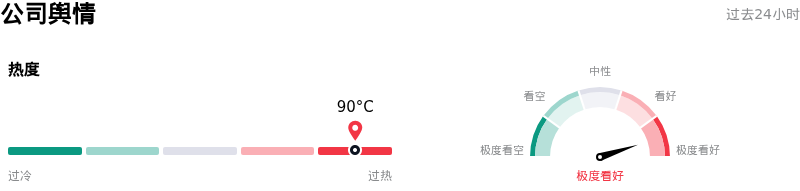
超威半导体 (AMD) 公司舆情热度来看,当前热度90,处于过热状态;公司市场舆情方向来看,当前舆情指数处于极度看好状态。
超威半导体(AMD)基本面分析
超威半导体 (AMD) 处于科技设备行业,最新年度营业收入$34.64B,处于行业9,净利润$4.33B,处于行业12。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$605.05,最高价为$1250.00,最低价为$320.00。
关于超威半导体(AMD)的更多详情
公司特定风险:
- AI基础设施资本支出节奏担忧:近期全行业情绪转变——由主要AI开发商主张控制前沿模型推出节奏所推动——引发了机构对超大规模厂商在AMD的Instinct GPU产品线上激进资本支出可持续性的担忧。
- 机柜级执行与供应产能瓶颈:随着AMD从供应单一处理器转向管理复杂的整机柜级系统集成,严峻的供应链产能限制持续压制产出,并加剧运营执行风险。
- 替代芯片与对手的市场主导地位:英伟达占据主导地位的CUDA生态系统,加上超大规模厂商对自研专用芯片(ASIC)及替代芯片不断增加的投资,威胁到AMD作为数据中心AI工作负载主要替代供应商的地位。
- 估值脆弱性与安全边际狭窄:华尔街在过去72小时内的下调评级表明,AMD高企的估值倍数使其面临独特风险,如果增长或毛利率指标低于已被市场计入的预期,该股极易遭遇大幅回撤。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。








