必和必拓(BHP)股票9月17日盘中上涨3.07%:真相来了



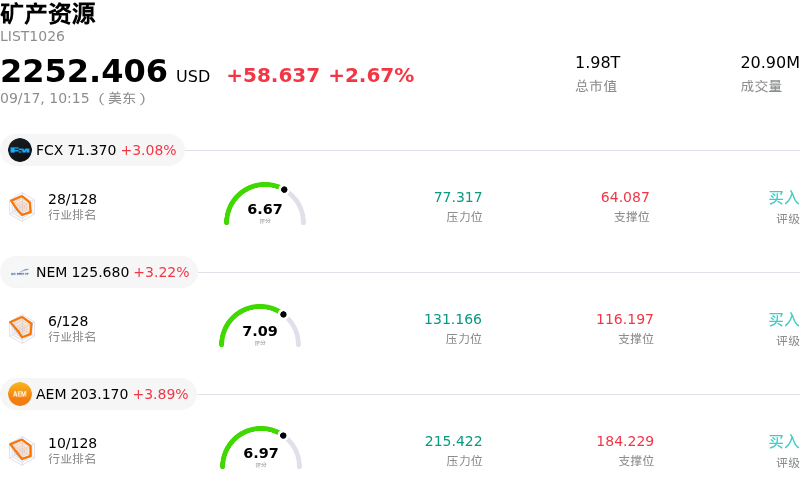
必和必拓 (BHP) 盘中上涨3.07%, 所属行业矿产资源上涨2.67% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 自由港麦克莫兰 (FCX) 上涨 3.08%;纽蒙特 (NEM) 上涨 3.22%;伊格尔矿业 (AEM) 上涨 3.89%。
今日是什么导致了必和必拓(BHP)股价上涨?
必和必拓(BHP Group)股价的上涨动能源于相关大宗商品市场(尤其是铁矿石和铜)的反弹。随着中国钢厂在即将到来的节假日之前加快海运采购以补充库存,铁矿石期货扩大涨幅。与此同时,市场对中国政府可能出台财政与货币刺激措施的持续猜测,有助于提振整个原材料板块的情绪。鉴于必和必拓作为全球顶尖铁矿石出口商的庞大业务布局,大宗商品价格的积极势头直接改善了其近期现金流创收的市场前景。
必和必拓向工业能源转型金属的持续结构性转变,继续为更广泛的投资者乐观情绪提供支撑。该公司的盈利状况表明,铜已超越铁矿石,成为集团基础利润的最主要贡献来源。对铜业务敞口的不断扩大,使必和必拓处于有利地位,能够把握与全球电网扩张、可再生能源基础设施及电气化趋势相关的结构性需求增长。此外,该公司无比稳健的资产负债表、严谨的资本配置框架以及强大的自由现金流生成能力(并伴有良好的股息派发),在全球宏观经济变局中为吸引机构投资者提供了坚实的基础。
尽管对中国整体房地产市场活动及钢厂利润率波动的担忧犹存导致盘中出现震荡,但买方兴趣依然坚挺。短期大宗商品补库动能与铜业务的长期结构性顺风相结合,抵消了市场对该板块的谨慎情绪。展望未来,必和必拓(BHP)的股价走势可能仍对中国产业政策动态、全球大宗商品价格趋势及其关键增长项目的执行情况保持敏感。
必和必拓(BHP)技术分析
必和必拓 (BHP) 技术面来看,MACD(12,26,9)数值-2.120,处于中性状态,RSI数值45.307处于中性状态,Williams%R数值71.130处于卖出状态,注意关注。
必和必拓(BHP)基本面分析
必和必拓 (BHP) 处于矿产资源行业,最新年度营业收入$58.76B,处于行业2,净利润$9.83B,处于行业2。「公司简介」
近一月多位分析师给出公司评级为持有。目标价预测平均价为$75.92,最高价为$91.00,最低价为$61.50。
关于必和必拓(BHP)的更多详情
公司特定风险:
- 电动车队生产效率不及预期: 必和必拓在9月16日ESG圆桌会议上的披露表明,在静态充电限制下,纯电动卡车试点测试可能导致每辆卡车每年损失高达1000小时的停机时间,威胁到车队吞吐量和矿山产出效率。
- 埃斯孔迪达脱碳项目延期: 9月16日提交给美国证券交易委员会(SEC)的6-K表格文件确认,埃斯孔迪达锅炉柴油替代项目未能达成原定的2026财年完成里程碑,全面实施推迟至2027财年,为其位于智利的核心铜矿枢纽增加了近期运营阻力。
- 铜市场波动与贸易摩擦: 美国拟议的精炼铜关税引发盘中波动加剧,直接影响必和必拓的估值,因为铜近期已取代铁矿石,占集团总EBITDA的54%以上。
- 自营保险承保业务终止: 9月17日的信用评级披露指出,必和必拓旗下位于澳大利亚的全资自营保险公司已停止承保新保单,将企业风险留存和保险安排直接转移至母公司集团。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。