英特尔(INTC)股票9月16日开盘上涨5.53%:背后推手曝光



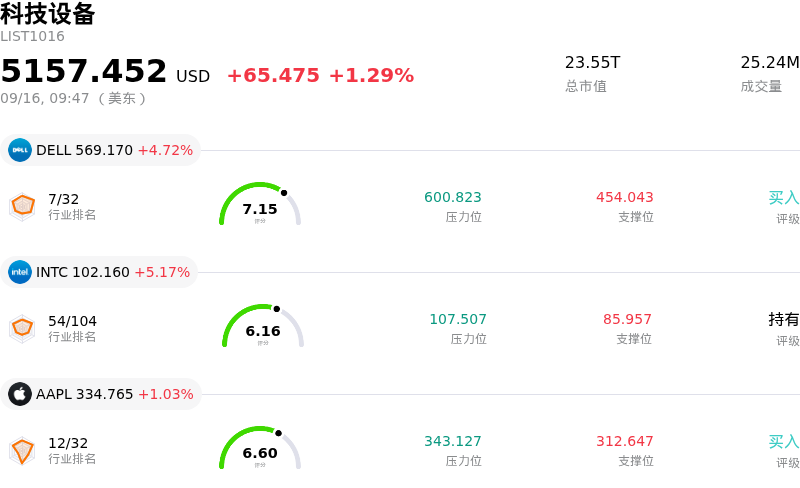
英特尔 (INTC) 开盘上涨5.53%, 所属行业科技设备上涨1.29% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 Dell Technologies Inc (DELL) 上涨 4.72%;英特尔 (INTC) 上涨 5.53%;苹果 (AAPL) 上涨 0.78%。
今日是什么导致了英特尔(INTC)股价上涨?
受可能与韩国SK海力士(SK Hynix)展开战略制造合作的相关报道推动,英特尔公司(Intel Corporation)展现出上涨动能。关于在美国合作生产存储芯片的早期讨论——包括租赁英特尔位于俄亥俄州制造基地的产能,或与主要云服务提供商成立合资企业——激发了投资者对英特尔晶圆代工扩张的热情。尽管SK海力士指出尚未达成任何最终协议,但利用英特尔本土生产布局来缓解全球存储芯片供应瓶颈的前景,提振了市场对英特尔代工(Intel Foundry)执行力的信心。
公司资产变现进展以及分析师的正面研报进一步为市场情绪提供了结构性支撑。英特尔旗下的可编程芯片业务Altera已秘密提交首次公开募股(IPO)的注册声明草案,为投资者评估英特尔持有的资产提供了潜在的公开估值基准。与此同时,多家华尔街研究机构上调了目标价并维持看涨预期,理由包括至强(Xeon)服务器处理器需求强劲、采用高数值孔径EUV(High-NA EUV)设备的英特尔 18A(Intel 18A)制程节点推进顺畅,以及旨在提升毛利率的PC处理器提价计划。
支撑这些公司特有利好催化剂的,是市场对英特尔在人工智能基础设施中定位不断形成的共识。高管在行业活动上的发言强调了存储芯片严重短缺和数据中心电力瓶颈问题,将英特尔的CPU与存储整合、通用服务器计算及先进封装定性为代理式AI(agentic AI)和边缘部署的关键组成部分。尽管高昂的运营支出和晶圆代工执行力仍是机构投资者持续关注的焦点,但当天的股价走势凸显出市场对英特尔制造业务反转及战略组合价值的信心不断增强。
英特尔(INTC)技术分析
英特尔 (INTC) 技术面来看,MACD(12,26,9)数值2.560,处于中性状态,RSI数值57.400处于中性状态,Williams%R数值13.901处于超买状态,注意关注。
英特尔(INTC)媒体舆情
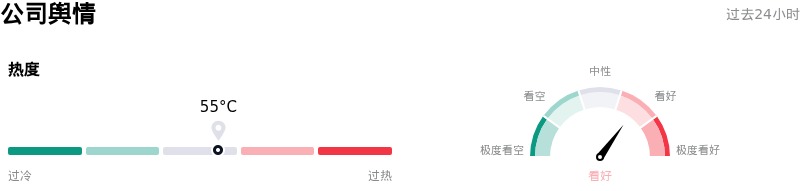
英特尔 (INTC) 公司舆情热度来看,当前热度55,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于看好状态。
英特尔(INTC)基本面分析
英特尔 (INTC) 处于科技设备行业,最新年度营业收入$52.85B,处于行业5,净利润$-267.00M,处于行业111。「公司简介」
近一月多位分析师给出公司评级为持有。目标价预测平均价为$114.10,最高价为$200.00,最低价为$75.00。
关于英特尔(INTC)的更多详情
公司特定风险:
- 扩大规模的股权融资导致股东权益稀释:SEC 文件详细披露了以每股 95 美元的价格扩大至 200 亿美元的普通股发行方案,这引发了市场对近期每股收益(EPS)稀释的重大担忧,对盘中股价构成拖累,并推高了看跌期权的隐含波动率。
- 估值透支与分析师评级趋于谨慎:近期分析师的点评(包括 Piper Sandler 首次给予“中性”评级,以及因市销率高达 8.32 倍偏高而下调评级)表明,尽管 GAAP 净亏损持续存在,但该股长达数月的反弹已脱离核心业务基本面。
- 控制 AI 发展节奏的呼声:知名 AI 行业高管呼吁协调放缓前沿模型训练,引发了市场对超大规模厂商减少资本支出的担忧,直接威胁到英特尔数据中心和 AI 服务器 CPU 产品线的近期增长预期。
- 晶圆代工执行风险与市场份额压力:机构分析师指出,外部客户采用英特尔高成本 18A 代工工艺的前景仍存在持续不确定性,导致该业务不得不依赖 PC CPU 提价来抵消来自 AMD 和 Arm 等竞争对手的市场份额压力。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。