


CrowdStrike Holdings Inc(CRWD)股票9月15日盘中上涨3.33%:关键驱动因素揭晓



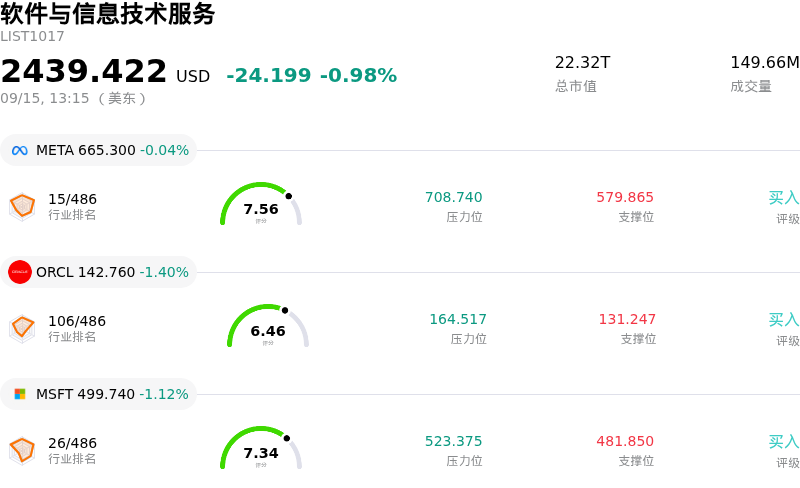
CrowdStrike Holdings Inc (CRWD) 盘中上涨3.33%, 所属行业软件与信息技术服务下跌0.98% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 Meta Platforms Inc (META) 下跌 0.04%;甲骨文 (ORCL) 下跌 1.30%;微软 (MSFT) 下跌 1.08%。
今日是什么导致了CrowdStrike Holdings Inc(CRWD)股价上涨?
大盘整体情绪因网络安全在人工智能部署中作用不断扩大而受到鼓舞,受此推动,CrowdStrike 股价震荡走高,同时盘中波动显著加剧。这一走势的核心催化剂来自业内要闻——在一场大型科技会议上,英伟达高管将 CrowdStrike 称为其首选网络安全合作伙伴。与此同时,管理层的表态再次强调,若缺乏应对新兴威胁的强大防御能力,企业的人工智能应用就无法推进。这一逻辑重新激发了机构对云原生安全龙头企业的需求,使网络安全板块跃升至 AI 基础设施投资逻辑的前沿。
这一积极的交易动能得益于其近期财报所建立的强劲基本面表现。受 Falcon 平台采用加速以及客户对模块化软件产品追加投入的推动,CrowdStrike 近期实现了创纪录的单季净增年度经常性收入。管理层随后上调了全年营收及经常性收入指引,凸显出企业支出的强劲韧性。此外,近期与大型系统集成商和 IT 分销商战略合作关系的深化进一步加快了市场渗透,使投资者确信,即便面对宏观环境的不确定性,软件的应用落地依然势头强劲。
华尔街分析师的一波目标价上调潮以及看涨的技术面形态进一步支撑了股价的上涨轨迹,技术指标显示其已突破关键阻力位。然而,伴随而来的盘中剧烈波动反映出,在股价连续数日快速上涨后,激进的追涨买家与获利了结的机构投资者之间展开了激烈博弈。鉴于该股当前的估值倍数较历史平均水平偏高,市场参与者正在积极权衡长期高增长预期与短期估值压力,从而导致盘中股价出现大幅震荡。
CrowdStrike Holdings Inc(CRWD)技术分析
CrowdStrike Holdings Inc (CRWD) 技术面来看,MACD(12,26,9)数值4.582,处于买入状态,RSI数值64.795处于中性状态,Williams%R数值1.307处于超买状态,注意关注。
CrowdStrike Holdings Inc(CRWD)媒体舆情
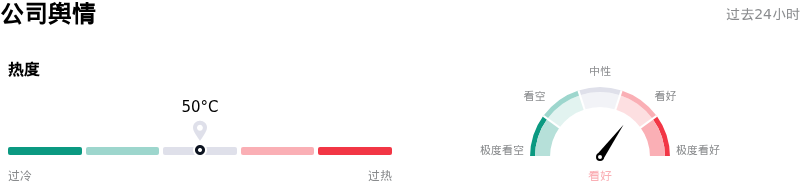
CrowdStrike Holdings Inc (CRWD) 公司舆情热度来看,当前热度50,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于看好状态。
CrowdStrike Holdings Inc(CRWD)基本面分析
CrowdStrike Holdings Inc (CRWD) 处于软件与信息技术服务行业,最新年度营业收入$4.81B,处于行业67,净利润$-162.50M,处于行业557。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$232.54,最高价为$300.00,最低价为$119.00。
关于CrowdStrike Holdings Inc(CRWD)的更多详情
公司特有风险:
- 估值溢价极高且容错空间狭窄: 在经历大幅上涨后,CrowdStrike 的交易估值处于异常高位,市销率约为 39 倍至 44 倍,远期市盈率超过 145 倍,这引发了分析师的评级下调,并警告称其股价已严重脱离内在价值指标,导致该股在市场情绪出现任何转变时极易遭受剧烈回撤。
- 预计净新增 ARR 增速放缓: 尽管第二财季业绩创下历史新高,但管理层对第三财季净新增年度可重复订阅收入(ARR)的指引显示,同比增速为 29% 至 31%(即 3.43 亿美元至 3.47 亿美元),较第二财季实现的 51% 增速出现显著放缓,这带来了若未能大幅超出指引可能引发股价下行波动的风险。
- 股权激励与股东稀释: 作为高管激励计划的一部分,对基于股票的薪酬(股权激励)的大力依赖继续消耗着大量的自由现金流,引发了机构投资者对 A 类股东股权持续稀释的担忧。
- AI 安全基础设施投资带来的利润率压力: 支持 SafeMind 和 Falcon Guardian 等新型 AI 原生产品所需的研发支出加速增长,可能对近期营业利润率造成拖累,从而与管理层 28% 至 32% 的长期营业利润率目标产生冲突。
本文部分内容由AI生成和翻译并经人工审核,仅供参考与一般资讯用途,不构成投资建议。







