美元指数从18个月高点回落


- DXY 跌回 102.00 下方,并跌破周一低点。
- 较低的债券收益率缓解了法国的借贷成本,欧元也从低点反弹。
随着海湾地区出口增加,布伦特原油跌破每桶 98 美元,欧洲和美国的债券收益率也随之下跌。法国获得的缓解最大,因为投资者要求持有其 10 年期债务相对于德国债务的额外收益率已从周五的 1.5 个百分点以上收窄至约 1.3 个百分点。
欧元在美元指数中占比超过一半,已从周一低点反弹,该低点为 2025 年 5 月以来最低。除日元和瑞郎这两种投资者在紧张时会买入的货币外,指数中的其他所有货币兑美元均上涨。
投资者正在买入风险资产,标普 500 指数创下纪录。不过,这一纪录的上涨范围很窄。英伟达(NVDA)、苹果(AAPL)和微软(MSFT)如今合计占标普 500 指数权重的 21%以上,而小型公司的罗素 2000 指数仅小幅走高。
布伦特原油下跌的部分原因是七国集团(G7)将在四个月内释放 1 亿桶紧急库存。这大约相当于战前通过霍尔木兹海峡运量的五天。
图表上
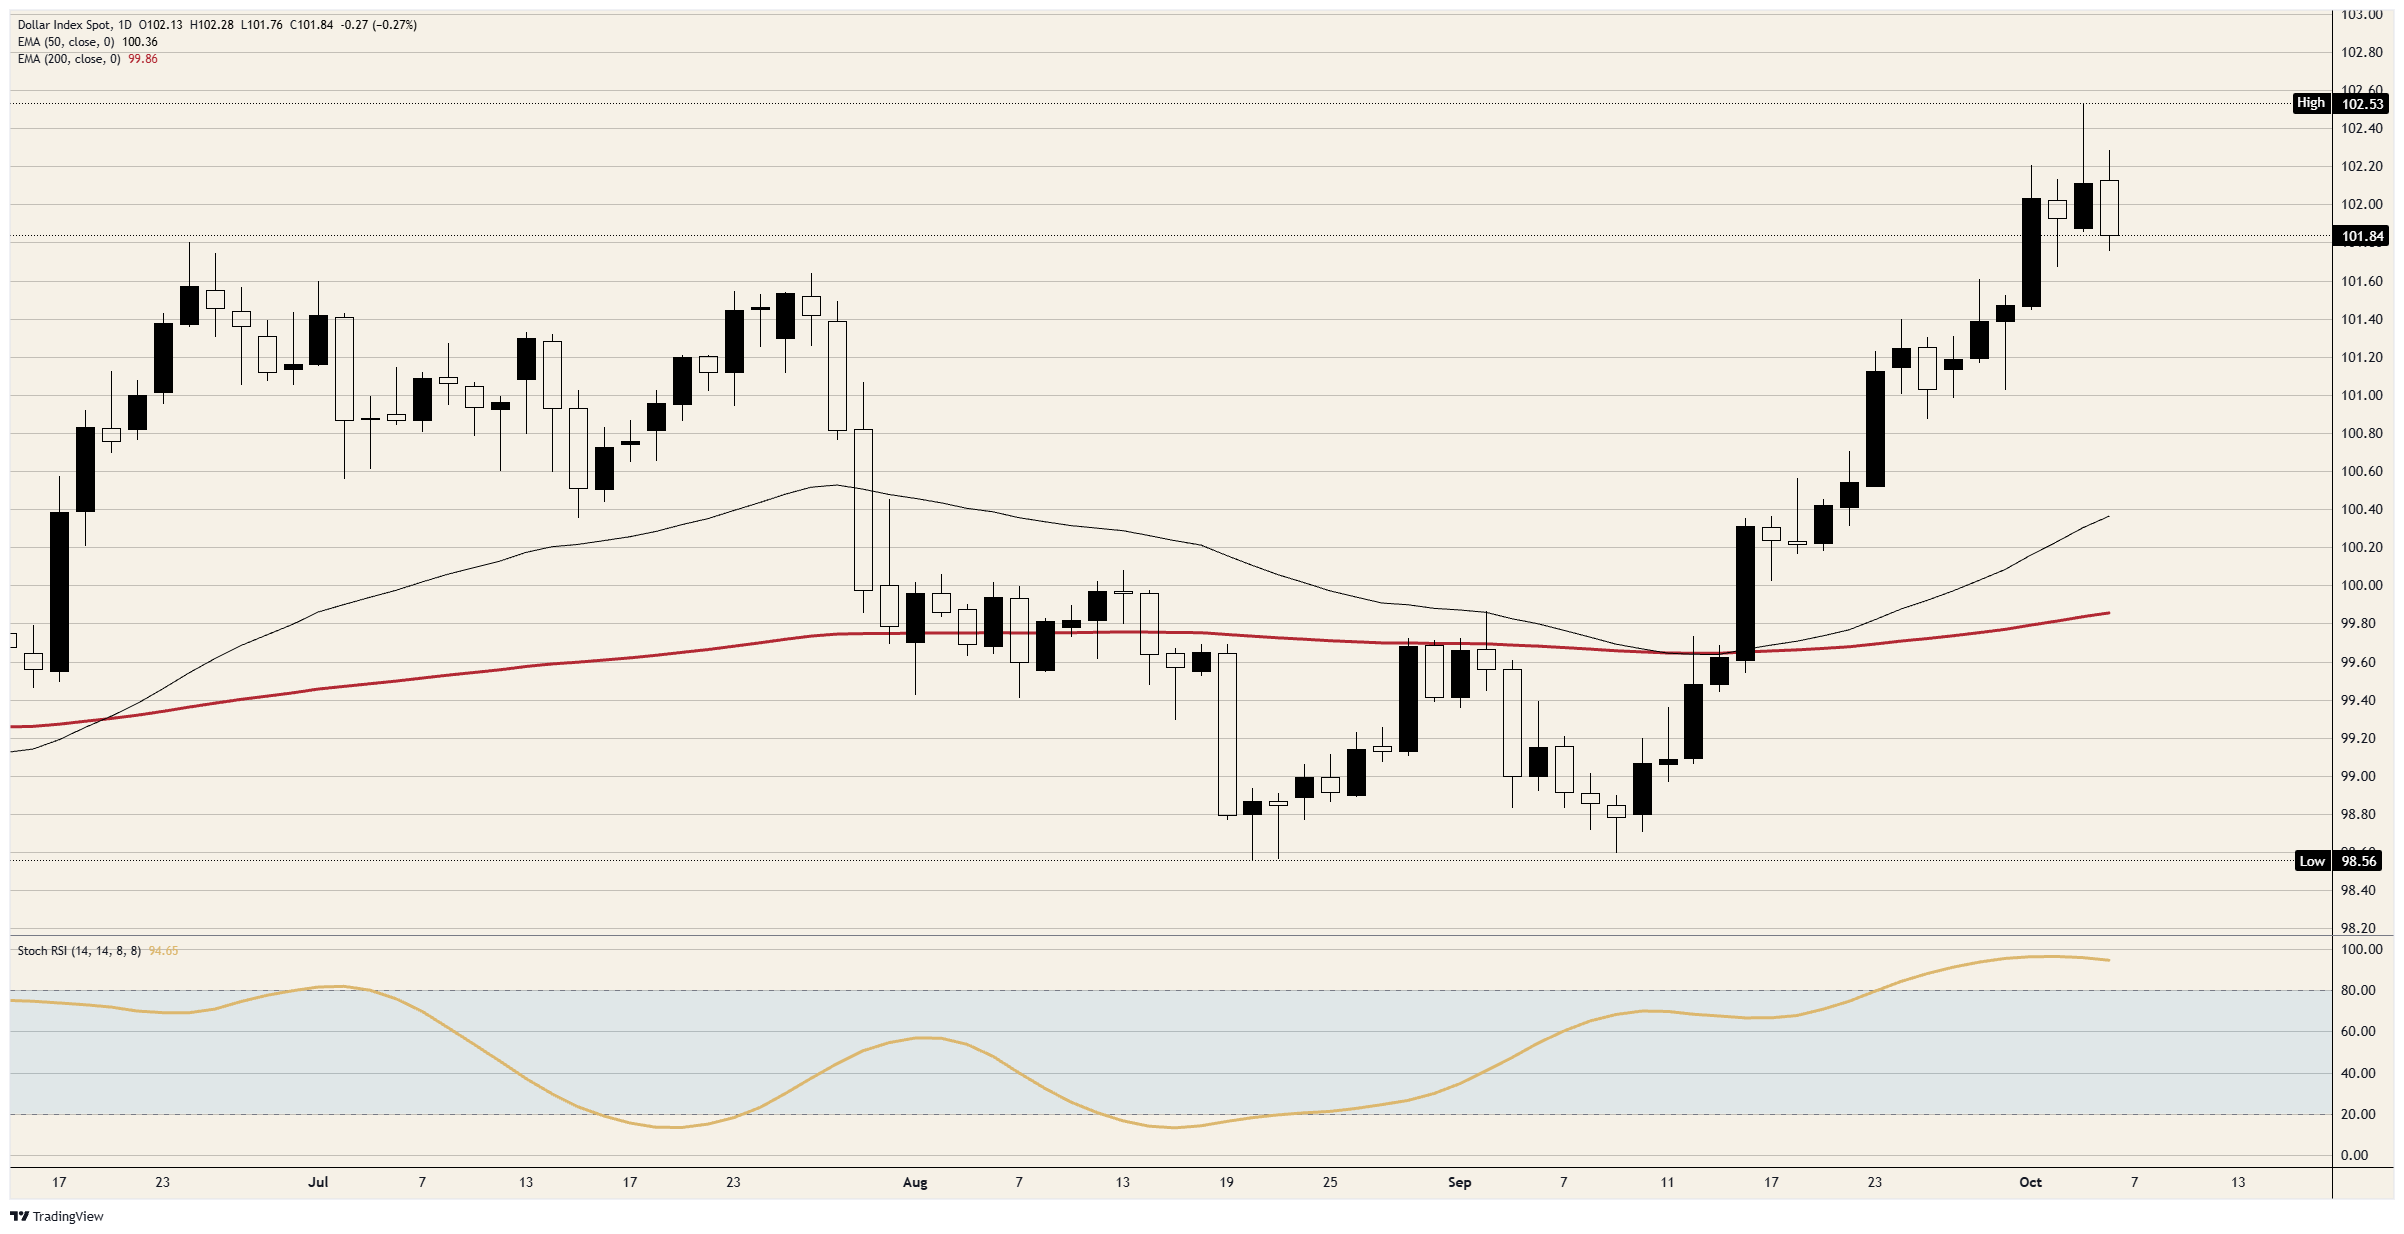
周一的K线最高触及 102.50 上方,创下 2025 年 4 月以来最高水平,并留下较长的上影线。周二的K线已回落至 102.00 下方,并跌破周一低点。
此次下跌触及 101.75 区域,不到 9 月 9 日低点 98.60 附近反弹幅度的五分之一,指数目前交投于 101.85 附近。自 9 月下旬以来,动量指标总体已转为下行。该指数仍远高于其 50 日指数移动平均线(EMA)附近的 100.35。
DXY,日线图
美元常见问题(FAQ)
美元(USD)是美国的官方货币,也是许多其他国家的“事实上”货币,与当地纸币一起流通。根据 2022年的数据,美元是世界上交易量最大的货币,占全球外汇交易额的88%以上,平均每天交易6.6万亿美元。 第二次世界大战后,美元取代英镑成为世界储备货币。在其历史上的大部分时间里,美元都是由黄金支撑的,直到1971年布雷顿森林协定(Bretton Woods Agreement)废除了金本位制。”
“影响美元价值的最重要的单一因素是货币政策,这是由美联储(Fed)决定的。美联储有两项任务:实现物价稳定(控制通胀)和促进充分就业。它实现这两个目标的主要工具是调整利率。当物价上涨过快,通货膨胀率高于美联储2%的目标时,美联储将加息,这有助于美元升值。当通货膨胀率低于2%或失业率过高时,美联储可能会降低利率,这将给美元带来压力。”
在极端情况下,美联储还可以印更多美元,实施量化宽松政策。量化宽松是美联储在陷入困境的金融体系中大幅增加信贷流动的过程。这是一种非标准的政策措施,用于信贷枯竭,因为银行不愿相互放贷(出于对交易对手违约的担忧)。当仅仅降低利率不太可能达到必要的效果时,这是最后的手段。这是美联储在2008年金融危机期间对抗信贷紧缩的首选武器。它涉及到美联储印刷更多的美元,并用这些美元主要从金融机构购买美国政府债券。量化宽松通常会导致美元走软。”
量化紧缩(QT)是一个相反的过程,即美联储停止从金融机构购买债券,不再将其持有的到期债券的本金再投资于新的购买。这通常对美元有利。