为何在其偏好的通胀指标降温之际,美元仍在攀升?


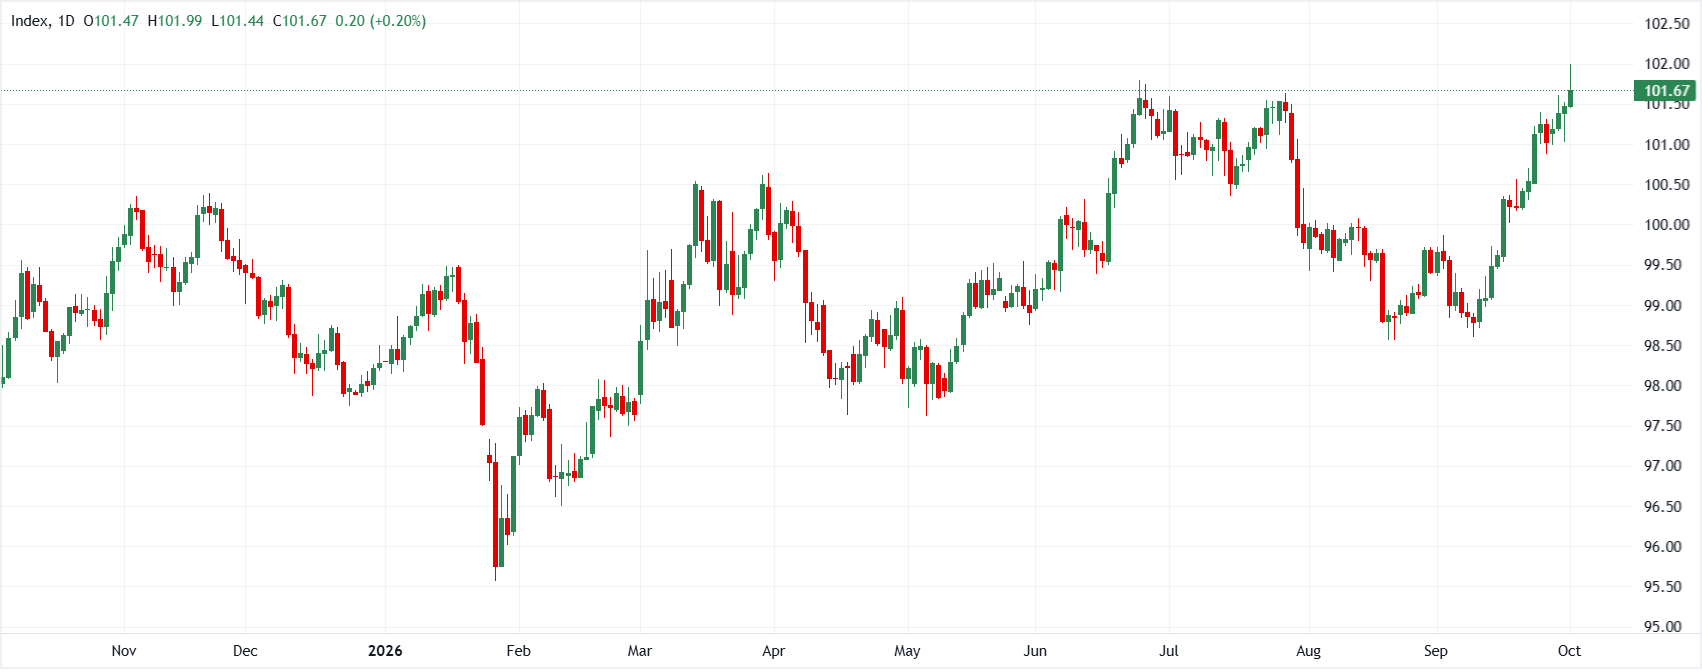
美元(USD)继续展现潜在强势,尽管近期数据显示核心个人消费支出(PCE)通胀放缓,美元指数(DXY)仍触及 6 月以来年内高点,接近 101.80。虽然修正后的通胀指标显示价格动能放缓,但强劲的潜在经济活动——以韧性十足的消费者支出和稳健的资本支出为标志——正使市场预期锚定在稳固的美国宏观经济背景之上。随着交易员关注即将公布的非农就业人数(NFP)和消费者物价指数(CPI)数据,机构策略师正在讨论,疲软的通胀趋势是否会促使美联储(Fed)采取更渐进的紧缩周期,还是顽固的潜在价格压力将维持美元的上行动能。
道明证券预计顽固通胀和第三季度 3.0% 的 GDP 将令美联储保持鹰派
道明证券(TD Securities)的 Oscar Munoz 和 Eli Nir 认为,尽管 PCE 通胀数据被下修,但更广泛的经济信号仍无疑偏鹰派。他们将第三季度 GDP 预测上调至年化 3.0%,并指出,韧性的消费者需求、稳健的企业利润以及顽固的价格压力,使得 10 月份美联储加息仍然摆在桌面上。
"PCE 和 GDP 的修正喜忧参半,对增长的后向调整偏鹰派,而对通胀的调整偏鸽派。然而,潜在趋势才是关键,强劲增长与上升的通胀风险应继续主导美联储的前景... 我们已将第三季度 GDP 增长预测上调至环比年化 3.0%,原因是消费者支出和资本支出仍然稳健。国内需求强劲... 我们现在预计核心 PCE 通胀将在 2026 年底达到 3.0% 的季度环比年率,并在明年达到 2.5%。"
三菱日联金融集团指出,美元在 101.80 高点附近展现韧性,较疲软的 PCE 打压激进加息押注
三菱东京日联银行(MUFG)的 Lee Hardman 指出,尽管美元指数触及今年迄今 6 月高点 101.80,但较疲软的通胀数据以及央行偏鸽派的表态,正在缓和市场对快速货币紧缩的预期。随着 3 个月年化核心 PCE 放缓至 2.1%,在美国中期选举前于 10 月连续加息的可能性已经下降,这使得即将公布的劳动力市场和 CPI 数据显得更为重要。
"美元的上行动能在近期美联储言论和较疲软的美国通胀数据之后仍在延续,这应有助于抑制市场对美联储更激进加息的预期... 在下修之后,已有更明确的证据表明,美联储首选的潜在通胀压力指标正在放缓。3 个月年化增长率已降至仅 2.1%。回顾美国-伊朗冲突开始以来的这段时期,6 个月年化增长率已放缓至 2.7%... 这使得美联储像当前定价所反映的那样激进加息的可能性降低..."
结论
美元在 101.80 附近的韧性表明,外汇市场更看重美国强劲的经济增长,而非短期通胀指标的放缓。尽管 MUFG 警告称,3 个月年化核心 PCE 放缓至 2.1% 将削弱美联储连续激进加息的紧迫性,但 TD Securities 预计,强劲的国内需求——体现在 3.0% 的第三季度 GDP 预测——以及年底仍然顽固的 3.0% 核心 PCE 通胀 将维持美联储的鹰派立场,并保留美元更广泛的上行动能。
(本文由人工智能工具协助创建,并由编辑审核。了解更多。)