日元在周末前表现不及其同类货币


- 日元在下周日本和美国官员可能举行会晤前走弱。
- 美元指数收复早盘跌幅,并在 102.14 附近持平。
- 道明证券(BBH)的策略师对美元前景持乐观态度,因美国证券需求强劲。
周五,日元(JPY)兑主要货币对手货币走低。欧洲交易时段,美元/日元上涨 0.3%,接近 158.25。由于日本和美国(US)官员可能在 10 月 12 日至 18 日期间于国际货币基金组织(IMF)会议间隙举行会晤,这一亚太货币承压。
下表显示了 日元 (JPY) 对所列主要货币 今日的变动百分比。 日元 对 澳元 最弱。
| USD | EUR | GBP | JPY | CAD | AUD | NZD | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | -0.02% | -0.01% | 0.24% | -0.02% | -0.37% | -0.23% | -0.14% | |
| EUR | 0.02% | 0.00% | 0.27% | 0.00% | -0.34% | -0.19% | -0.14% | |
| GBP | 0.01% | -0.01% | 0.27% | 0.03% | -0.34% | -0.18% | -0.08% | |
| JPY | -0.24% | -0.27% | -0.27% | -0.24% | -0.60% | -0.46% | -0.36% | |
| CAD | 0.02% | -0.00% | -0.03% | 0.24% | -0.39% | -0.23% | -0.11% | |
| AUD | 0.37% | 0.34% | 0.34% | 0.60% | 0.39% | 0.15% | 0.28% | |
| NZD | 0.23% | 0.19% | 0.18% | 0.46% | 0.23% | -0.15% | 0.12% | |
| CHF | 0.14% | 0.14% | 0.08% | 0.36% | 0.11% | -0.28% | -0.12% |
热图显示了主要货币相对于其他货币的百分比变化。基础货币从左列中选取,而报价货币从顶部行中选取。例如,如果您从左列选择 日元 并沿着水平线移动到 美元 ,则框中显示的百分比变化将表示 JPY (基数)/ USD (报价)。
美国财政部长斯科特-贝森特和日本财务大臣(FM)片山皋月已确认将出席此次会议。两位官员很可能会讨论再次干预以支撑日元。
7 月下旬,日本财务省(MoF)确认东京和华盛顿联合干预,以遏制这只亚太货币的过度剧烈波动。
与此同时,美元在开盘交易中表现疲弱后出现反弹,也为美元/日元提供了支撑。
截至发稿,衡量美元兑六种主要货币价值的美元指数(DXY)在收复早盘跌幅后持平于 102.14 附近。由于美国国债收益率回落,DXY 早盘走弱。
市场专家此前也预计美元的回调只是暂时的。布朗兄弟哈里曼(BBH)的策略师指出,近期“能源价格的小幅回落缓解了全球债券抛售,并削弱了美元涨势的一些动能。”不过,他们警告称,“美国增长表现优于预期以及海外对美国证券的强劲需求,使美元风险仍偏向上行,”这表明美元最近的盘整可能只是暂时的,而非趋势出现持久转变的信号。
美元/日元技术分析
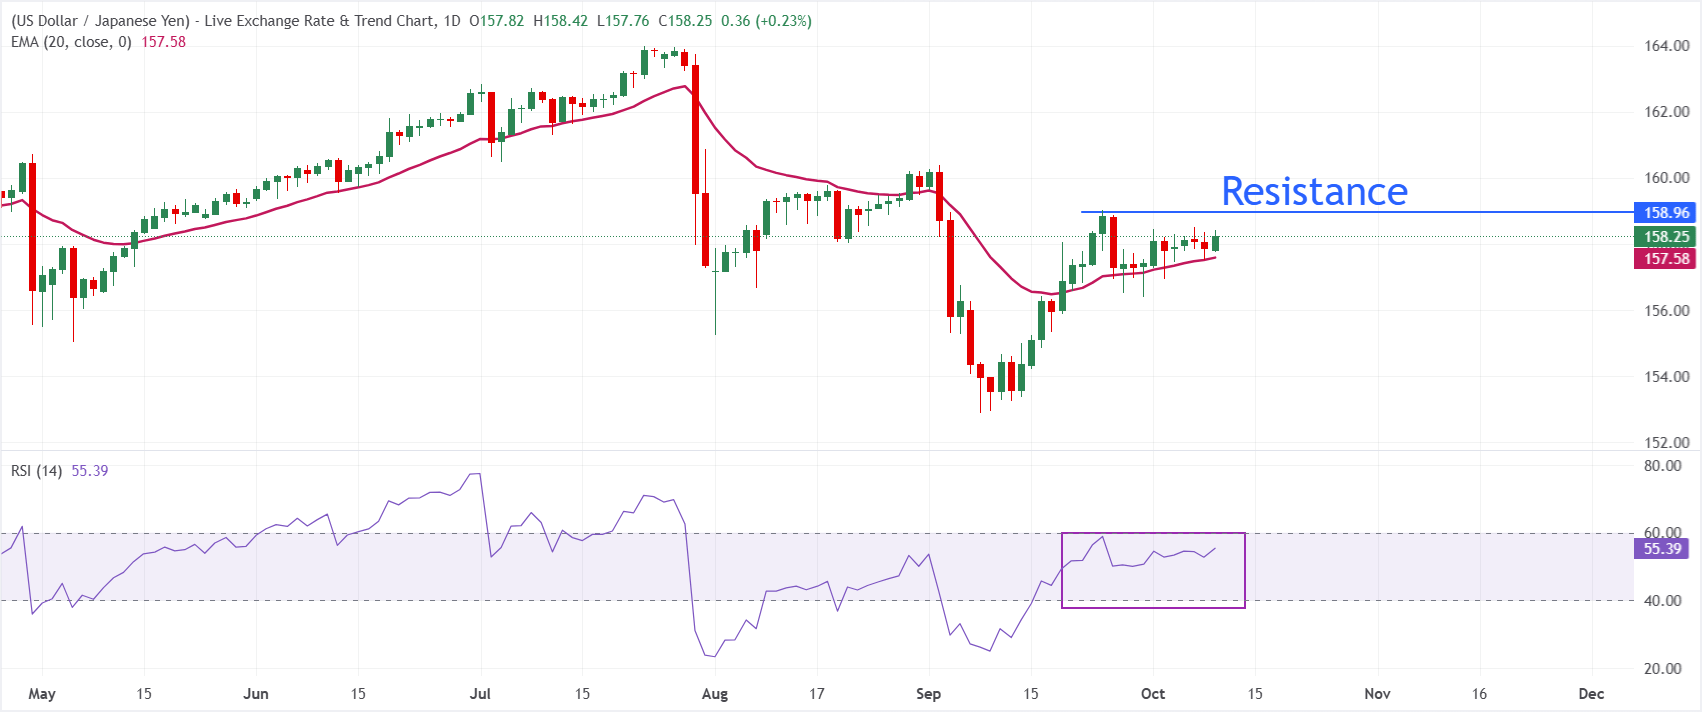
在日线图上,美元/日元交投于 158.25,若现货价格维持在 20 日指数移动均线(EMA)157.58 上方,则短期看涨倾向仍然存在。价格走势徘徊在这一动态支撑位上方,表明买方仍占主导,而相对强弱指数(RSI)位于 55.39 的正区间,暗示动能略偏积极,而非处于超买状态。
下行方面,初步支撑由 20 日 EMA 157.58 提供,若日收盘跌破该水平,将表明看涨压力减弱,并为更深度的回调打开空间。由于数据集中没有附近的技术阻力位,进一步上行主要仍受动能驱动,只要回调时守住 EMA 支撑区域,该货币对可能继续缓步走高。
(本报道的技术分析由 AI 工具协助撰写。了解更多。)
美元常见问题(FAQ)
美元(USD)是美国的官方货币,也是许多其他国家的“事实上”货币,与当地纸币一起流通。根据 2022年的数据,美元是世界上交易量最大的货币,占全球外汇交易额的88%以上,平均每天交易6.6万亿美元。 第二次世界大战后,美元取代英镑成为世界储备货币。在其历史上的大部分时间里,美元都是由黄金支撑的,直到1971年布雷顿森林协定(Bretton Woods Agreement)废除了金本位制。”
“影响美元价值的最重要的单一因素是货币政策,这是由美联储(Fed)决定的。美联储有两项任务:实现物价稳定(控制通胀)和促进充分就业。它实现这两个目标的主要工具是调整利率。当物价上涨过快,通货膨胀率高于美联储2%的目标时,美联储将加息,这有助于美元升值。当通货膨胀率低于2%或失业率过高时,美联储可能会降低利率,这将给美元带来压力。”
在极端情况下,美联储还可以印更多美元,实施量化宽松政策。量化宽松是美联储在陷入困境的金融体系中大幅增加信贷流动的过程。这是一种非标准的政策措施,用于信贷枯竭,因为银行不愿相互放贷(出于对交易对手违约的担忧)。当仅仅降低利率不太可能达到必要的效果时,这是最后的手段。这是美联储在2008年金融危机期间对抗信贷紧缩的首选武器。它涉及到美联储印刷更多的美元,并用这些美元主要从金融机构购买美国政府债券。量化宽松通常会导致美元走软。”
量化紧缩(QT)是一个相反的过程,即美联储停止从金融机构购买债券,不再将其持有的到期债券的本金再投资于新的购买。这通常对美元有利。