前英伟达高管:机器人行业仍处于“乐高时代”


前英伟达机器人部门高管兼Techable VC创始人Amulya Vishwanath表示,当前的机器人技术仍处于‘乐高时代’’,尽管有数十亿美元的投资涌入物理AI领域。
为何她称之为“乐高时代”
在10月16日播出的TechCrunch Equity播客一期节目中,Vishwanath表示,该领域的基础组件(包括执行器、机械手、软件和安全协议)仍在开发中。在她的职业生涯中,她曾参与Nvidia机器人产品的市场营销工作长达七年,之后才在物理AI领域的萌芽阶段进行投资。
专家们的观点存在分歧。General Intuition 首席执行官 Pim de Witte 预测,一个通用型机器人模型将颠覆目前大部分专用机器人工作。与此同时,摩尔线程董事长张建忠则持更为保守的观点:
“它距离所谓的‘GPT时刻’显然还有相当一段距离。”
Gartner 表示不到 20 能实现量产
Gartner预测,到2028年,使用人形机器人超越测试阶段的公司将少于100家,而真正将其投入制造和供应链生产的公司将少于20家。
“人形机器人的前景令人向往,但现实是技术仍不成熟,”Gartner 分析师 Abdil Tunca 表示。灵活性有限、集成成本高以及电池续航短等问题构成了主要障碍。
18,000 个人用 vs. 4.6 百万台工业用
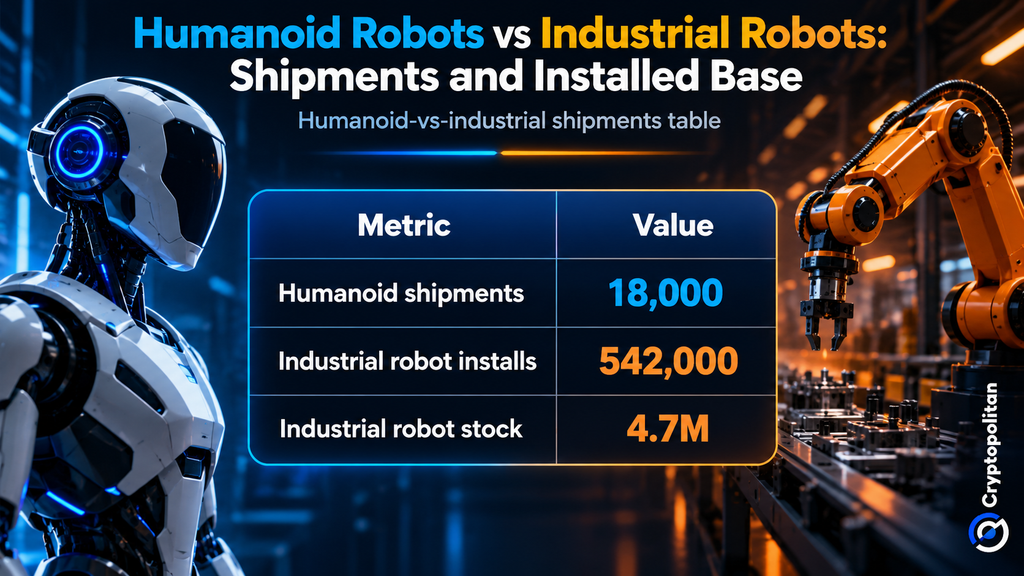
人形机器人日益受到关注,但部署在工厂中的数量却寥寥无几。根据IDC的数据,2025年全球出货量超过18,000台。其中,中国制造商约占总数的95%。
尽管如此,总出货量的 85% 被用于表演、教育、数据采集和导览等场景,而非工业生产。IDC 预测到 2030 年出货量将超过 51 万台。
与传统工业机器人相比,协作机器人取得了更大进展。国际机器人联合会(IFR)报告显示,2024年安装量达54.2万台。全球活跃机器人数量已达470万台。尽管出货量与安装量并非同一概念,但这些数据足以说明工厂自动化理念已深入人心。
物理AI也在工厂之外取得进展。自动驾驶汽车是这一趋势的典型代表。例如,Waymo宣布在2025年完成了惊人的1500万次乘车服务。此外,该公司在2026年2月获得了约160亿美元的巨额融资。其成功表明,专用AI技术具备商业可行性,而创新型人形机器人尚未找到广泛应用场景。
$47.4 十亿美元资金的实际流向
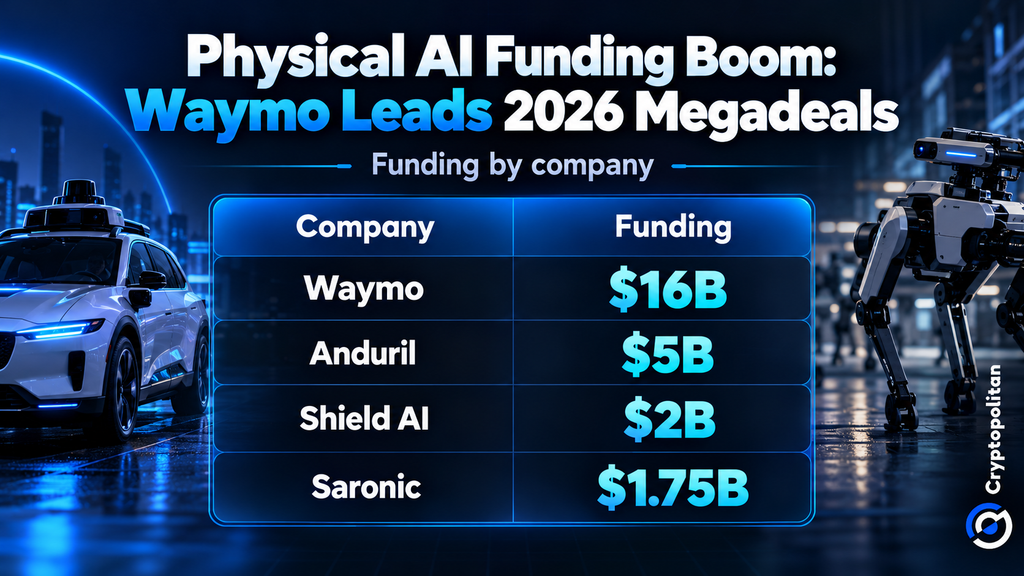
据Crunchbase统计,2026年上半年,物理AI领域共发生521笔交易,总投资额达474亿美元,几乎是上一半年度120亿美元的四倍。该类别涵盖车辆、国防、无人机和传感器——不仅限于人形机器人。
Waymo以160亿美元领先,其次是Anduril的50亿美元、Shield AI的20亿美元和Saronic的17.5亿美元。投资者仍看好机器人智能:Cryptopolitan报道 Generalist约6亿美元的融资轮次及30亿美元的估值。
Techable VC的投资组合包括自主性初创公司Alpha Z、工业机器人开发商Trener Robotics、软材料公司morph以及Andromeda Surgical。
短期赢家可能是芯片和软件
Gartner在9月的研究报告指出,物理AI代理是重塑仓库的四大趋势之一。企业不必将所有赌注押在人形机器人上,而是可以立即部署专用系统。
对于全球人工智能市场而言,更紧迫的机遇在于成熟的自动化、传感器、计算能力和软件。通用型人形机器人则是一项长期押注。
如果您正在阅读这篇文章,说明您已经领先一步。请继续通过我们的通讯保持关注。