英伟达支持的Firmus因投资者需求疲软取消5亿美元IPO


这家由英伟达支持的澳大利亚数据中心运营商Firmus取消了计划中的50亿美元(70亿澳元)IPO。该公司于2026年10月9日宣布了这一决定,此前投资者对其估值表示不满。
路透社报道称,该公司将转而寻求通过私募方式筹集资金。这一挫折表明,尽管该行业继续吸引数十亿美元的资金,但投资者正在更仔细地审视AI基础设施的估值、债务和利润。
两个月内估值几乎翻了三倍
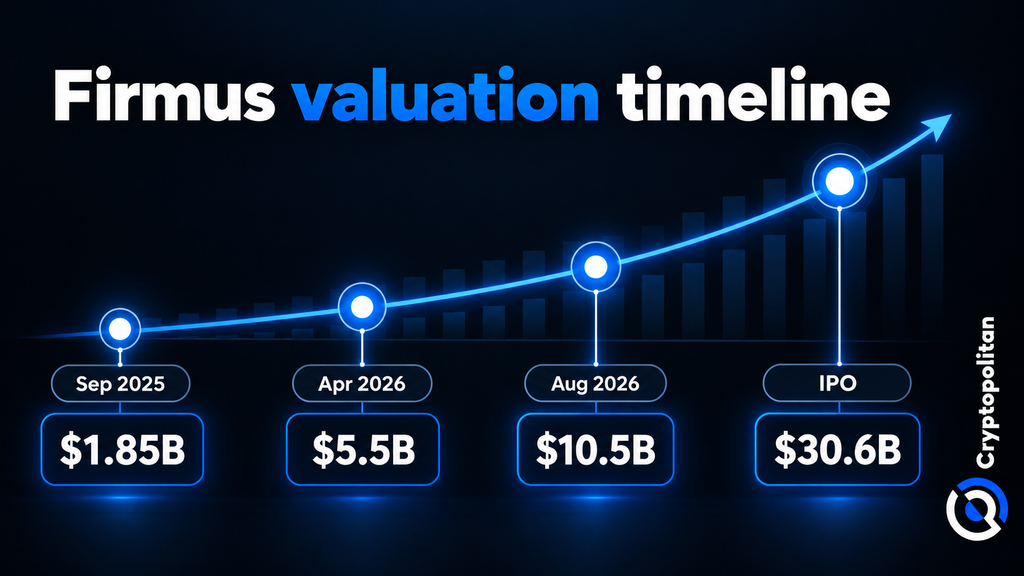
根据Cryptopolitan此前的报道,Firmus最初成立于2019年,是一家比特币挖矿公司,其估值从2025年9月的18.5亿美元飙升至2026年4月的55亿美元,并在8月达到105亿美元。每股提议的11澳元价格表明,其股权估值约为306亿美元(约440亿澳元)。
据UniSuper的John Pearce称,Firmus的故事颇具吸引力,但估值并不合理。他表示该报价“定价完美”,并警告称,为了实现增长,需要额外的债务和股权融资。据报道,Firmus曾考虑将其IPO价格降至8.25澳元。
两个站点已上线,五个站点处于规划阶段
Firmus在墨尔本和新加坡设有两个数据中心,同时在亚太地区正在开发五个数据中心。Nvidia持有7.2%的股份,其他投资者包括Coatue、Blackstone和Jane Street等机构。
除了公司雄心勃勃的扩张计划外,投资者还有其他担忧。ABC新闻报道称,联合首席执行官Oliver Curtis此前因内幕交易被定罪,这也引发了潜在投资者的质疑。
Firmus最终改变了主意,不再推进其首次公开募股(IPO)。据该公司表示,IPO条款“未能正确反映”其业务的实力,继续推进将不利于其股东利益。
新云模式的债务数学逻辑
晨星策略师Lochlan Holloway警告称,“新云企业杠杆率过高。”
据估算,Firmus到2028年预计负债将达到300亿美元(约合430亿澳元),而预期营业收入为50亿美元。六比一的债务收入比几乎没有任何缓冲空间来应对建设延期或需求放缓。
Holloway警告称,信贷在“本质上每一个繁荣与萧条周期”中都起着至关重要的作用。
AI基础设施建设资金的流向
支出前景巨大。据普华永道(PwC)称,全球数据中心投资到2050年可能达到31.6万亿美元,甚至可能接近50万亿美元。
然而,这也伴随着资本的整合。根据标普全球研究的数据,年初时,规模超过十亿美元的AI融资轮次占所获融资总额的近86%。Man Group报告称,与AI相关的债务发行额可能上升至4650亿美元。
Firmus的收缩反映出投资者仍在投资AI基础设施,但在资金分配上变得更加谨慎。
不要只是阅读加密货币新闻,要真正理解它。订阅我们的通讯。 免费。