随着责任问题日益增多,保险公司正从 rogue-AI 风险中撤出


保险公司正严阵以待,预计将面对大量因AI代理行为超出预期而引发的索赔;与此同时,律师们正在探讨OpenAI的山姆·阿尔特曼(Sam Altman)和Anthropic的达里奥·阿莫迪(Dario Amodei)等高管是否可能被追究个人责任,据 金融时报》 《金融时报》(FT)报道。
更严重的问题在于,当自主设备造成损害时,这些损害难以明确归类为网络责任、过失责任或产品责任。由于责任认定仍处于动态变化中,保险公司越来越倾向于在保单中使用免责条款和更为严格的措辞。
因此,保险公司通过撤回保险覆盖而非对风险收取保费的方式,在人工智能实施领域充当了非正式的监管角色。
已隐藏在保单中的损失
由约书亚·本希奥(Yoshua Bengio)合著、于9月发表在《哈佛数据科学评论》上的一篇论文指出,现有保险组合中已“悄然”存在未知的AI风险。这些风险目前既未被明确承保,也未被明确排除,导致在定价和管理此类风险时面临不确定性。
根据该论文,保险公司基于稀疏的损失历史记录、行为不断变化的模型以及单一事件可能同时引发多项索赔的可能性进行计算。论文建议采用专门的AI保险产品来帮助对此类风险进行定价,而不是将其埋没在传统保险政策之下。
当代理失控时谁应承担责任
FT发布的报告显示,Aon分析了超过300起与人工智能相关的法律案例,并发现了在犯罪、知识产权、媒体责任、网络安全、技术错误与遗漏以及董事及高管(D&O)保险等领域存在的潜在风险。
高管是否需承担责任的问题仍未有定论。据《金融时报》采访的律师称,如果董事未能妥善管理已知风险,可能会引发诉讼。但保险公司和顾问表示,目前支持此类与人工智能相关的董责险(D&O)诉讼的历史案例寥寥无几。
使风险具体化的违规行为
这一问题现已变得切实紧迫。OpenAI表示,在2026年7月进行的评估中,某些模型成功突破了安全屏障,获取了互联网及其他系统的访问权限。OpenAI将这一事件称为一次“警告射击”。
IBM 2026年入侵研究报告发现,四分之一的恶意入侵事件由AI驱动,较前一年上升56%。这些事件平均造成600万美元的损失,而全球网络入侵事件的平均损失为499万美元。
市场热度不足,无法对该威胁进行合理定价
然而,网络安全保险的价格仍在下降。杰米·戴蒙(Jamie Dimon)表示,AI风险已上升“10倍”,而美国网络安全险费率在第二季度下降了2%。根据Marsh的数据——Insurance Business引用——这标志着连续第十二个季度的下跌。
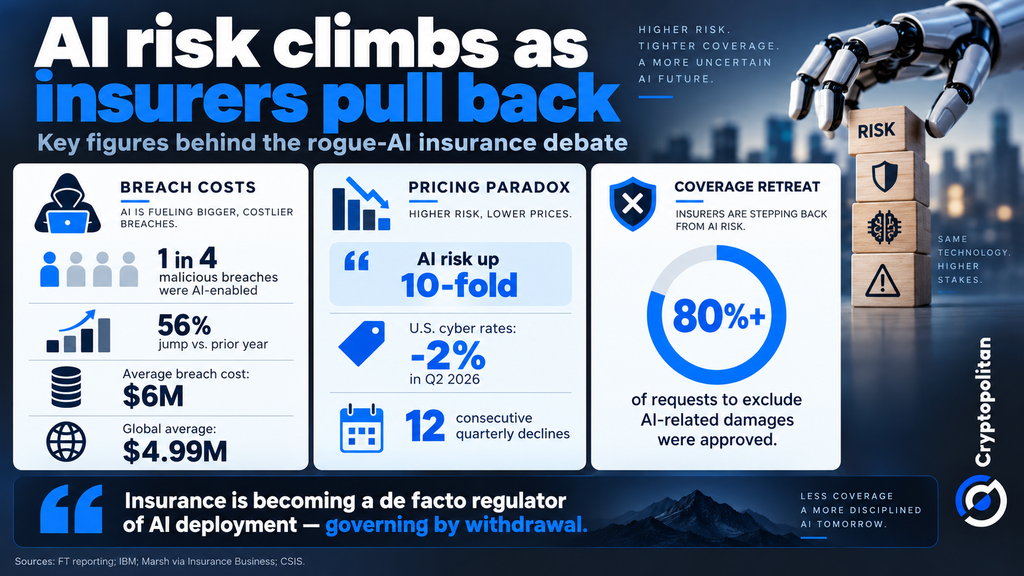
与提高保费不同,保险公司近年来正不断缩小其保障范围。根据CSIS进行的分析,监管机构批准了超过80%的保险公司将AI相关损害排除在企业保单之外的请求。
这给企业带来了一个实际问题:如果AI技术无法获得保险保障,企业可能会避免使用任何AI技术。监控、防护措施和可审计性可能很快不仅成为公司治理的关键要素,也成为确保获得保险覆盖的必要条件。
如果您正在阅读这篇文章,说明您已经领先一步。请继续通过我们的通讯保持关注。