


在国际清算银行质疑其作用之际,各银行推进稳定币计划



尽管国际清算银行(BIS)行长表示,稳定币在大规模上不符合货币的定义,但世界上最大的银行正在将金融结算和常规交易转移到可公开访问的区块链上。.
国际清算银行总经理巴勃罗·埃尔南德斯·德·科斯在8月28日杰克逊霍尔经济研讨会上表示,基于代币化存款的框架比稳定币“更有前景”。国际清算银行官员强调,随着银行将业务转移到区块链,代币化存款应成为现代数字支付系统的支柱。.
对于银行而言,面临的困境很简单:是现在就采用区块链技术,还是等待监管机构批准更先进的区块链创新解决方案?
德科斯说稳定币崩溃了
德科斯将他的论点集中在他认为货币必须具备的三个特性上:单一性、互操作性和金融完整性。.
关于单一性问题,他举了一个简单的例子。如果一个人持有 Tether 的 USDT 代币,并想将钱转账给只接受 USDC 代币的 ,那么这个人首先需要卖掉 USDT 并购买 USDC。然而,由于这两种代币的价格会在市场上波动,最终转账金额可能并不等于 1 美元。该系统无法保证这两种稳定币可以一对一兑换。
互操作性又引出了另一个问题。大多数与法币挂钩的稳定币运行在分散的公共、无需许可的区块链和扩容层上。即使只是要求将发行在不同区块链上的同一种稳定币从一条链转移到另一条链上,也需要执行复杂且有时成本高昂的程序。.
与此相反,代币化存款的结算过程包括使用中央银行账户,正如德科斯所说,这保持了此类存款的按面值赎回和最终性。.
国际清算银行反复提及的诚信问题
金融诚信是第三个问题。据 德科斯称,信息显示,目前大多数稳定币都存放在用户自行托管的钱包中,而且越来越多的区块链钱包之间进行转账,没有任何平台进行客户身份验证。这与传统金融截然不同,在传统金融中,银行存款——这种匿名性最低的货币形式——占据主导地位。
在6月23日发布的 年度经济报告 也表达了类似的观点。报告中关于稳定币的部分指出,现有稳定币的设计“未能满足货币的基本属性,并威胁到金融体系的完整性”。
此外,该研究还对新兴经济体中的“稳定币美元化”概念表示担忧,因为对外国稳定币的需求可能会影响资本转移并降低其货币主权。.
支付数据实际显示了什么
规模之争得到了相当多数据的支持。.
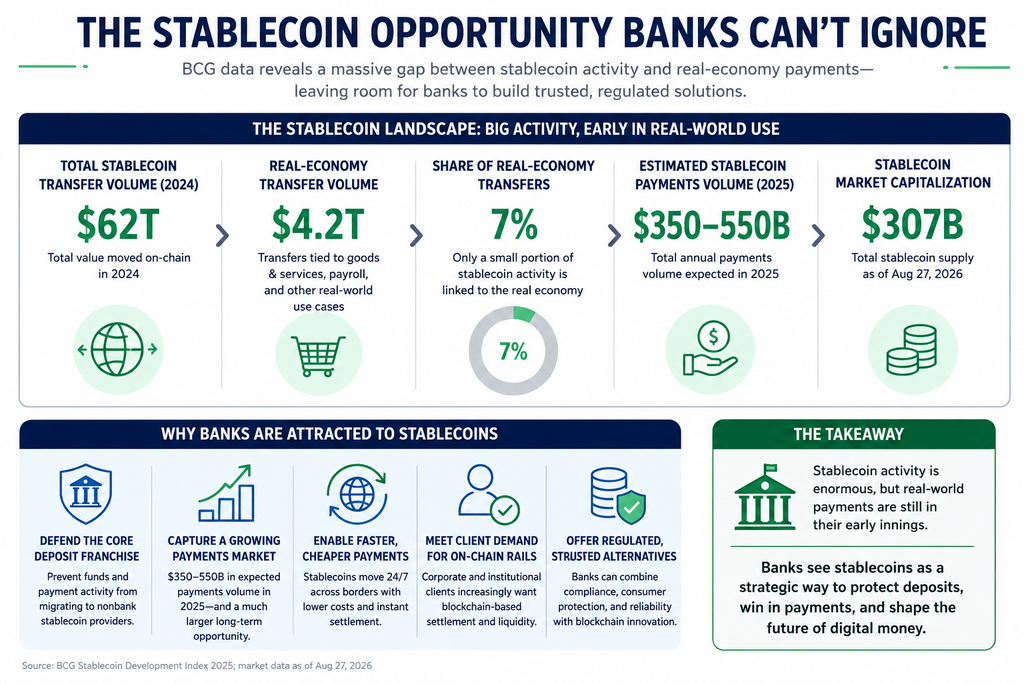
根据波士顿咨询集团 (BCG) 和区块链数据公司 Allium 于 2026 年 1 月发布的一份白皮书,他们估计,公共区块链在一年内完成了超过 62 万亿美元的稳定币交易。然而,其中只有约 4.2 万亿美元(约占总额的 7%)是发生在实体经济中的支付。.
波士顿咨询公司(BCG)估计,2025年可观察到的双边货物和服务支付总额为3500亿至5500亿美元,他们称之为最低值。此外,该报告指出,到2025年12月,稳定币的市值将增至3070亿美元。.
银行为何要采取行动
这些警告并没有阻止银行向链上转移。.
Forkast 于 8 月 28 日报道,由 12 家以上全球银行组成的联盟(包括美国银行、富国银行、桑坦德银行、花旗银行、高盛和瑞银集团)正准备在公共区块链上发行自己的稳定币,而不是将市场拱手让给 Tether 和 Circle。.
《 GENIUS 法案》于 2025 年 7 月 18 日实施,该法案允许银行通过经 OCC 批准的子公司获得联邦层面的准入,但禁止发行人向持有人支付任何利息。
美国银行首席执行官布莱恩·莫伊尼汉警告称,如果允许稳定币发行商提供收益,银行可能会流失多达 6 万亿美元的存款。.
“如果他们让这项业务合法化,我们就会涉足这个领域。”
规模较小的贷款机构也在积极转型。Cryptopolitan Cryptopolitan 此前报道称,39 个州银行家协会联合成立了 BankChain 联盟和稳定币渠道,而无需依赖加密原生平台。
银行是否正在从探索阶段转向联合稳定币?
《首尔经济日报》今日报道称,这家大型银行集团正在考虑 先发行一种与美元挂钩的代币,之后再扩展到七国集团(G7)货币。报道还强调了其战略原因:银行担心稳定币会抢走传统银行的存款。
| 特征 | 稳定币 | 代币化存款 |
|---|---|---|
| 那是什么? | 旨在对参考资产(通常是美元)保持稳定价值的数字代币 | 普通商业银行存款在可编程账本上的数字化表示 |
| 发行人 | 通常情况下,私人稳定币发行商 | 商业银行 |
| 持有人索赔 | 对稳定币发行方/储备结构的索取权 | 直接向发卡银行索取债权 |
| 后盾 | 通常情况下,储备金包括 cash、中央银行储备、国债或其他允许持有的资产。 | 银行的存款负债最终是银行体系的一部分。 |
| 可赎回性 | 设计赎回价为 1 美元,但二级市场价格可能偏离面值。 | 可按银行存款/索赔金额兑现 |
| 沉降 | 区块链网络上代币持有者之间的转账 | 支付操作会从一家银行账户扣款,并贷记另一家银行账户,最终通过银行间结算使用中央银行货币。 |
| 区块链 | 通常是公共/无需许可的网络 | 通常情况下,银行平台采用许可式或控制式设计,尽管混合式设计也是可能的。 |
| 互操作性 | 可能因发行方和区块链的不同而分散 | 通过代币化的中央银行储备连接,可以实现更大的可互换性。 |
| 反洗钱/了解你的客户 | 可能涉及匿名钱包和自我保管 | 基于账户且在受监管的银行基础设施内 |
| 银行存款 | 可能导致银行资金流失 | 将存款保留在银行系统内 |
| 主要优势 | 全球覆盖、可编程性和全天候可转移性 | 在保持现有银行/中央银行货币结构的同时,实现可编程性 |
| BIS的首选角色 | 专用用途而非日常支付的核心功能 | 日常支付和批发结算的大部分 |
| 当前示例 | USDT、USDC 和其他法币支持的代币 | 摩根大通的存款代币模型和其他银行代币化项目 |
各国央行希望将代币化存款和央行货币置于链上经济的核心地位,而商业银行也越来越意识到自身需要稳定币。摩根大通自身的立场尤其明确, 目前仍未制定发行稳定币的计划。
最顶尖的加密货币专家都在阅读我们的简报。想 加入他们?







