


$4,000:黄金在大幅抛售后努力守住阵地


- 黄金尝试从7月低点反弹,但仍有望录得超过3%的周度跌幅。
- 交易员等待周五公布的美国 PMI 和消费者信心数据,以迎接下周美联储利率决议。
- 黄金/美元在关键移动均线下方仍维持看跌,RSI 逼近超卖区域。
黄金(XAU/USD)周五在亚洲交易时段跌至 3986 美元,创下自 7 月以来的最低水平后,试图重返 4000 美元关口上方。此次反弹源于周四金价大幅抛售后逢低买盘入场,当时该贵金属下跌了 2.81%。截至发稿时,黄金/美元交投于 4029 美元附近,周线有望录得超过 3%的跌幅。
荷兰合作银行(Rabobank)分析师形容周四是“市场的惨烈一天”,并指出标普500指数下跌“1.2%至7663点,受费城证券交易所半导体指数拖累,该指数一路跌至今年7月以来的最低水平。”股市的急剧抛售在政府债券的强劲反弹中得到映射,Rabobank强调,“对股市不利的事情对美国国债却是好事,因为尽管能源价格走高,美国10年期收益率自9月以来首次回落至5%下方,2年期收益率也重新回到4.75%下方。”
尽管周四股市下挫且美国国债收益率走低,黄金却未能从中受益,原因是多重因素对金价构成压力。中东紧张局势持续对能源价格形成上行压力,西德克萨斯中质油(WTI)交投于每桶100美元附近,接近五周高点。由此带来的通胀压力强化了利率将在更长时间内维持更高水平的预期。这提高了持有无收益黄金的机会成本。
一些交易员也可能卖出贵金属以弥补股票亏损。在黄金跌破自10月初以来大体维持的4100-4200美元区间后,技术性抛售很可能进一步加剧了压力。
在此背景下,随着美元和美债收益率在周四下跌后也显现企稳迹象,黄金在反弹时仍易遭遇新的卖压。追踪美元兑六种主要货币的一篮子美元指数(DXY)交投于101.78附近,上涨0.14%。基准10年期美国国债收益率约为4.99%。
周五稍晚,交易员将关注10月S&P Global采购经理人指数(PMI)初值以及密歇根大学最终消费者信心调查,包括通胀预期。
下周一切目光都将聚焦美联储
美国央行普遍预计将在 9 月份加息 25 个基点(bps)后维持利率不变。交易员将关注政策制定者如何在持续的通胀风险与人工智能相关投资放缓可能拖累经济增长的担忧之间取得平衡。若出现 12 月份仍可能再次加息的信号,可能会限制黄金的反弹。
技术分析:技术指标偏向卖方,4000美元面临风险
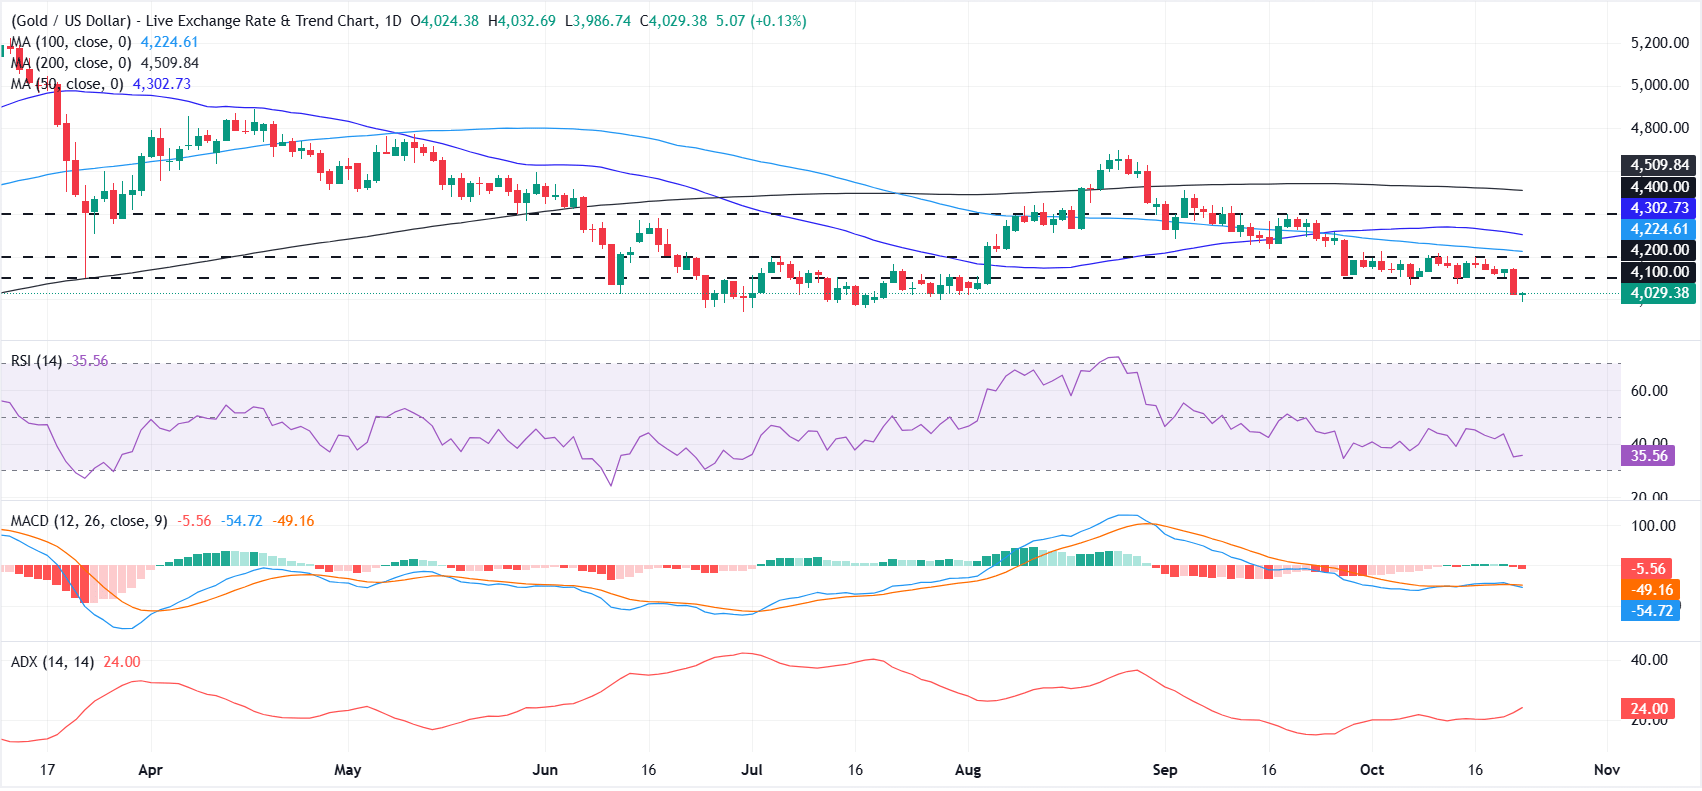
在日线图上,XAU/USD 继续在所有主要移动平均线下方回调,且仍维持短期看跌偏向。动能状况疲弱,相对强弱指数(RSI)徘徊在 35 附近并逼近超卖区域,移动平均趋同/背离(MACD)指标则维持在零轴下方且读数为负,暗示尽管平均趋向指数(ADX)小幅升至 24 左右并指向趋势逐步增强,但下行力量仍占主导。
上行方面,初步阻力位于心理关口 4100 美元,随后是 4200 美元的另一道水平阻力,这进一步强化了附近 100 日简单移动平均线(SMA)4224 美元作为任何反弹尝试关键障碍的地位。其上方,50 日 SMA 位于 4302 美元,守住通往 4400 美元区域的路径,而 200 日 SMA 位于 4509 美元,封顶更广泛的看跌结构。
下行方面,若未能守住 4000 美元心理关口上方,可能引发更深跌幅,首先将 3950 美元水平暴露为初步支撑,随后是 3900 美元区域。若持续跌破后者,可能为进一步下探 3800 美元打开大门。
(本文技术分析由 AI 工具协助撰写。 了解更多。)
黄金常见问题(FAQ)
黄金在人类历史上发挥了关键作用,因为它被广泛用作价值储存和交换媒介。目前,除了它的光泽和用于珠宝之外,黄金还被广泛视为避险资产,这意味着它被认为是动荡时期的一项不错的投资。黄金还被广泛视为对冲通胀和货币贬值的工具,因为它不依赖于任何特定的发行方或政府。
各国央行是最大的黄金持有者。为了在动荡时期支撑本国货币,各国央行倾向于使储备多样化,并购买黄金,以提高人们对经济和货币实力的看法。高黄金储备可以成为一个国家偿付能力的信任来源。根据世界黄金协会的数据,各国央行在2022年增加了1136吨黄金储备,价值约700亿美元。这是有记录以来最高的年度购买量。中国、印度和土耳其等新兴经济体的央行正在迅速增加黄金储备。
黄金与美元和美国国债呈负相关,两者都是主要的储备资产和避险资产。当美元贬值时,黄金往往会上涨,使投资者和央行能够在动荡时期实现资产多元化。黄金与风险资产也呈负相关。股市的反弹往往会压低金价,而风险较高的市场的抛售往往有利于黄金。
由于各种各样的因素,价格可能会变动。地缘政治不稳定或对深度衰退的担忧可能会迅速推高黄金价格,因其避险地位。作为一种低收益资产,黄金往往会随着利率下降而上涨,而较高的资金成本通常会拖累黄金。尽管如此,由于资产以美元(XAU/USD)定价,大多数走势取决于美元(USD)的表现。强势美元倾向于控制金价,而弱势美元则可能推高金价。







