


随着油价上涨强化美联储加息押注,黄金延续跌势


- 随着能源价格上涨令通胀担忧居高不下,黄金跌向 4100 美元。
- 交易员预计美联储将在 12 月再次加息,继续对金价施压。
- 黄金/美元仍低于关键日线均线,令更广泛的技术前景维持看跌。
周二,黄金(XAU/USD)小幅走低,连续第三个交易日扩大跌幅,原因是与中东紧张局势相关的油价上涨令全球通胀风险偏向上行,强化了利率将“更长期维持更高水平”的预期。截止发稿时,黄金/美元交投于 4123 美元附近,日内下跌 0.42%。
由于胡塞武装袭击沙特能源基础设施,以及对霍尔木兹海峡船只的袭击增加,引发市场对供应中断的担忧,美国西德克萨斯中质原油(WTI)升破 100 美元,触及一个多月以来的最高水平。
自 2 月下旬战争爆发以来,居高不下的能源价格一直是通胀压力的主要来源,这促使主要央行今年提高利率,并令市场警惕进一步收紧政策。
在美国,9 月份消费者物价指数(CPI)和生产者价格指数(PPI)报告均强于预期,强化了市场对美联储(Fed)可能在年底前再次加息的预期,因为其正寻求将通胀拉回 2% 的目标。
这些鹰派预期有助于在美国国债收益率和美元(USD)近期回调后缓冲其下行空间。更高的借贷成本会通过提高有息资产的吸引力来打压无收益的黄金,而更强的美元则会使以其他货币持有的买家购买黄金的成本更高。
美元指数(DXY)追踪美元兑六种主要货币的价值,目前交投于 101.88 附近,日内下跌 0.10%,但仍高于上周低点 101.58。与此同时,基准 10 年期美国国债收益率徘徊在 5.13% 附近,从上周低点 5.03% 回升。
不过,交易员普遍预计美联储将在10月27-28日的会议上维持利率不变,因为在9月份加息25个基点后,政策制定者似乎对连续加息持谨慎态度。CME FedWatch工具显示,交易员押注本月加息的概率为17%,12月份加息的概率为92%。
展望未来,美国经济日历较为清淡,使黄金容易受到原油价格、美元和美国国债收益率走势的影响,而美联储的鹰派前景构成强劲阻力。
技术分析:XAU/USD 仍在关键日线 SMA 下方区间震荡
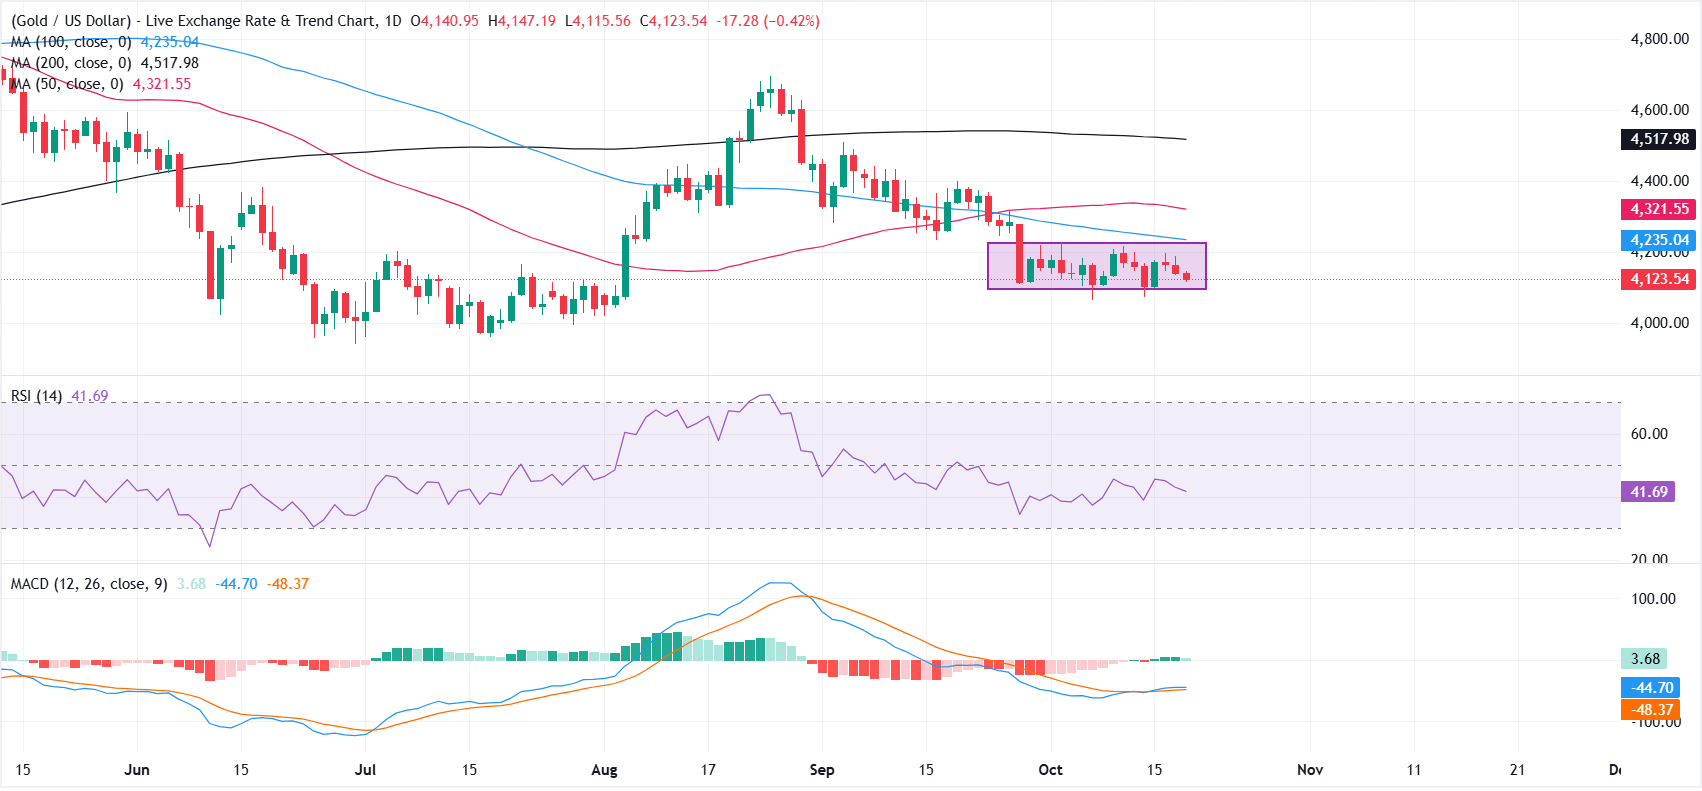
在日线图上,自 8 月下旬在接近 4700 美元附近见顶以来,XAU/USD 一直维持更低的高点和更低的低点形态,不过自本月初以来,价格大体仍被困在 4100 美元和 4200 美元之间。
该金属交易于 50 日、100 日和 200 日简单移动平均线(SMA)下方,这强化了其受限的基调,尽管动能有所改善,相对强弱指数(RSI)徘徊在 40 出头,移动平均线趋同/背离(MACD)在零轴上方转为正值。
上行方面,初步阻力位于4,200美元这一心理关口,随后是100日SMA均线4,235美元和50日SMA均线4,321美元。更强劲的反弹将面临4,400美元的水平阻力,之后是200日SMA均线4,517美元。下行方面,若持续跌破4,100美元,可能为进一步下探4,000-3,950美元支撑区域打开大门。
(本报道的技术分析由AI工具协助撰写。了解更多。)
黄金常见问题(FAQ)
黄金在人类历史上发挥了关键作用,因为它被广泛用作价值储存和交换媒介。目前,除了它的光泽和用于珠宝之外,黄金还被广泛视为避险资产,这意味着它被认为是动荡时期的一项不错的投资。黄金还被广泛视为对冲通胀和货币贬值的工具,因为它不依赖于任何特定的发行方或政府。
各国央行是最大的黄金持有者。为了在动荡时期支撑本国货币,各国央行倾向于使储备多样化,并购买黄金,以提高人们对经济和货币实力的看法。高黄金储备可以成为一个国家偿付能力的信任来源。根据世界黄金协会的数据,各国央行在2022年增加了1136吨黄金储备,价值约700亿美元。这是有记录以来最高的年度购买量。中国、印度和土耳其等新兴经济体的央行正在迅速增加黄金储备。
黄金与美元和美国国债呈负相关,两者都是主要的储备资产和避险资产。当美元贬值时,黄金往往会上涨,使投资者和央行能够在动荡时期实现资产多元化。黄金与风险资产也呈负相关。股市的反弹往往会压低金价,而风险较高的市场的抛售往往有利于黄金。
由于各种各样的因素,价格可能会变动。地缘政治不稳定或对深度衰退的担忧可能会迅速推高黄金价格,因其避险地位。作为一种低收益资产,黄金往往会随着利率下降而上涨,而较高的资金成本通常会拖累黄金。尽管如此,由于资产以美元(XAU/USD)定价,大多数走势取决于美元(USD)的表现。强势美元倾向于控制金价,而弱势美元则可能推高金价。







