


AstraZeneca PLC (AZN) cổ phiếu di chuyển tăng 3.04% vào ngày 22 thg 10: Phân tích đầy đủ



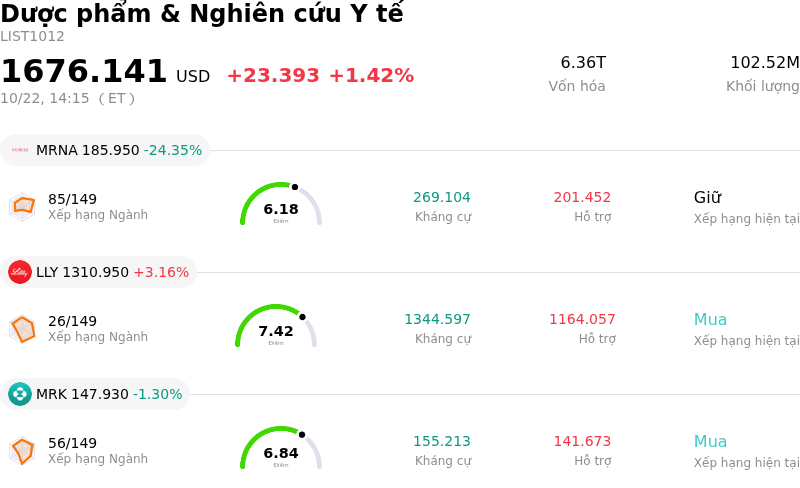
AstraZeneca PLC (AZN) di chuyển tăng 3.04%. Lĩnh vực Dược phẩm & Nghiên cứu Y tế tăng 1.42%. Công ty có mức tăng trưởng vượt trội toàn ngành. 3 cổ phiếu hàng đầu giao dịch với khối lượng lớn nhất trong lĩnh vực: Moderna Inc (MRNA) giảm 24.58%; Eli Lilly and Co (LLY) tăng 3.16%; Merck & Co Inc (MRK) giảm 1.30%.
Điều gì đang tác động đến giá cổ phiếu tăng của AstraZeneca PLC (AZN) hôm nay?
AstraZeneca ghi nhận đà giao dịch tích cực nhờ động lực pháp lý quan trọng trong danh mục sản phẩm bệnh hiếm. Cục Quản lý Thực phẩm và Dược phẩm Hoa Kỳ đã phê duyệt cấp tốc cho Ultomiris (ravulizumab) để điều trị cho người trưởng thành mắc bệnh thận immunoglobulin A nguyên phát có nguy cơ tiến triển nhanh. Sự phê duyệt này mở rộng sự hiện diện thương mại của AstraZeneca sang mảng rối loạn thận nguy cơ cao, hướng tới thị trường mục tiêu gồm hơn 200.000 bệnh nhân tại Mỹ. Sự hào hứng của các nhà đầu tư còn được củng cố bởi những cập nhật mới về danh mục sản phẩm đang phát triển, bao gồm kết quả thử nghiệm giai đoạn cuối tích cực của Tezspire đối với bệnh viêm thực quản tăng bạch cầu ái toan và việc đưa Zegfrovy vào thị trường Mỹ để điều trị ung thư phổi không tế bào nhỏ.
Mở rộng các chỉ định điều trị trọng yếu giúp củng cố chiến lược tăng trưởng đa trụ cột của AstraZeneca trên các mảng bệnh hiếm, ung thư và dược phẩm sinh học. Mối quan tâm của các nhà đầu tư tổ chức vẫn duy trì nhờ năng suất phát triển sản phẩm mới mạnh mẽ của công ty, giúp bù đắp sự cạnh tranh từ thuốc generic và đà sụt giảm doanh thu từ các phương pháp điều trị thế hệ cũ. Khi báo cáo kết quả tài chính quý 3 sắp ra mắt, các nhà đầu tư đang đánh giá mức độ đóng góp của các cột mốc pháp lý gần đây vào các mục tiêu tăng trưởng dài hạn. Giới quan sát thị trường nhấn mạnh rằng việc triển khai ổn định danh mục sản phẩm đang phát triển tạo nền tảng vững chắc cho các dự báo lợi nhuận và củng cố sự đa dạng hóa danh mục có biên lợi nhuận cao.
Biến động giá trong ngày ghi nhận sự biến động đáng kể khi các bên tham gia thị trường cân nhắc triển vọng thương mại hóa trước mắt so với các thử nghiệm lâm sàng đang diễn ra nhằm hướng tới phê duyệt pháp lý đầy đủ. AstraZeneca tiếp tục giao dịch ở mức định giá cạnh tranh so với các doanh nghiệp cùng ngành, thu hút nguồn vốn tổ chức đang tìm kiếm cơ hội tăng trưởng phòng thủ. Nhìn chung, quỹ đạo tăng của cổ phiếu phản ánh niềm tin vững chắc của thị trường vào năng lực thực thi R&D cốt lõi và chiến lược mở rộng thương mại của AstraZeneca.
Phân tích kỹ thuật của AstraZeneca PLC (AZN)
Về mặt kỹ thuật, AstraZeneca PLC (AZN) có MACD (12,26,9) đạt 2.941, phát ra tín hiệu mua. RSI ở mức 65.858 cho thấy thị trường đang ở trạng thái trung lập, còn Williams %R tại 1.062 phản ánh trạng thái quá mua. Vui lòng theo dõi sát sao.
Phân tích Cơ bản của AstraZeneca PLC (AZN)
AstraZeneca PLC (AZN) thuộc ngành Dược phẩm & Nghiên cứu Y tế. Doanh thu thường niên mới nhất đạt $58.74B, xếp hạng 8 trong ngành. Lợi nhuận ròng đạt $10.22B, xếp hạng 6 trong ngành. Hồ sơ Công ty
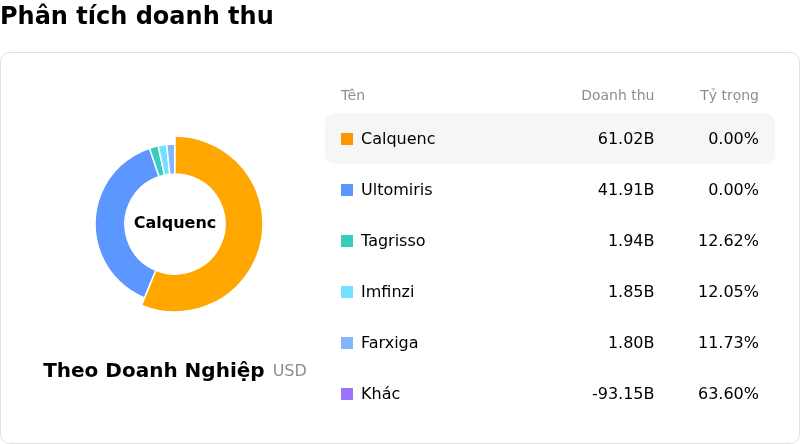
Trong tháng vừa qua, nhiều nhà phân tích đánh giá công ty là mua. Giá mục tiêu trung bình là $210.32, cao nhất là $255.24 và thấp nhất là $158.00.
Thêm thông tin về AstraZeneca PLC (AZN)
Rủi ro đặc thù của công ty:
- Trở ngại trong thử nghiệm lâm sàng Giai đoạn III và rủi ro kiện tụng: Những thất bại trong thử nghiệm lâm sàng giai đoạn cuối gần đây, bao gồm thử nghiệm HICKORY đối với efzimfotase alfa trong điều trị bệnh xương hiếm gặp và nghiên cứu CARDIO-TTransform đối với Wainua trong điều trị bệnh cơ tim ATTR, đang đe dọa các động lực tăng trưởng then chốt cần thiết cho mục tiêu doanh thu 80 tỷ USD vào năm 2030 của ban lãnh đạo, đồng thời kích hoạt các cuộc điều tra kiện tụng tập thể từ phía cổ đông.
- Các đợt hạ xếp hạng của giới phân tích và rủi ro từ vực thẫm bằng sáng chế đầu những năm 2030: Việc các tổ chức phân tích bên bán hạ xếp hạng, bao gồm việc HSBC hạ xếp hạng cổ phiếu từ Mua xuống Nắm giữ, cho thấy tỷ lệ rủi ro/lợi nhuận không thuận lợi trước các kết quả thử nghiệm quan trọng (SERENA-4 và AVANZAR), đồng thời làm gia tăng lo ngại về khả năng thay thế doanh thu khi các bằng sáng chế độc quyền lớn hết hạn vào đầu những năm 2030.
- Sự phụ thuộc vào phê duyệt cấp tốc và sự cạnh tranh trên thị trường IgAN: Việc FDA phê duyệt cấp tốc Ultomiris cho điều trị IgAN dựa trên các tiêu chí đánh giá thay thế trung gian (giảm đạm niệu) mà chưa chứng minh được khả năng bảo tồn chức năng thận dài hạn, khiến thuốc này gặp bất lợi về mặt thương mại trước các phương pháp điều trị cạnh tranh đã có vị thế từ Novartis và Travere Therapeutics.
- Rủi ro trong phân bổ vốn và thực thi hợp tác bản quyền: Các cam kết chiến lược trị giá hàng tỷ USD vào các ứng viên thuốc bên ngoài, bao gồm khoản đầu tư 2 tỷ USD vào Summit Therapeutics dành cho ivonescimab, làm tăng rủi ro tài chính và rủi ro thực thi nếu các thử nghiệm liệu pháp miễn dịch ung thư kết hợp không mang lại các chỉ số về tỷ lệ sống còn toàn bộ vượt trội.
Bài viết này có thể bao gồm nội dung do AI tạo ra hoặc dịch bởi AI và được biên tập lại bởi con người, bài viết chỉ nhằm mục đích tham khảo và cung cấp thông tin chung, không phải là khuyến nghị đầu tư.
Bài viết đề xuất








Bình luận (0)
Nhấn vào nút $ , nhập ký hiệu, và chọn để liên kết với một cổ phiếu, ETF, hoặc mã khác.