


Freeport-McMoRan Inc (FCX) cổ phiếu di chuyển tăng 3.15% vào ngày 9 thg 10: Các yếu tố chính được tiết lộ



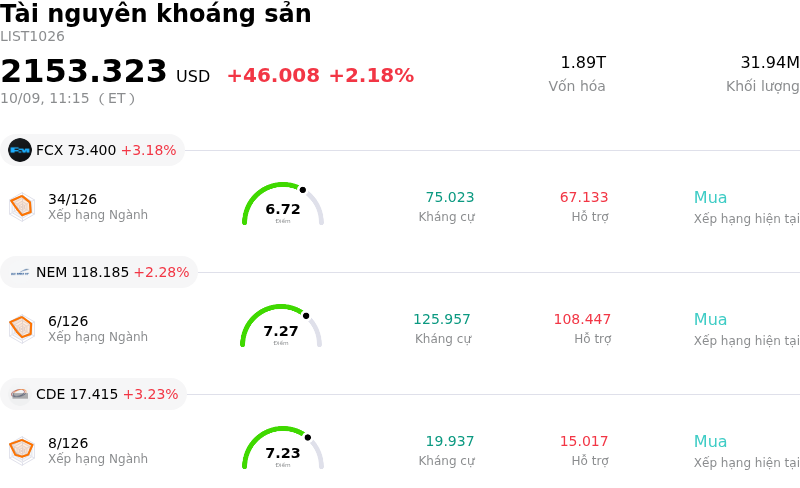
Freeport-McMoRan Inc (FCX) di chuyển tăng 3.15%. Lĩnh vực Tài nguyên khoáng sản tăng 2.18%. Công ty có mức tăng trưởng vượt trội toàn ngành. 3 cổ phiếu hàng đầu giao dịch với khối lượng lớn nhất trong lĩnh vực: Freeport-McMoRan Inc (FCX) tăng 3.21%; Newmont Corporation (NEM) tăng 2.22%; Coeur Mining Inc (CDE) tăng 3.11%.
Điều gì đang tác động đến giá cổ phiếu tăng của Freeport-McMoRan Inc (FCX) hôm nay?
Freeport-McMoRan ghi nhận đà tăng trưởng tích cực cùng với biến động giao dịch trong ngày gia tăng, nhờ các yếu tố nền tảng hàng hóa ủng hộ và thắt chặt nguồn cung mới xuất hiện trên thị trường đồng toàn cầu. Gián đoạn lao động tại các mỏ khai thác chủ chốt ở Nam Mỹ, như cuộc bãi công tại mỏ Centinela ở Chile, đã làm gia tăng lo ngại về nguồn cung đồng tinh luyện toàn cầu. Đồng thời, sự mất cân bằng tồn kho theo khu vực tại các sàn giao dịch kim loại quốc tế đã làm trầm trọng thêm biến động giá đồng. Do Freeport-McMoRan là cổ phiếu chuẩn mực hàng đầu để tiếp cận nhóm kim loại công nghiệp, dòng vốn tổ chức đã nhanh chóng phản ứng với điều kiện thị trường giao ngay đang thắt chặt, thúc đẩy lực mua mới đối với cổ phiếu này.
Tâm lý thị trường càng được củng cố bởi các động thái đánh giá tích cực gần đây từ các ngân hàng đầu tư lớn, bao gồm việc nâng giá mục tiêu từ các công ty như JPMorgan và UBS. Giới nghiên cứu tổ chức nhấn mạnh vị thế quan trọng của công ty trong quá trình chuyển dịch năng lượng toàn cầu, dẫn chứng các động lực cầu dài hạn như hiện đại hóa lưới điện, việc ứng dụng xe điện và mở rộng hạ tầng trung tâm dữ liệu trí tuệ nhân tạo. Nhận định vĩ mô mang tính xây dựng này nhấn mạnh rằng, bất chấp những tranh luận về lực cản vĩ mô ngắn hạn liên quan đến chính sách lãi suất, tình trạng thâm hụt mang tính cơ cấu của nguồn cung đồng toàn cầu vẫn tạo mức sàn vững chắc cho giá cả, trực tiếp mang lại lợi ích cho các nhà sản xuất chi phí thấp hàng đầu như Freeport.
Về phía doanh nghiệp, niềm tin của nhà đầu tư tiếp tục được củng cố bởi các cập nhật hoạt động cho thấy sự phục hồi sản lượng ổn định tại mỏ hầm lò trọng điểm Grasberg của công ty ở Indonesia và việc khởi động lại thành công nhà máy luyện kim tại Đông Java. Mặc dù những điều chỉnh nhỏ về thời điểm đã chuyển một phần doanh số bán vàng sang quý 4, giá bán đồng thực tế ở mức cao dự kiến sẽ bù đắp áp lực chi phí cục bộ. Với việc Phố Wall kỳ vọng mức tăng trưởng lợi nhuận mạnh mẽ so với cùng kỳ trong kỳ công bố kết quả kinh doanh quý sắp tới, cổ phiếu đã thu hút lực tích lũy theo đà tăng, dù bội số định giá cao so với mức trung bình lịch sử tiếp tục gây ra những biến động mạnh trong ngày khi nhà giao dịch cân nhắc giữa sức mạnh nền tảng và sự rung lắc trên thị trường chứng khoán nói chung.
Phân tích kỹ thuật của Freeport-McMoRan Inc (FCX)
Về mặt kỹ thuật, Freeport-McMoRan Inc (FCX) có MACD (12,26,9) đạt 0.085, phát ra tín hiệu mua. RSI ở mức 55.434 cho thấy thị trường đang ở trạng thái trung lập, còn Williams %R tại 22.090 phản ánh trạng thái mua. Vui lòng theo dõi sát sao.
Phân tích Cơ bản của Freeport-McMoRan Inc (FCX)
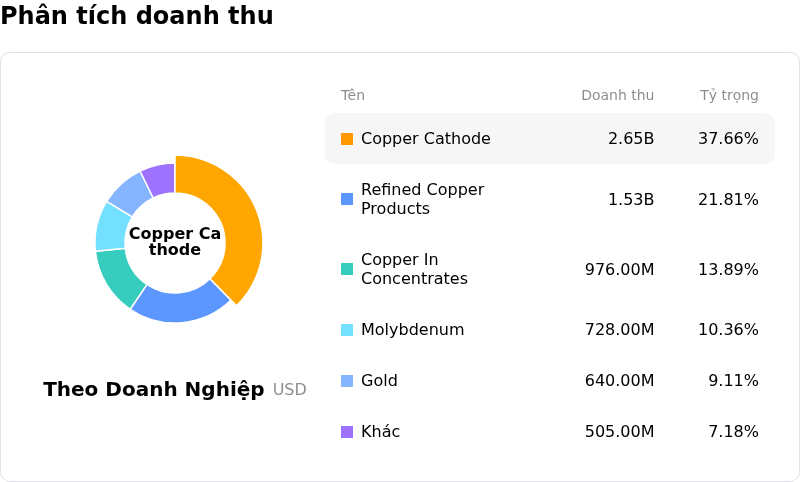
Freeport-McMoRan Inc (FCX) thuộc ngành Tài nguyên khoáng sản. Doanh thu thường niên mới nhất đạt $25.91B, xếp hạng 7 trong ngành. Lợi nhuận ròng đạt $2.20B, xếp hạng 12 trong ngành. Hồ sơ Công ty
Trong tháng vừa qua, nhiều nhà phân tích đánh giá công ty là mua. Giá mục tiêu trung bình là $78.63, cao nhất là $92.00 và thấp nhất là $47.00.
Thêm thông tin về Freeport-McMoRan Inc (FCX)
Rủi ro đặc thù của công ty:
- Lùi thời gian bán vàng và lạm phát chi phí tiền mặt: Thông tin công bố theo Mẫu 8-K mới nhất gửi SEC cho thấy PT Freeport Indonesia đã hoãn bán 60.000 ounce vàng tinh luyện sang quý 4/2026, làm giảm khoản tín dụng từ sản phẩm phụ và khiến chi phí tiền mặt ròng hợp nhất trên mỗi đơn vị sản phẩm trong quý 3 tăng khoảng 5% so với dự báo trước đó.
- Chậm tiến độ nâng công suất tại mỏ Grasberg: Báo cáo cập nhật hoạt động cho thấy công suất xử lý của nhà máy nghiền tại mỏ Grasberg Block Cave đạt trung bình 140.000 tấn mỗi ngày—khoảng 67% công suất trước sự cố—làm chậm quá trình khôi phục toàn bộ công suất sản xuất đến năm 2027 và gia tăng rủi ro thực thi hiện hữu.
- Gián đoạn hoạt động tại Mỹ: Các hoạt động khai thác trong nước ghi nhận công suất vận hành thấp hơn kế hoạch do thời tiết khắc nghiệt, ngập lụt cục bộ và sự cố mất điện trong khu vực, gây hạn chế sản lượng trong ngắn hạn.
- Rủi ro từ mức định giá cổ phiếu quá cao: Với chỉ số P/E dự phóng ở mức trên 33 lần—cao hơn đáng kể so với mức trung bình gần 20 lần của toàn ngành nguyên vật liệu—cổ phiếu này đối mặt với nhạy cảm giảm giá gay gắt nếu giá hợp đồng tương lai đồng hạ nhiệt hoặc lợi nhuận quý 3 không đạt kỳ vọng cao của thị trường.
Bài viết này có thể bao gồm nội dung do AI tạo ra hoặc dịch bởi AI và được biên tập lại bởi con người, bài viết chỉ nhằm mục đích tham khảo và cung cấp thông tin chung, không phải là khuyến nghị đầu tư.
Bài viết đề xuất






Bình luận (0)
Nhấn vào nút $ , nhập ký hiệu, và chọn để liên kết với một cổ phiếu, ETF, hoặc mã khác.