


Marathon Petroleum Corp (MPC) cổ phiếu di chuyển tăng 3.01% vào ngày 5 thg 10: Phân tích đầy đủ



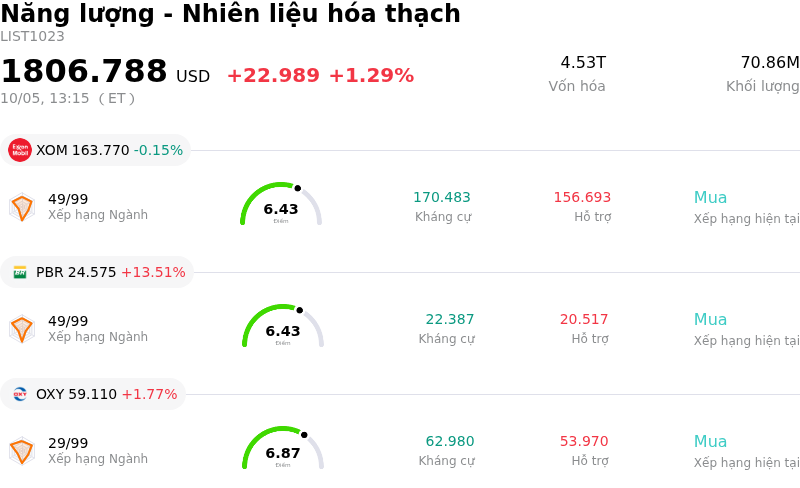
Marathon Petroleum Corp (MPC) di chuyển tăng 3.01%. Lĩnh vực Năng lượng - Nhiên liệu hóa thạch tăng 1.29%. Công ty có mức tăng trưởng vượt trội toàn ngành. 3 cổ phiếu hàng đầu giao dịch với khối lượng lớn nhất trong lĩnh vực: Exxon Mobil Corp (XOM) giảm 0.15%; Petroleo Brasileiro SA Petrobras (PBR) tăng 13.51%; Occidental Petroleum Corp (OXY) tăng 1.77%.
Điều gì đang tác động đến giá cổ phiếu tăng của Marathon Petroleum Corp (MPC) hôm nay?
Marathon Petroleum ghi nhận đà tăng trưởng đi kèm với biến động mạnh trong ngày, khi các yếu tố thuận lợi từ ngành năng lượng nói chung và các yếu tố cơ bản về nguồn cung sản phẩm lọc dầu thắt chặt củng cố niềm tin của nhà đầu tư. Động lực chính đằng sau đà tăng của cổ phiếu là sự mở rộng liên tục của chênh lệch giá crack lọc dầu toàn cầu, đặc biệt là đối với các sản phẩm chưng cất trung bình như dầu diesel và nhiên liệu phản lực. Tình trạng gián đoạn nguồn cung kéo dài tại các trung tâm lọc dầu quốc tế lớn, cùng với lượng tồn kho nhiên liệu ở mức thấp, đã tạo ra một môi trường hoạt động rất thuận lợi cho các doanh nghiệp lọc dầu trong nước. Nhờ vận hành ở mức công suất cao, công ty tiếp tục thu về biên lợi nhuận vượt trội và chuyển hóa nhu cầu sản phẩm mạnh mẽ thành dòng tiền tự do dồi dào, củng cố triển vọng tích cực cho mảng kinh doanh lọc dầu cốt lõi.
Tâm lý thị trường được hỗ trợ thêm nhờ nhận định tích cực từ các chuyên gia phân tích và kỳ vọng về việc duy trì hoạt động hoàn trả vốn cho cổ đông. Các báo cáo nghiên cứu gần đây từ các tổ chức nhấn mạnh triển vọng lạc quan của ban lãnh đạo về việc biên lợi nhuận cao tiếp tục duy trì và lượng tồn kho toàn cầu sụt giảm, dẫn đến việc nhiều công ty tại Wall Street duy trì xếp hạng tích cực và nâng giá mục tiêu cho cổ phiếu. Các nhà đầu tư cũng tiếp tục tập trung vào chiến lược phân bổ vốn kỷ luật của công ty, vốn ưu tiên các đợt mua lại cổ phiếu quy mô lớn cùng với nguồn thu nhập ổn định được tạo ra từ hợp danh trung nguồn MPLX. Cơ chế kép gồm thu về biên lợi nhuận lọc dầu cao và nguồn phân phối cổ tức ổn định từ mảng trung nguồn tạo ra nền tảng cơ bản vững chắc cho các nhà quản lý danh mục đầu tư tổ chức đang tìm kiếm cơ hội phân bổ vốn vào ngành năng lượng.
Dù duy trì quỹ đạo tăng trưởng tổng thể, cổ phiếu vẫn ghi nhận sự rung lắc mạnh trong ngày do áp lực từ định giá cao và hoạt động chốt lời diễn ra trên toàn ngành. Sau đợt tăng giá mạnh mẽ trong các quý gần đây đưa giá cổ phiếu lên các bội số định giá cao kỷ lục, các thành viên thị trường ngày càng có nhiều quan điểm trái chiều về khả năng duy trì lâu dài của mức biên lợi nhuận lọc dầu ở vùng đỉnh. Hoạt động chốt lời của các nhà giao dịch ngắn hạn, kết hợp với việc một số nhà phân tích hạ xếp hạng với lý do tỷ lệ rủi ro/lợi nhuận đã cân bằng ở mức giá hiện tại, đã gây ra biến động trong phiên giao dịch. Do đó, mặc dù tình trạng thắt chặt nguồn cung mang tính cấu trúc đã đẩy giá cổ phiếu tăng cao, tâm lý thận trọng xung quanh mức lợi nhuận đạt đỉnh chu kỳ đã góp phần tạo nên trạng thái biến động được ghi nhận trong suốt cả ngày.
Phân tích kỹ thuật của Marathon Petroleum Corp (MPC)
Về mặt kỹ thuật, Marathon Petroleum Corp (MPC) có MACD (12,26,9) đạt 1.315, phát ra tín hiệu mua. RSI ở mức 73.015 cho thấy thị trường đang ở trạng thái mua, còn Williams %R tại 0.531 phản ánh trạng thái quá mua. Vui lòng theo dõi sát sao.
Phân tích Cơ bản của Marathon Petroleum Corp (MPC)
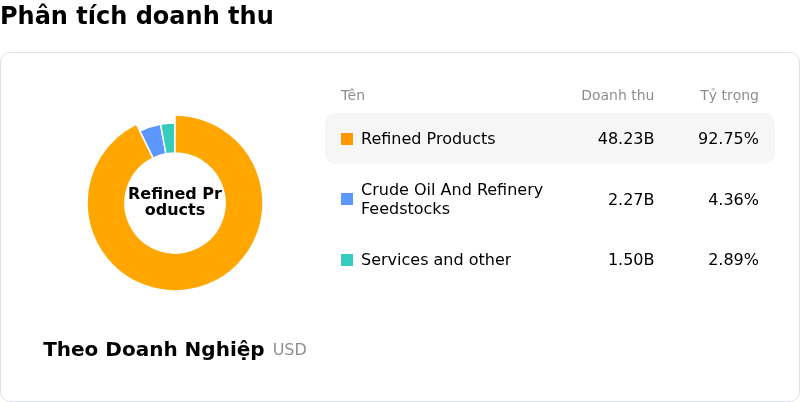
Marathon Petroleum Corp (MPC) thuộc ngành Năng lượng - Nhiên liệu hóa thạch. Doanh thu thường niên mới nhất đạt $133.43B, xếp hạng 6 trong ngành. Lợi nhuận ròng đạt $4.04B, xếp hạng 13 trong ngành. Hồ sơ Công ty
Trong tháng vừa qua, nhiều nhà phân tích đánh giá công ty là mua. Giá mục tiêu trung bình là $356.70, cao nhất là $462.00 và thấp nhất là $186.93.
Thêm thông tin về Marathon Petroleum Corp (MPC)
Rủi ro đặc thù của công ty:
- Các hạn chế xuất khẩu dầu diesel của Mỹ: Các đề xuất của liên bang xem xét lệnh cấm hoặc hạn chế tiềm năng đối với xuất khẩu dầu diesel của Mỹ đe dọa trực tiếp đến lợi nhuận của Marathon, vì xuất khẩu sản phẩm chưng cất từ tổ hợp lọc dầu Duyên hải Vịnh Mexico của công ty là động lực chính cho doanh số quốc tế có biên lợi nhuận cao.
- Phố Wall hạ xếp hạng và áp lực định giá: Việc Phố Wall hạ xếp hạng, bao gồm việc Jefferies hạ khuyến nghị cổ phiếu MPC từ Mua xuống Nắm giữ, cho thấy tỷ lệ rủi ro/lợi nhuận của cổ phiếu này đã bị thu hẹp sau đợt tăng giá lên mức cao kỷ lục mọi thời đại gần 431 USD, khiến cổ phiếu dễ bị chốt lời mang tính hệ thống.
- Rủi ro thuần hạ nguồn và thu hẹp biên lợi nhuận: Việc hoạt động mà không có mảng khai thác dầu thô thượng nguồn khiến MPC không được phòng hộ trước lạm phát chi phí nguyên liệu đầu vào, nghĩa là bất kỳ đợt tăng giá dầu thô nào vượt tốc độ tăng giá sản phẩm lọc dầu cũng sẽ trực tiếp làm thu hẹp chênh lệch giá lọc dầu (crack spread).
- Chi phí bảo dưỡng định kỳ theo kế hoạch ở mức cao: Thời gian dừng vận hành cùng với 290 triệu USD chi phí bảo dưỡng dự kiến trong quý 3, chủ yếu tập trung tại các cơ sở vùng Duyên hải Vịnh Mexico, tạo ra gánh nặng vốn trực tiếp và gây hạn chế tạm thời đối với công suất xử lý.
Bài viết này có thể bao gồm nội dung do AI tạo ra hoặc dịch bởi AI và được biên tập lại bởi con người, bài viết chỉ nhằm mục đích tham khảo và cung cấp thông tin chung, không phải là khuyến nghị đầu tư.
Bài viết đề xuất





Bình luận (0)
Nhấn vào nút $ , nhập ký hiệu, và chọn để liên kết với một cổ phiếu, ETF, hoặc mã khác.