


Freeport-McMoRan Inc (FCX) cổ phiếu di chuyển tăng 4.52% vào ngày 30 thg 9: Phân tích đầy đủ


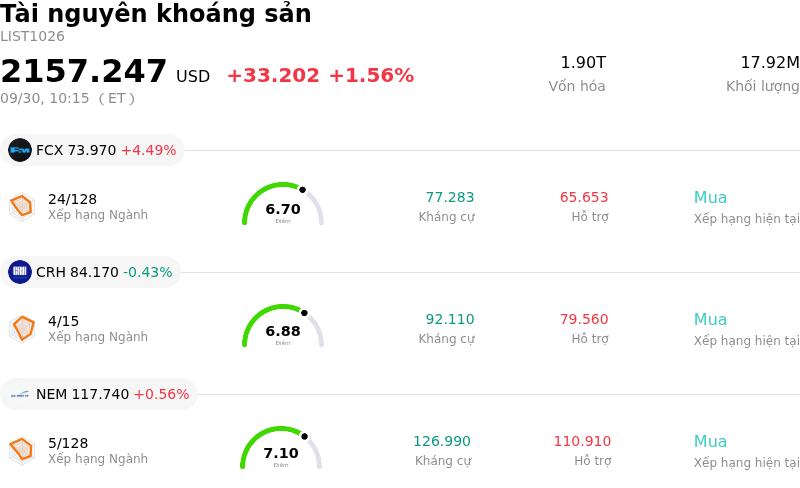
Freeport-McMoRan Inc (FCX) di chuyển tăng 4.52%. Lĩnh vực Tài nguyên khoáng sản tăng 1.56%. Công ty có mức tăng trưởng vượt trội toàn ngành. 3 cổ phiếu hàng đầu giao dịch với khối lượng lớn nhất trong lĩnh vực: Freeport-McMoRan Inc (FCX) tăng 4.52%; CRH PLC (CRH) giảm 0.27%; Newmont Corporation (NEM) tăng 0.56%.
Điều gì đang tác động đến giá cổ phiếu tăng của Freeport-McMoRan Inc (FCX) hôm nay?
Cổ phiếu Freeport-McMoRan ghi nhận đà tăng trưởng mạnh mẽ trong ngày hôm nay, chủ yếu nhờ các nhận định tích cực từ các nhà phân tích định chế và kỳ vọng kết quả kinh doanh khả quan trước thềm báo cáo tài chính quý sắp tới. Các công ty môi giới tại Phố Wall, bao gồm BMO Capital Markets, gần đây đã nâng giá mục tiêu cho gã khổng lồ ngành khai khoáng này, với lý do năng lực thực thi vận hành tốt và tỷ lệ rủi ro/lợi nhuận dài hạn hấp dẫn. Giới phân tích dự báo lợi nhuận của công ty trong quý tới sẽ tăng trưởng mạnh so với cùng kỳ năm trước, nhờ giá kim loại thực hiện cao hơn và các chỉ số vận hành duy trì tích cực, qua đó kích hoạt lại lực cầu mua vào từ các nhà đầu tư tổ chức.
Bối cảnh vĩ mô và thị trường hàng hóa nói chung đang tạo nền tảng hỗ trợ mang tính cấu trúc vững chắc cho cổ phiếu này. Giá đồng tiếp tục được hỗ trợ gần mức kỷ lục trong bối cảnh tình trạng thắt chặt nguồn cung diễn ra diện rộng trên các thị trường toàn cầu. Các cuộc bỏ phiếu đình công gần đây tại những mỏ khai thác lớn ở Chile, cùng với việc nhiều nhà sản xuất đối thủ trên thế giới hạ dự báo sản lượng, đã làm gia tăng lo ngại của thị trường về nguy cơ thiếu hụt nguồn cung. Ngoài ra, nhu cầu dài hạn tăng tốc gắn liền với việc hiện đại hóa lưới điện, hạ tầng trung tâm dữ liệu trí tuệ nhân tạo và các dự án điện khí hóa toàn cầu tiếp tục làm thắt chặt lượng tồn kho đồng tinh luyện sẵn có trên toàn thế giới.
Là nhà sản xuất đồng và vàng hàng đầu thế giới, Freeport-McMoRan sở hữu vị thế đặc biệt thuận lợi để chuyển hóa mức giá hàng hóa tham chiếu ở mức cao thành dòng tiền tự do ngày càng mở rộng. Tâm lý nhà đầu tư còn được củng cố bởi khung phân bổ vốn rõ ràng của công ty, giúp cân bằng giữa tăng trưởng sản lượng có biên lợi nhuận cao và lợi nhuận trực tiếp cho cổ đông thông qua cổ tức cơ bản và cổ tức linh hoạt. Sự hội tụ của các yếu tố thuận lợi từ thị trường hàng hóa, các đợt nâng giá mục tiêu từ giới phân tích và năng lực thực thi vận hành vững chắc tiếp tục thu hút dòng vốn trong ngày vào cổ phiếu này.
Phân tích kỹ thuật của Freeport-McMoRan Inc (FCX)
Về mặt kỹ thuật, Freeport-McMoRan Inc (FCX) có MACD (12,26,9) đạt -0.213, phát ra tín hiệu trung lập. RSI ở mức 55.864 cho thấy thị trường đang ở trạng thái trung lập, còn Williams %R tại 10.900 phản ánh trạng thái quá mua. Vui lòng theo dõi sát sao.
Phân tích Cơ bản của Freeport-McMoRan Inc (FCX)
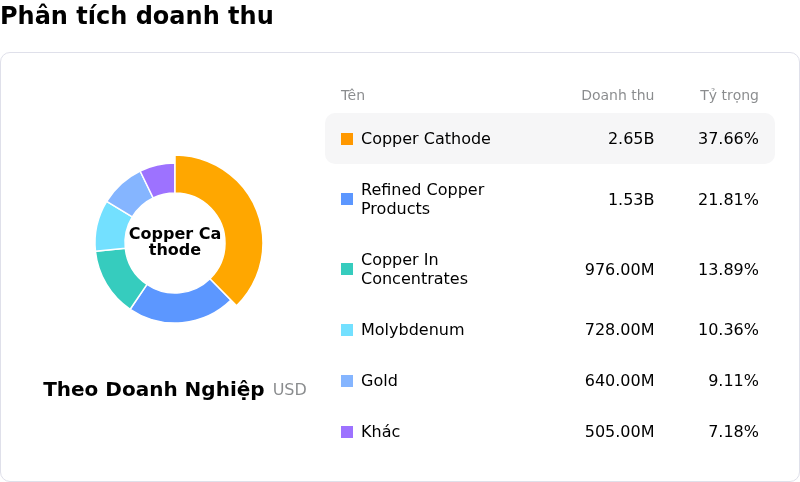
Freeport-McMoRan Inc (FCX) thuộc ngành Tài nguyên khoáng sản. Doanh thu thường niên mới nhất đạt $25.91B, xếp hạng 7 trong ngành. Lợi nhuận ròng đạt $2.20B, xếp hạng 12 trong ngành. Hồ sơ Công ty
Trong tháng vừa qua, nhiều nhà phân tích đánh giá công ty là mua. Giá mục tiêu trung bình là $73.04, cao nhất là $83.00 và thấp nhất là $47.00.
Thêm thông tin về Freeport-McMoRan Inc (FCX)
Rủi ro đặc thù của công ty:
- Biến động giá hàng hóa và sự không chắc chắn về chính sách thuế quan: Biến động giá cổ phiếu trong ngày vượt quá 7% đã trở nên trầm trọng hơn do giá đồng giao ngay đảo chiều đột ngột, cùng với tâm lý thị trường biến động xung quanh các quyết định chính sách còn chờ phê duyệt của Nhà Trắng về thuế quan đối với đồng tinh luyện nhập khẩu, đe dọa mức chênh lệch giá nội địa vốn là yếu tố hỗ trợ biên lợi nhuận của Freeport.
- Chi phí đầu tư tăng cao và lạm phát chi phí vận hành: Chi phí triển khai dự án đối với các tài sản tăng trưởng chủ lực đã gia tăng đáng kể, trong đó chi phí đầu tư sơ bộ cho dự án mở rộng mỏ Bagdad tăng vọt 30% lên khoảng 4,5 tỷ USD, trong khi giá năng lượng, axit và lưu huỳnh ở mức cao khiến chi phí sản xuất mỗi pound tại Mỹ duy trì gần mức 3,00 USD—cao hơn nhiều so với mục tiêu 2,50 USD của ban lãnh đạo.
- Quá trình gia tăng công suất vận hành tại Grasberg và các rủi ro pháp lý: Nỗ lực phục hồi tại phức hợp khai thác mỏ trọng điểm Grasberg ở Indonesia vẫn dễ bị ảnh hưởng bởi tình trạng chậm trễ vận hành và các điều khoản quy định tại địa phương khi tài sản này đang trong quá trình khôi phục công suất tối đa, khiến khoảng 30% đến 50% doanh thu của công ty phụ thuộc vào hoạt động logistics khai khoáng xuyên biên giới phức tạp.
- Bội số định giá và việc Phố Wall hạ giá mục tiêu: Đang giao dịch ở hệ số P/E dự phóng gần mức cao lịch sử và cao hơn nhiều so với mức trung bình của các doanh nghiệp cùng ngành, cổ phiếu này phải đối mặt với rủi ro sụt giảm bội số định giá, được thể hiện qua các đợt hạ giá mục tiêu gần đây từ các nhà phân tích (như Bernstein hạ giá mục tiêu xuống 47 USD) trong bối cảnh ngành nguyên vật liệu cơ bản suy yếu trên diện rộng.
Bài viết này có thể bao gồm nội dung do AI tạo ra hoặc dịch bởi AI và được biên tập lại bởi con người, bài viết chỉ nhằm mục đích tham khảo và cung cấp thông tin chung, không phải là khuyến nghị đầu tư.
Bài viết đề xuất





Bình luận (0)
Nhấn vào nút $ , nhập ký hiệu, và chọn để liên kết với một cổ phiếu, ETF, hoặc mã khác.