


Xem trước kết quả kinh doanh Q3 của Meta: Thương mại hóa Muse đối mặt phép thử, giá mục tiêu cao nhất từ Wall Street đạt 1.000 USD



Podcast AI


Meta sẽ công bố kết quả tài chính quý 3 năm 2026 vào ngày 21 tháng 10. FactSet dự báo doanh thu đạt 63,34 tỷ USD và thu nhập trên mỗi cổ phiếu đạt 6,54 USD. Mảng quảng cáo cốt lõi tiếp tục hỗ trợ dòng tiền cho đầu tư AI, trong khi Reality Labs dự kiến lỗ hoạt động 5,2 tỷ USD. Chi tiêu vốn quý 3 dự kiến đạt 41,68 tỷ USD, làm dấy lên lo ngại về dòng tiền tự do. Bên cạnh đó, khả năng thương mại hóa của trợ lý AI Muse và định hướng chi tiêu cho năm 2027 sẽ là các biến số định giá quan trọng.

TradingKey - Meta (META) sẽ công bố kết quả tài chính quý 3 năm 2026 sau khi thị trường Mỹ đóng cửa vào ngày 21 tháng 10 theo giờ Miền Đông, và tổ chức cuộc họp công bố kết quả kinh doanh vào lúc 16:30 cùng ngày.
Theo dữ liệu từ FactSet, thị trường dự báo doanh thu trong quý của công ty đạt khoảng 63,34 tỷ USD, tăng khoảng 23,6% so với mức 51,24 tỷ USD của cùng kỳ năm ngoái; thu nhập trên mỗi cổ phiếu dự kiến đạt 6,54 USD.
Mảng kinh doanh quảng cáo vẫn là nền tảng dòng tiền cho đầu tư AI
Dù Meta tiếp tục nhấn mạnh Muse, các dịch vụ AI cho doanh nghiệp và kính thông minh, doanh thu và lợi nhuận chính của công ty vẫn đến từ hệ sinh thái quảng cáo bao gồm Facebook, Instagram và WhatsApp. Do đó, điều cần được xác minh đầu tiên trong quý này là liệu nhu cầu quảng cáo có thể tiếp tục hỗ trợ mức tăng trưởng hai chữ số hay không.
Trong quý 2, doanh thu của Meta đạt 60,8 tỷ USD, tăng 28% so với cùng kỳ năm ngoái. Lượt hiển thị quảng cáo tăng 14% và giá trung bình mỗi quảng cáo tăng 12%, cho thấy hệ thống gợi ý bằng AI của công ty đang cải thiện hiệu quả phân phối nội dung và khớp nối quảng cáo. So với việc xây dựng một mảng kinh doanh AI độc lập từ con số 0, việc tích hợp năng lực mô hình vào một hệ thống quảng cáo đã trưởng thành có thể phản ánh nhanh hơn vào các chỉ số vận hành như tỷ lệ nhấp, tỷ lệ chuyển đổi và giá quảng cáo.
Một khảo sát của Bank of America cho thấy nhu cầu quảng cáo vẫn vững chắc trong quý 3. Nếu lượt hiển thị quảng cáo, giá cả và hiệu quả chuyển đổi tiếp tục tăng song song, điều đó cho thấy Meta có thể dựa vào mảng kinh doanh cốt lõi để tài trợ cho hạ tầng AI.
Trong khi đó, Reality Labs vẫn là gánh nặng đối với khả năng sinh lời, khi thị trường dự báo khoản lỗ hoạt động trong quý 3 của bộ phận này vào khoảng 5,2 tỷ USD. Các nhà đầu tư sẽ tập trung vào việc liệu kính thông minh và phần cứng thực tế ảo có đạt được tiến triển thương mại hơn nữa hay không, và liệu ban lãnh đạo có điều chỉnh nhịp độ đầu tư trong tương lai vào mảng kinh doanh này hay không.
Chi tiêu vốn tăng gấp đôi khi dòng tiền tự do đối mặt với thử thách
Trong quý 2, Meta đã thu hẹp khoảng dự báo chi tiêu vốn cho cả năm 2026 xuống còn 130 tỷ USD đến 145 tỷ USD, cao hơn mức giới hạn dưới của khoảng dự báo trước đó. Nguồn vốn này chủ yếu được sử dụng để mua sắm chip AI, xây dựng trung tâm dữ liệu, mở rộng mạng lưới và huấn luyện các mô hình thế hệ tiếp theo.
Theo dữ liệu từ Visible Alpha, chi tiêu vốn trong quý 3 của Meta dự kiến đạt 41,68 tỷ USD, tăng hơn gấp đôi so với cùng kỳ năm ngoái. Do tốc độ tăng trưởng chi tiêu nhanh hơn đáng kể so với dòng tiền từ hoạt động kinh doanh, thị trường dự báo dòng tiền tự do của công ty trong quý này có thể ghi nhận mức rút ròng 8,52 tỷ USD.
Các khoản đầu tư hạ tầng thường đòi hỏi nguồn vốn đầu tư trước, do các trung tâm dữ liệu phải được xây dựng từ trước, sau đó chi phí khấu hao thiết bị và chi phí hoạt động mới ghi nhận vào báo cáo kết quả hoạt động kinh doanh, trong khi doanh thu liên quan có thể chỉ xuất hiện ở giai đoạn sau. Do đó, điều thực sự quan trọng trong báo cáo kết quả kinh doanh lần này không chỉ là quy mô chi tiêu quý 3, mà còn là định hướng của ban lãnh đạo về chi tiêu vốn, chi phí khấu hao và chi phí hoạt động cho năm 2027.
Nếu Meta tiếp tục gia tăng đầu tư mà không đưa ra lộ trình rõ ràng về tỷ lệ khai thác và hiệu quả doanh thu thu về, mối lo ngại của thị trường về việc mở rộng quá mức chi tiêu vốn cho AI có thể sẽ gia tăng.
Thương Mại Hóa Muse Trở Thành Biến Số Định Giá Mới
Việc ra mắt trợ lý cá nhân Muse và mô hình Muse Wonder đã cải thiện đánh giá của thị trường đối với năng lực triển khai AI của Meta. Sau khi ra mắt, Muse ghi nhận sự tăng trưởng người dùng nhanh chóng, và công ty cũng có kế hoạch tìm kiếm các nguồn doanh thu ngoài quảng cáo thông qua gói đăng ký, công cụ doanh nghiệp và dịch vụ thương mại. Hệ sinh thái ứng dụng rộng lớn và cơ sở khách hàng doanh nghiệp của Meta giúp giảm chi phí phân phối cho các sản phẩm mới, đồng thời tạo điều kiện thuận lợi để trợ lý AI thâm nhập vào các kịch bản mua sắm, dịch vụ khách hàng và giao tiếp doanh nghiệp.
Tuy nhiên, tăng trưởng người dùng không đồng nghĩa với khả năng sinh lời. Mức độ sử dụng Muse gia tăng cũng sẽ làm tăng chi phí suy luận, do đó thị trường cần thấy doanh thu từ các gói đăng ký trả phí, dịch vụ doanh nghiệp hoặc việc tạo lưu lượng truy cập thương mại có thể bù đắp cho chi phí tính toán gia tăng. Trong cuộc họp báo cáo kết quả kinh doanh, số lượng người dùng hoạt động, tỷ lệ chuyển đổi trả phí, chi phí trên mỗi lượt suy luận và mức độ áp dụng trong doanh nghiệp của Muse đều có thể ảnh hưởng đến đánh giá của nhà đầu tư về giá trị lâu dài của sản phẩm này.
Trong khi đó, theo TipRanks, giá mục tiêu trung bình 12 tháng từ 44 nhà phân tích Phố Wall theo dõi Meta trong 12 tháng qua là 828,28 USD, với mức dự báo cao nhất là 1.000 USD và thấp nhất là 580 USD; trong đó có 38 nhà phân tích đưa ra khuyến nghị Mua và 6 nhà phân tích khuyến nghị Nắm giữ.
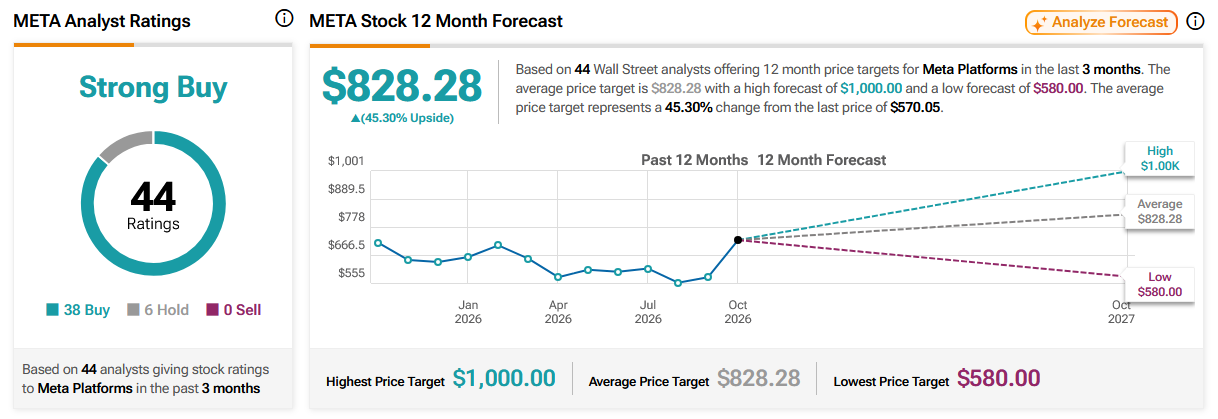
Nguồn: TipRanks
Nội dung này được dịch bằng trí tuệ nhân tạo và đã được hiệu đính cho dễ hiểu hơn. Chỉ mang tính chất tham khảo.
Bài viết đề xuất






Bình luận (0)
Nhấn vào nút $ , nhập ký hiệu, và chọn để liên kết với một cổ phiếu, ETF, hoặc mã khác.